猜你想问
这份研报主要讲了什么内容?
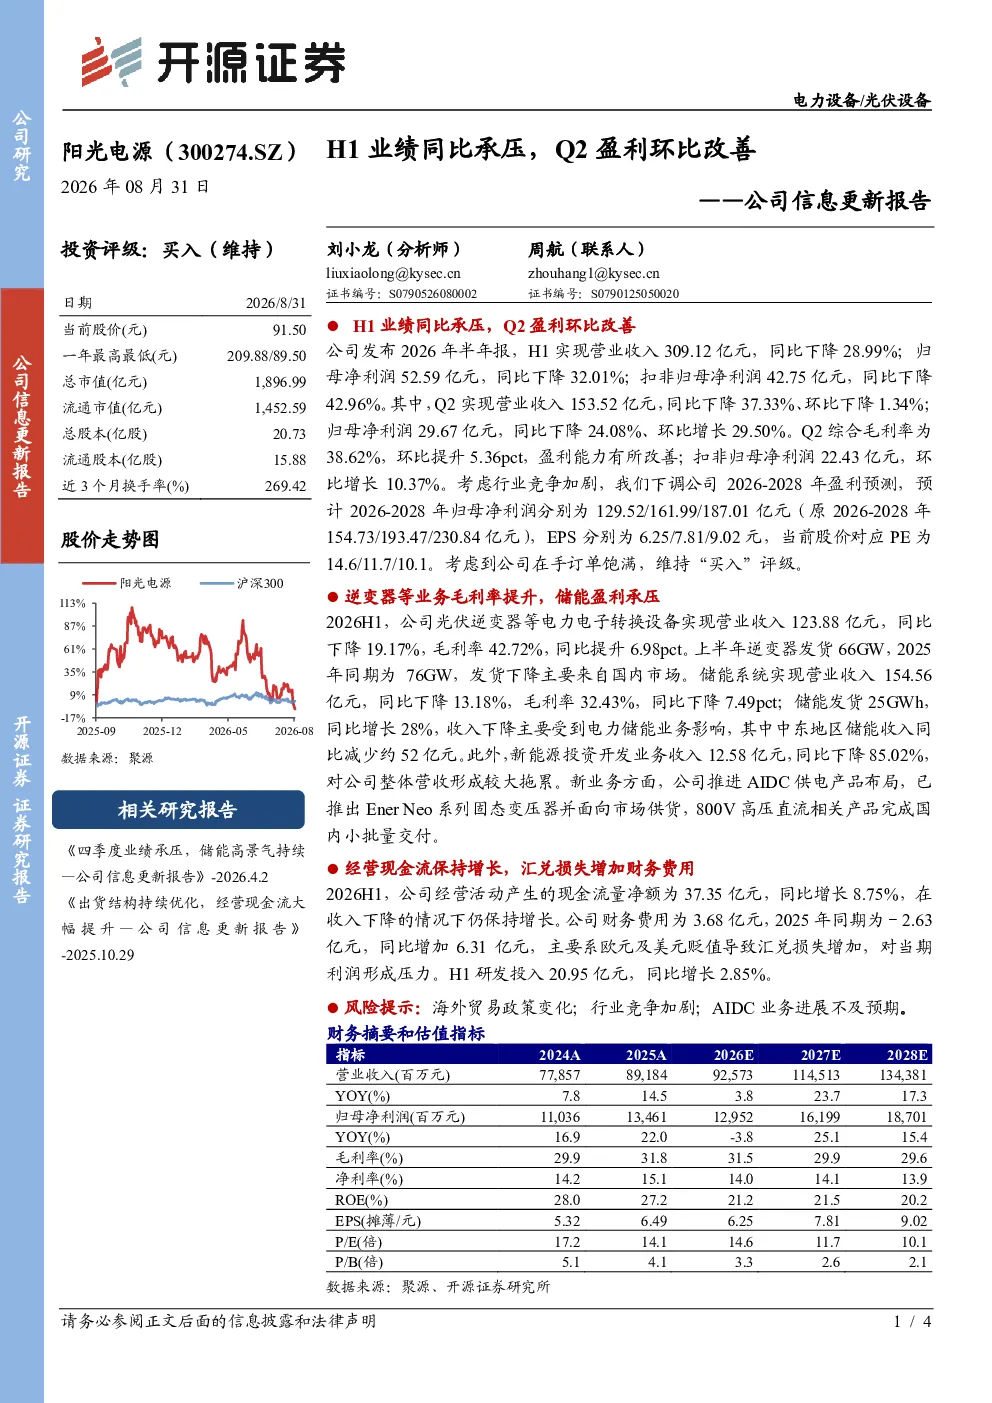
这份研报分析了阳光电源2026年H1的业绩情况,指出其业绩同比承压,但Q2盈利环比有所改善。H1营业收入309.12亿元,同比下降28.99%;归母净利润52.59亿元,同比下降32.01%。Q2营业收入153.52亿元,同比下降37.33%、环比下降1.34%;归母净利润29.67亿元,同比下降24.08%、环比增长29.50%。Q2综合毛利率提升至38.62%,环比改善。研报还分析了逆变器等业务毛利率提升,但储能盈利承压,以及经营现金流保持增长,财务费用增加的原因。
光伏逆变器行业的发展趋势如何?
光伏逆变器行业正经历毛利率提升,但竞争加剧。阳光电源H1光伏逆变器等电力电子转换设备实现营业收入123.88亿元,同比下降19.17%,但毛利率提升至42.72%,同比增加6.98pct。这表明行业在技术升级和成本控制方面取得进展。然而,储能系统收入虽同比增长28%,毛利率却下降至32.43pct,主要受电力储能业务影响。行业整体面临竞争加剧,企业需持续创新以保持竞争力。
研报重点分析了哪些业务方向?
研报重点分析了阳光电源的核心业务及新业务进展。传统业务方面,光伏逆变器等电力电子转换设备表现稳健,毛利率提升。储能系统收入增长但盈利承压,需关注电力储能业务变化。新业务方面,公司推进AIDC供电产品布局,推出EnerNeo系列固态变压器,并完成800V高压直流产品国内小批量交付,显示其在高压直流领域的布局进展。
当前市场对阳光电源的判断是什么?
当前市场对阳光电源的判断显示其业绩虽承压但具备改善潜力。H1业绩同比下滑,但Q2盈利环比改善,毛利率提升,现金流保持增长。公司在手订单饱满,维持“买入”评级。行业竞争加剧导致盈利预测下调,但公司仍具备技术优势和新业务布局,需关注其未来业绩恢复情况。
研报中提示了哪些风险因素?
研报提示了阳光电源面临的主要风险,包括海外贸易政策变化可能带来的市场波动,行业竞争加剧对利润空间的挤压,以及AIDC业务进展不及预期的风险。这些因素可能影响公司业绩和战略布局,需持续关注相关政策变化和市场竞争动态。