猜你想问
这份报告主要讲了什么内容?
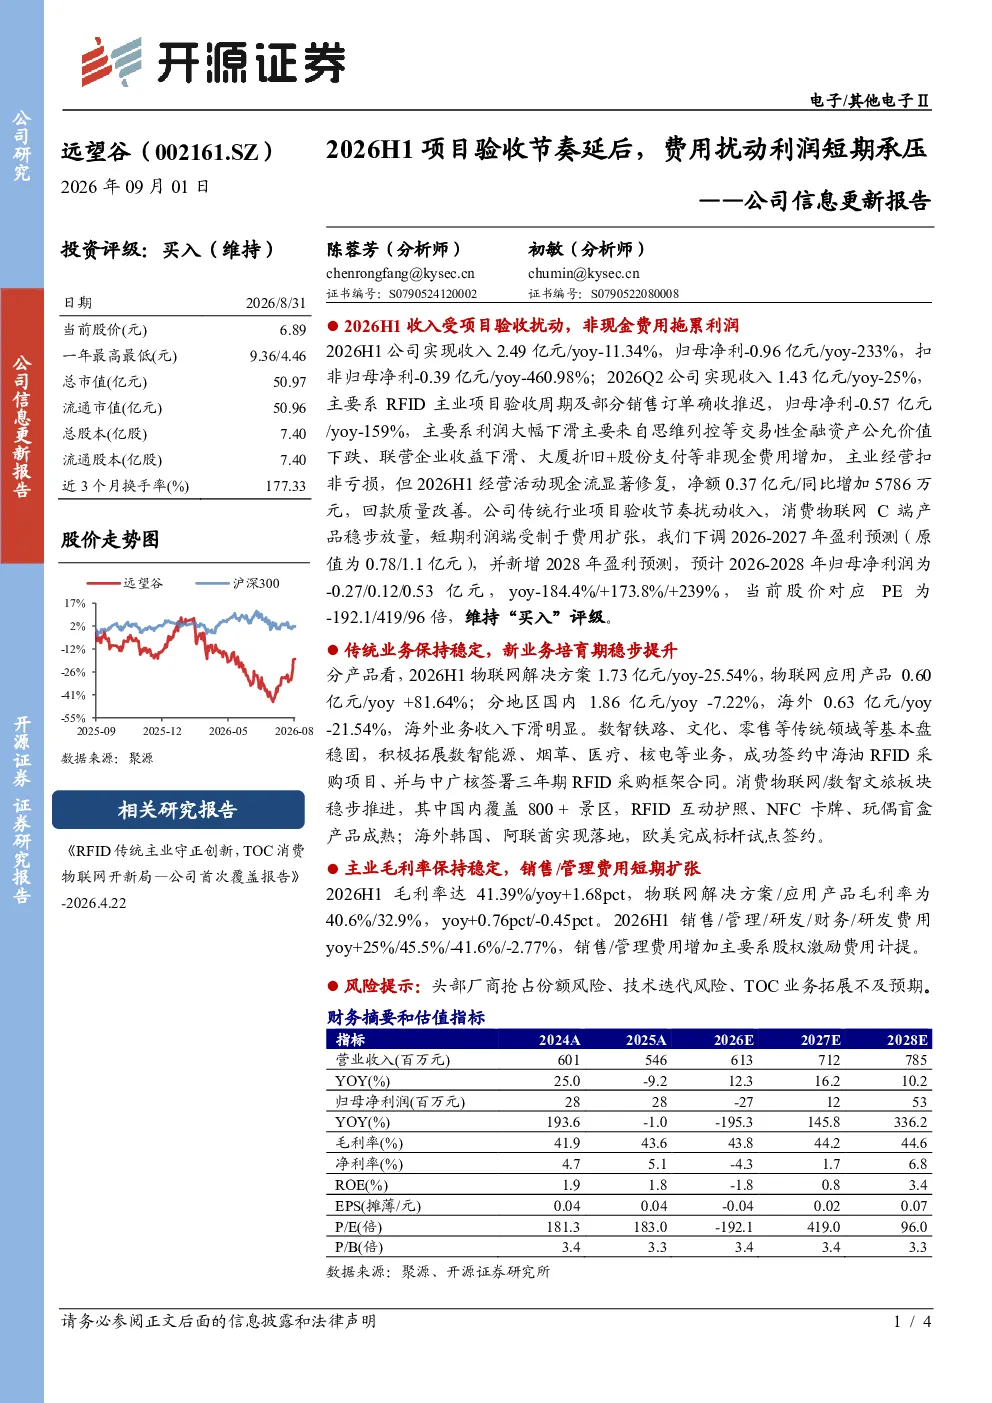
本报告分析了远望谷2026年上半年业绩,指出收入同比下降11.34%主要受项目验收周期及订单确收推迟影响,归母净利大幅下降233%主要因交易性金融资产公允价值下跌、联营企业收益下滑及非现金费用增加。扣非归母净利同比下降460.98%。报告还提到公司毛利率保持稳定,但销售和管理费用同比增加,经营活动现金流显著修复。传统业务稳定,拓展数智铁路、文化、零售等领域,消费物联网/数智文旅板块稳步推进,国内覆盖800+景区,海外实现落地。公司下调2026-2027年盈利预测,但维持“买入”评级。
远望谷所在的赛道发展趋势如何?
远望谷所处的物联网与数智化行业正经历快速发展,尤其在铁路、文化、零售等领域的应用深化。公司成功签约中海油、中广核RFID项目,显示其在传统业务领域的竞争力。消费物联网与数智文旅板块国内覆盖800+景区,海外实现落地,体现行业拓展潜力。但行业面临头部厂商竞争加剧、技术迭代加速等挑战,TOC业务拓展也存在不确定性,需关注技术领先性和市场渗透率变化。
研报重点分析了哪些方向?
研报重点分析了远望谷2026年上半年业绩表现,特别是收入下降、利润大幅承压的原因,包括项目验收周期变化、费用增加等具体因素。同时,报告关注了公司毛利率稳定性、经营活动现金流修复情况,以及传统业务拓展和新业务布局(如数智铁路、文化、零售、消费物联网、数智文旅)的进展。此外,报告还评估了公司盈利预测调整及投资评级,并提示了行业竞争、技术迭代和TOC业务拓展等风险。
当前市场对远望谷的判断是怎样的?
当前市场对远望谷的评价呈现分化,一方面,公司业绩短期承压,归母净利大幅下滑引发关注;另一方面,公司经营活动现金流显著改善,回款质量提升,传统业务稳定,新业务拓展逐步落地,显示长期发展潜力。市场对物联网与数智化行业的整体预期积极,但头部厂商竞争激烈,技术迭代迅速,给公司带来挑战。投资者需关注公司技术领先性、新业务拓展成效及盈利能力恢复情况。
研报提示了哪些风险?
研报提示的主要风险包括:行业竞争加剧,头部厂商可能通过技术优势或市场策略进一步抢占份额;技术迭代加速,若公司未能及时跟进新技术,可能影响产品竞争力;TOC业务拓展不及预期,新业务的市场接受度和盈利能力存在不确定性。此外,宏观经济波动可能影响下游客户投资决策,进而影响公司订单获取。这些风险需持续关注,以评估公司长期发展前景。