猜你想问
这份研报的核心内容是什么?
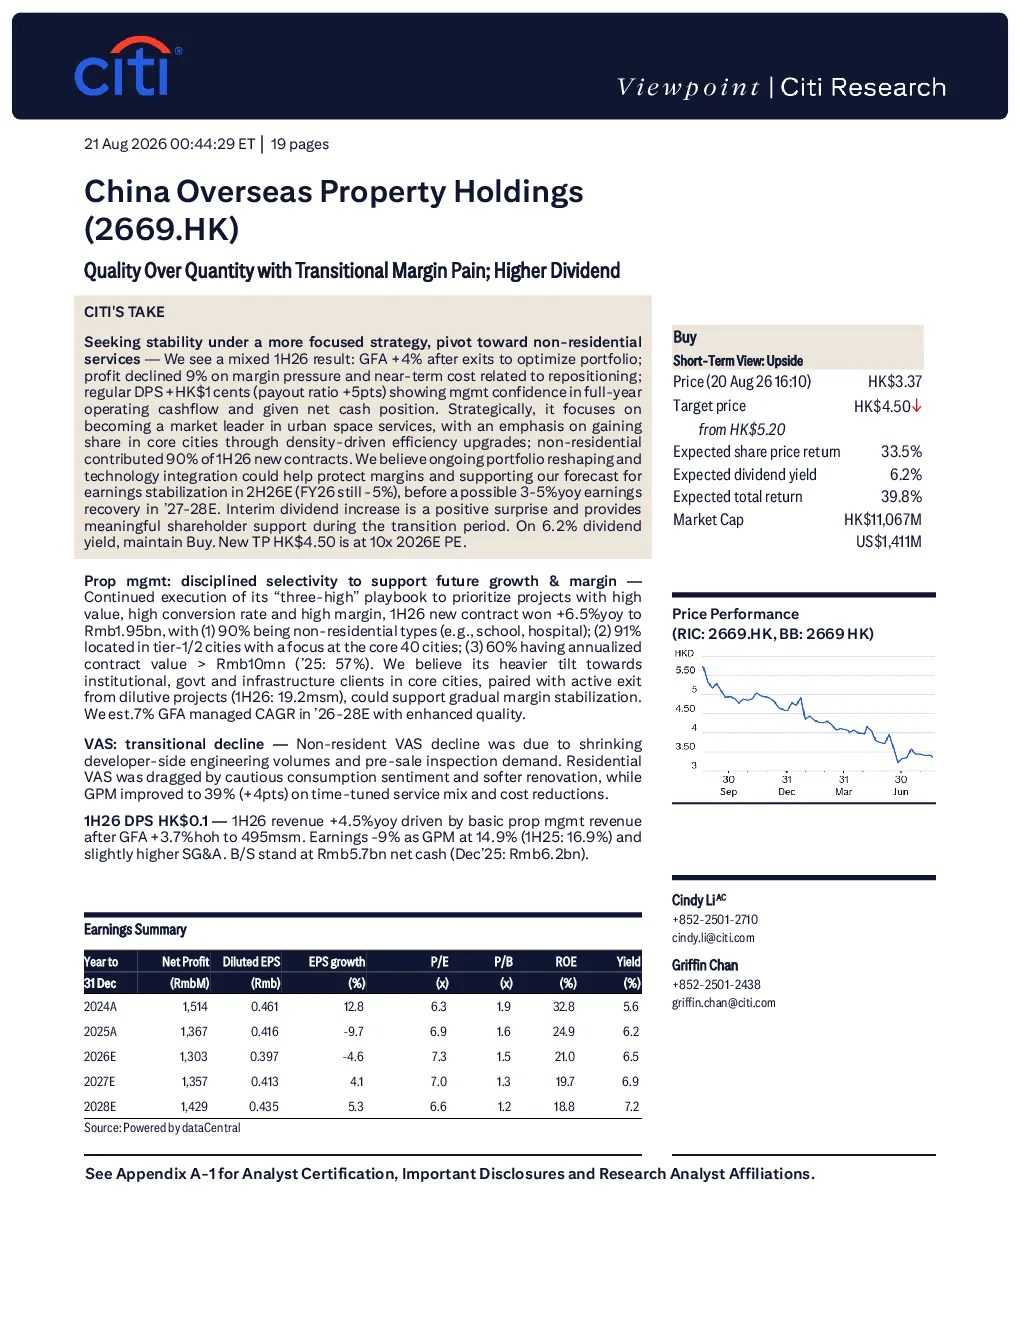
该研报分析了中国海外房产 Holdings (2669.HK) 在城市空间服务领域的战略转型,指出非住宅业务贡献了2026年上半年90%的新合同。报告显示上半年GFA增长4%,但利润下降9%,主要受利润率压力和重组成本影响。常规每股特别股息增加1分港币,派息比率提高5个百分点。项目管理板块新合同额同比增长6.5%,以非住宅为主,位于一线/二线城市。增值服务板块受工程量萎缩影响下滑,但GPM提升至39%。
城市空间服务赛道的发展趋势如何?
城市空间服务赛道正经历转型,企业通过密度驱动的效率提升在核心城市获取市场份额。非住宅业务成为增长引擎,但利润率面临压力。行业未来需关注技术整合、成本控制和新兴业务执行效果,以应对房地产市场情绪和政策变化带来的挑战。报告指出,2026-2028年盈利预测下调8-12%,但预计2027-2028财年可实现3-5%的年复合盈利增长。
研报重点分析了哪些方向?
研报重点分析了公司战略转型、业绩表现及业务板块。战略上,公司聚焦城市空间服务,非住宅业务占比高。业绩方面,上半年GFA增长4%,利润下降9%,受利润率压力影响。业务板块中,项目管理新合同额增长6.5%,以非住宅为主;增值服务受工程量萎缩影响下滑,但GPM提升。报告还关注了财务数据,如收入增长、利润率及净现金状况。
当前市场现状如何判断?
当前市场现状显示,城市空间服务行业面临利润率压力,但非住宅业务增长强劲。企业通过优化投资组合和聚焦核心城市提升效率。报告指出,2026年上半年GFA增长4%,但利润下降9%,反映行业转型期的挑战。同时,常规每股特别股息增加,派息比率提高,显示企业对股东回报的重视。市场需关注宏观经济和政策变化对行业的影响。
研报提示了哪些风险?
研报提示了宏观经济、政策、公司特定等多重风险。宏观经济风险包括全球及中国经济增长低于预期,影响房地产市场情绪和盈利预测。政策风险涉及中央政府房地产管理政策变化可能影响利润率和现金流。公司特定风险包括新项目获取进展慢、现有项目终止、成本上升导致利润率低于预期、新兴业务执行效果不佳、应收账款控制问题。这些风险需引起投资者关注。