猜你想问
金石资源2026年半年报核心内容有哪些?
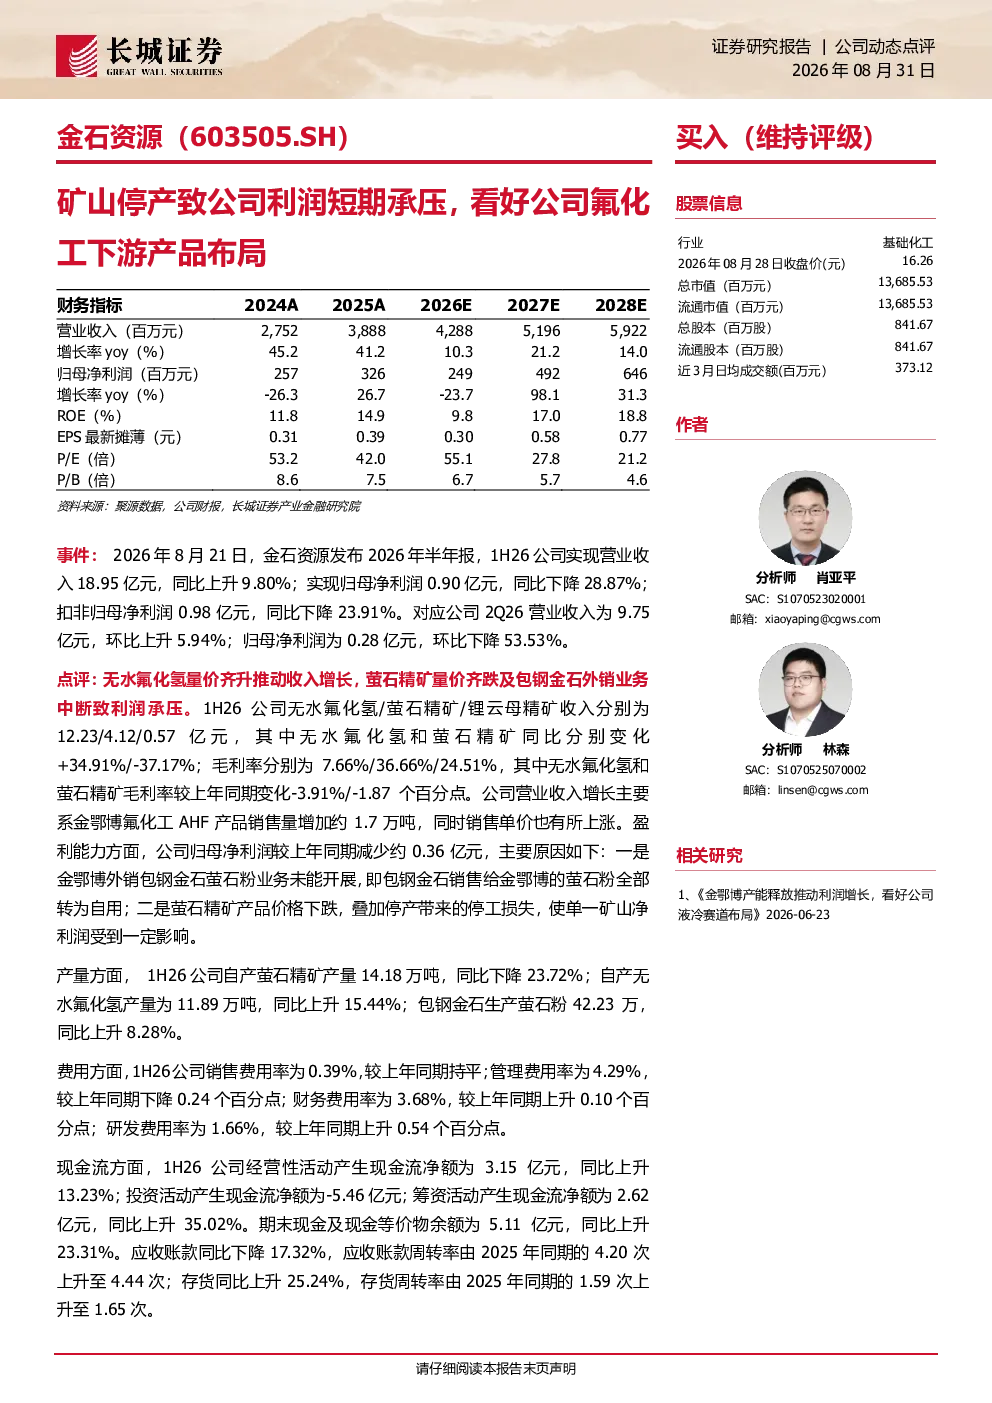
金石资源2026年半年报显示,公司营业收入18.95亿元,同比上升9.80%,但归母净利润0.90亿元,同比下降28.87%。主要原因是无水氟化氢量价齐升推动收入增长,而萤石精矿量价齐跌及包钢金石外销业务中断导致利润承压。具体来看,无水氟化氢收入12.23亿元,同比增长34.91%,毛利率7.66%;萤石精矿收入4.12亿元,同比下降37.17%,毛利率36.66。公司1H26自产萤石精矿产量14.18万吨,同比下降23.72%;自产无水氟化氢产量11.89万吨,同比上升15.44%;包钢金石生产萤石粉42.23万吨,同比上升8.28。费用方面,销售费用率0.39%,管理费用率4.29%,财务费用率3.68%,研发费用率1.66。现金流方面,经营性活动现金流净额3.15亿元,同比上升13.23%;期末现金及现金等价物余额5.11亿元,同比上升23.31。公司各在建项目进展顺利,蒙古国项目预处理原矿约25万吨,江山新材料产能逐步释放,江西金岭和湖南金石智造项目也取得进展。
氟化工下游产品赛道发展趋势如何?
氟化工下游产品赛道发展趋势向好,公司通过收购浙江诺亚氟化工有限公司,延伸至氟化工下游高附加值精细氟化工领域,涵盖氟化冷却液、中高端电子清洗剂、全氟己酮灭火剂等。这些产品具有高附加值,市场需求稳定增长。随着技术进步和产业升级,氟化工下游产品将向更环保、更高效的方向发展,为公司带来新的增长点。未来几年,公司预计收入将稳步增长,2026-2028年收入分别为42.88/51.96/59.22亿元,同比增长10.3%/21.2%/14.0%。
报告重点分析了哪些方向?
报告重点分析了金石资源的经营状况、产品结构及未来发展战略。报告显示,公司无水氟化氢业务表现亮眼,收入和产量均大幅增长,但萤石精矿业务受市场波动影响较大。公司通过布局下游终端产品,提升产品附加值,降低对上游原料的依赖。报告还关注了公司在建项目的进展情况,包括蒙古国项目、江山新材料项目、江西金岭项目和湖南金石智造项目,这些项目将为公司带来新的增长动力。此外,报告也分析了公司的费用结构和现金流情况,显示公司财务状况稳健。
当前氟化工市场现状如何?
当前氟化工市场现状呈现分化态势。一方面,无水氟化氢等高端氟化工产品需求旺盛,价格持续上涨,推动公司收入增长。另一方面,萤石精矿等基础原料价格波动较大,且受安全生产、环保政策等因素影响,供应端存在不确定性。公司通过布局下游高附加值产品,有效对冲了上游原料价格波动带来的风险。同时,公司在建项目的逐步释放也将增强市场竞争力。总体来看,氟化工市场仍具有较大发展潜力,但需关注原材料价格波动和下游需求变化等风险。
研报提示了哪些风险?
研报提示了金石资源面临的主要风险包括安全生产风险、产品价格波动风险和下游需求不及预期风险。安全生产是氟化工行业的重要风险,任何安全事故都可能对公司经营造成重大影响。产品价格波动风险主要来自上游原料和下游产品市场的不确定性,萤石精矿等基础原料价格波动较大,而下游产品需求也受宏观经济环境等因素影响。此外,公司在建项目的进展也存在一定的不确定性,可能影响公司的未来业绩表现。公司需加强风险管理,确保持续稳定经营。