猜你想问
这份研报的核心内容是什么?
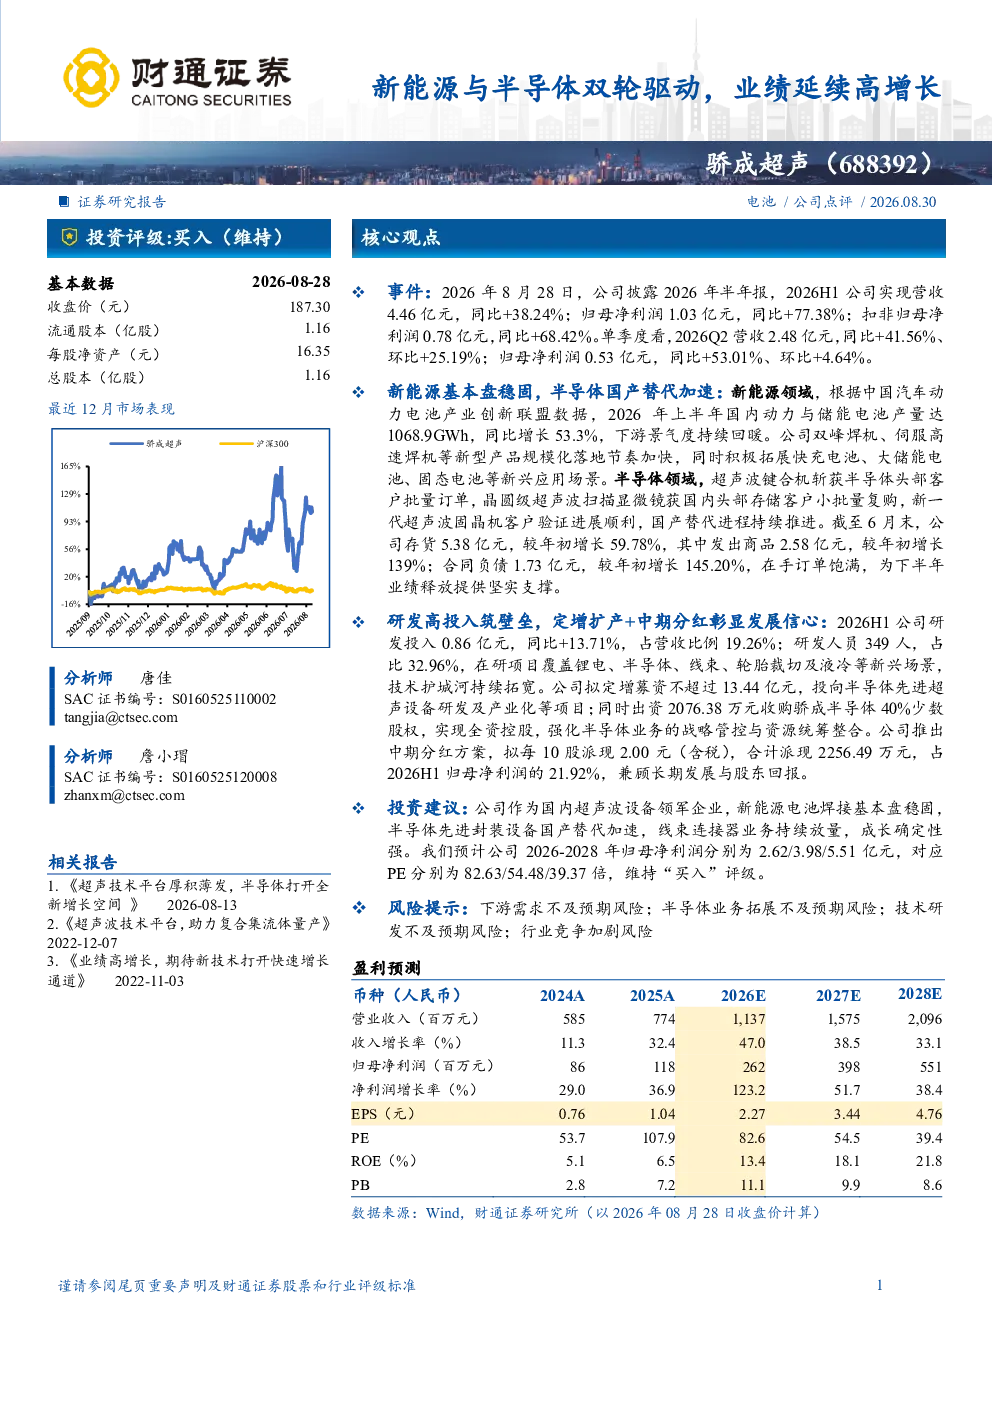
本报告分析骄成超声2026年半年业绩,公司实现营收4.46亿元(同比+38.24%),归母净利润1.03亿元(同比+77.38%)。新能源领域双峰焊机等新型产品规模化落地,拓展快充电池等新兴场景;半导体领域超声波键合机获批量订单,国产替代加速。研发投入0.86亿元,占营收19.26%,拟定增募资不超过13.44亿元,推出中期分红方案
新能源和半导体行业的发展趋势如何?
国内动力与储能电池产量达1068.9GWh(同比增长53.3%),下游景气度持续回暖。公司积极拓展快充电池、大储能电池、固态电池等新兴应用场景。半导体超声波键合机获批量订单,晶圆级超声波扫描显微镜获小批量复购,国产替代进程持续推进
报告中重点分析了哪些方向?
报告重点分析骄成超声在新能源电池焊接、半导体先进封装设备、线束连接器业务的发展。公司新能源电池焊接基本盘稳固,半导体设备国产替代加速,线束连接器业务持续放量。研发覆盖锂电、半导体、线束等新兴场景,资本运作包括拟定增募资及收购骄成半导体40%股权
当前市场对骄成超声的判断是什么?
骄成超声作为国内超声波设备领军企业,成长确定性强。公司业务覆盖新能源和半导体两大领域,财务状况良好,在手订单饱满。预计2026-2028年归母净利润分别为2.62/3.98/5.51亿元,对应PE分别为82.63/54.48/39.37倍
研报中提示了哪些风险?
报告提示风险包括下游需求不及预期、半导体业务拓展不及预期、技术研发不及预期、行业竞争加剧。公司存货、发出商品、合同负债较年初均有增长,需关注市场波动对公司经营的影响
你可能感兴趣
2025年二季度半导体行业展望:AI 竞赛与国产替代双轮驱动,行业景气度或将延续
电子设备大公信用2025-04-07
一季报点评:一季报业绩高增长,看好光伏+半导体双轮驱动
建筑建材新时代证券2019-04-22
新能源、泛半导体业务双轮驱动,业绩扭亏为盈
机械设备财通证券2023-04-26
年报点评:业绩高增长,航空航天半导体双轮驱动发展
建筑建材中原证券2022-06-05
2021年报业绩预告点评:Mini-LED、半导体双轮驱动,业绩高增长
机械设备西部证券2022-01-18
业绩高速增长,半导体+新能源双轮驱动打开盈利空间
长城证券2023-03-28
2025年二季度汽车行业研究:新能源汽车高增长态势延续,反内卷治理与技术革命双轮驱动格局重构
交运设备大公信用2025-08-07
低压电器、光伏新能源双轮驱动,业绩高增长
电气设备中泰证券2018-04-23
阀板+新能源双轮驱动业绩高增长,充分受益汽车电动化
交通运输长城证券2021-08-31
16年业绩快速增长,“饲料+新能源”双轮驱动高增长
农林牧渔安信证券2017-04-16