猜你想问
钧达股份最新报告核心内容是什么?
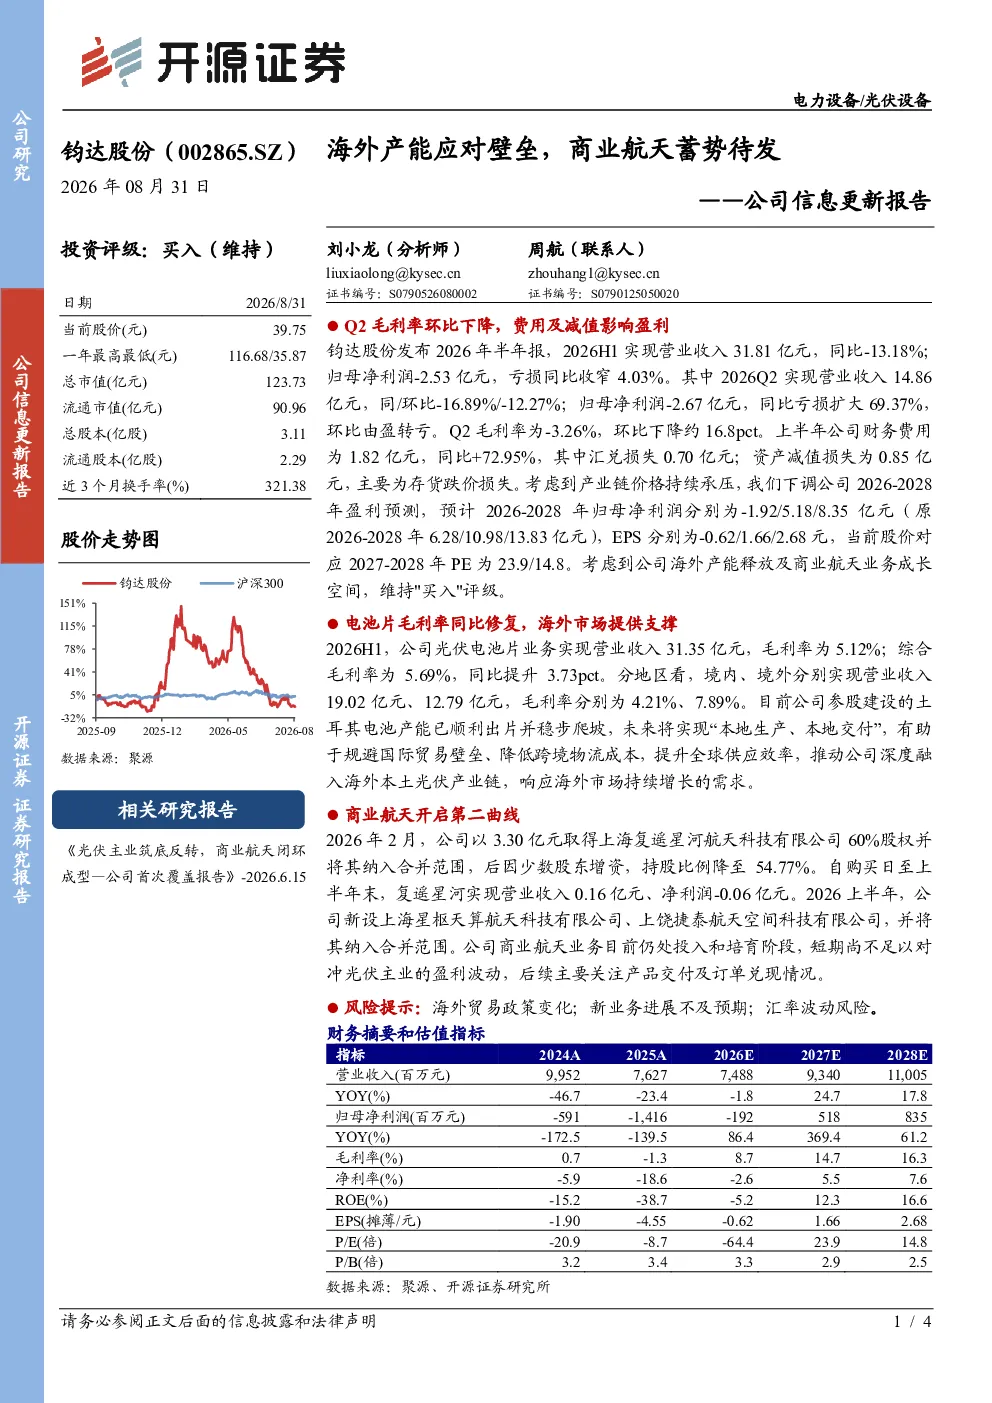
钧达股份2026年半年报显示,公司整体业绩承压,但光伏电池片业务表现亮眼,毛利率同比提升3.73pct,土耳其电池产能已顺利出片。商业航天业务开启第二曲线,取得复遥星河60%股权,但短期对冲效果有限。
光伏电池片业务发展趋势如何?
光伏电池片业务2026H1实现营业收入31.35亿元,毛利率5.12%。土耳其电池产能有助于规避贸易壁垒、降低物流成本,提升全球供应效率。但境内、境外毛利率存在差异,需关注产能爬坡稳定性。
报告重点分析了哪些方向?
报告重点分析了公司整体业绩承压的原因,包括Q2净利润亏损扩大、毛利率下降等。同时关注光伏电池片业务海外产能释放进展,以及商业航天业务股权变动和新设公司合并情况。
当前市场对钧达股份的判断是什么?
市场关注钧达股份海外产能应对贸易壁垒的成效,以及商业航天业务的长期成长空间。报告显示新业务仍处投入期,短期业绩贡献有限,需持续跟踪产品交付和订单兑现情况。
研报提示了哪些风险?
研报提示海外贸易政策变化可能影响光伏业务,商业航天业务进展不及预期存在不确定性,汇率波动可能导致财务费用增加。此外,存货跌价损失也是需要关注的财务风险点。
你可能感兴趣
公司信息更新报告:2022Q3消费类产品走弱,公司调整产能应对变化
电子设备开源证券2022-11-02
公司信息更新报告:成本转嫁能力突出,产能危机有效应对
电子设备开源证券2021-10-27
公司信息更新报告:2025H1业绩符合预期,海外业务蓄势待发
开源证券2025-08-26
公司信息更新报告:国内市场蓄势待发,海外业务高歌猛进
医药生物开源证券2025-05-22
公司信息更新报告:海外焊机快速增长,航天业务蓄势待发
机械设备开源证券2021-08-27
公司信息更新报告:国内市场蓄势待发,海外市场高歌猛进
开源证券2025-04-30
港股公司信息更新报告:美国地产刚需有望释放,海外产能落成或提升确定性
开源证券2025-03-06
公司信息更新报告:2025Q2业绩不及预期,海外产能布局加速
家用电器开源证券2025-09-01
公司信息更新报告海外产能或投产在即,重回美国市场有望利润高增
开源证券2025-10-29
公司信息更新报告:业绩稳增持续分红,海外产能释放减少关税扰动
开源证券2025-05-09