猜你想问
优必选2026年上半年业绩表现如何?
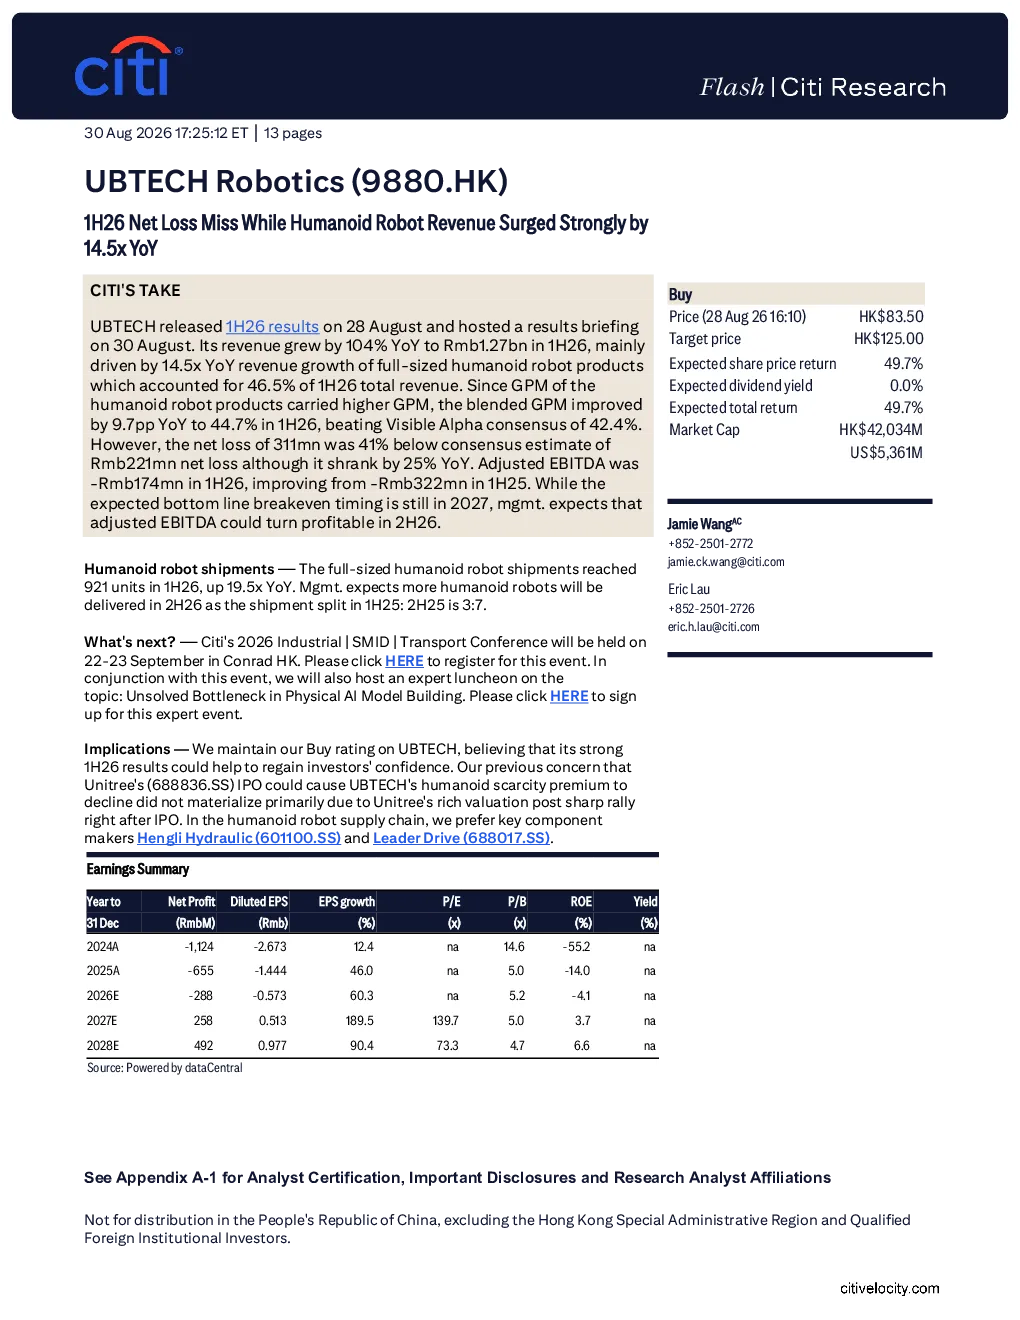
优必选2026年上半年营收同比增长104%至12.7亿元人民币,主要得益于全尺寸人形机器人产品营收同比增长14.5倍,该产品营收占总营收的46.5%。综合毛利率同比增长9.7个百分点至44.7%,超出市场预期。净亏损为3.11亿元人民币,低于市场预期,同比下滑25%。调整后EBITDA为-1.74亿元人民币,较2025年上半年有所改善,管理层预计2026年下半年有望转盈为盈。
优必选人形机器人业务进展如何?
2026年上半年全尺寸人形机器人出货量达到921台,同比增长19.5倍。该产品营收占总营收的46.5%,成为公司主要增长动力。管理层预计2026年下半年将交付更多人形机器人,因为2025年上半年出货量分配比例为2:7。人形机器人业务已成为优必选的核心竞争力,未来发展潜力巨大。
优必选所属赛道发展趋势如何?
人形机器人赛道正处于快速发展阶段,市场需求持续扩大,技术迭代加速。优必选作为行业领先企业,积极布局全尺寸人形机器人产品,市场份额不断提升。随着技术成熟和应用场景拓展,人形机器人有望在工业、服务等领域实现广泛应用,赛道整体发展前景广阔。
优必选研报重点分析了哪些方向?
研报重点分析了优必选2026年上半年的业绩表现,特别是人形机器人业务的增长情况。同时,报告还评估了公司综合毛利率、净亏损等财务指标,并探讨了人形机器人出货量、未来交付计划等业务进展。此外,报告还涉及投资评级、目标价以及相关公司分析等内容,为投资者提供了全面的分析视角。
优必选研报提示了哪些风险因素?
研报提示了优必选面临的下行风险,包括收入增长弱于预期、人形机器人发展速度慢于预期、盈利能力差于预期等。这些风险因素可能对公司未来发展产生不利影响。投资者在关注公司业绩增长的同时,也应充分评估相关风险,谨慎做出投资决策。
你可能感兴趣
【优必选】2023年报点评:订单延期交付导致业绩增长不及预期,人形机器人未来可期
未知机构2024-03-28
美国ISM非制造业指数不及预期, 50大城市土地出让收入同比大涨
东证期货2018-05-04
机器人行业周报:优必选纳入港股通大涨,人形机器人为新质生产力重要方向
机械设备西南证券2024-03-10
【研选】新质生产力成为两会热门话题,人形机器人有望引领智能制造浪潮,港股优必选大涨88%,分析师看好两大细分方向;全球最大的小商品批发市场从市场经营管理者转型综合贸易服务商,分析师看好其步入收获期
未知机构2024-03-07
人形机器人板块大涨点评:特斯拉2026-2027年连续扩产10倍量产指引大超预期,人形机器人商业化落地进程加速
机械设备上海证券2025-01-09
【国君社服零售】永辉超市:上半年预计净亏损1.2亿元,同比大幅减亏r
未知机构2022-07-15
上半年业绩不及预期,创新药收入占比有望持续攀升
安捷证券2021-09-16
有色金属海外季报:Orano2024H1收入同比下降1%至22.72亿欧元,归属于母公司股东净亏损为1.33亿欧元
有色金属华西证券2024-08-12
3C计算机 用友网络公布1H26业绩 收入37.27亿元 同比 4.08 归母净亏损9.29
未知机构2026-08-23
2026年上半年净亏损符合预期,资产负债表压力加剧
德意志银行2026-08-27