猜你想问
通威2026年上半年净亏损情况如何?
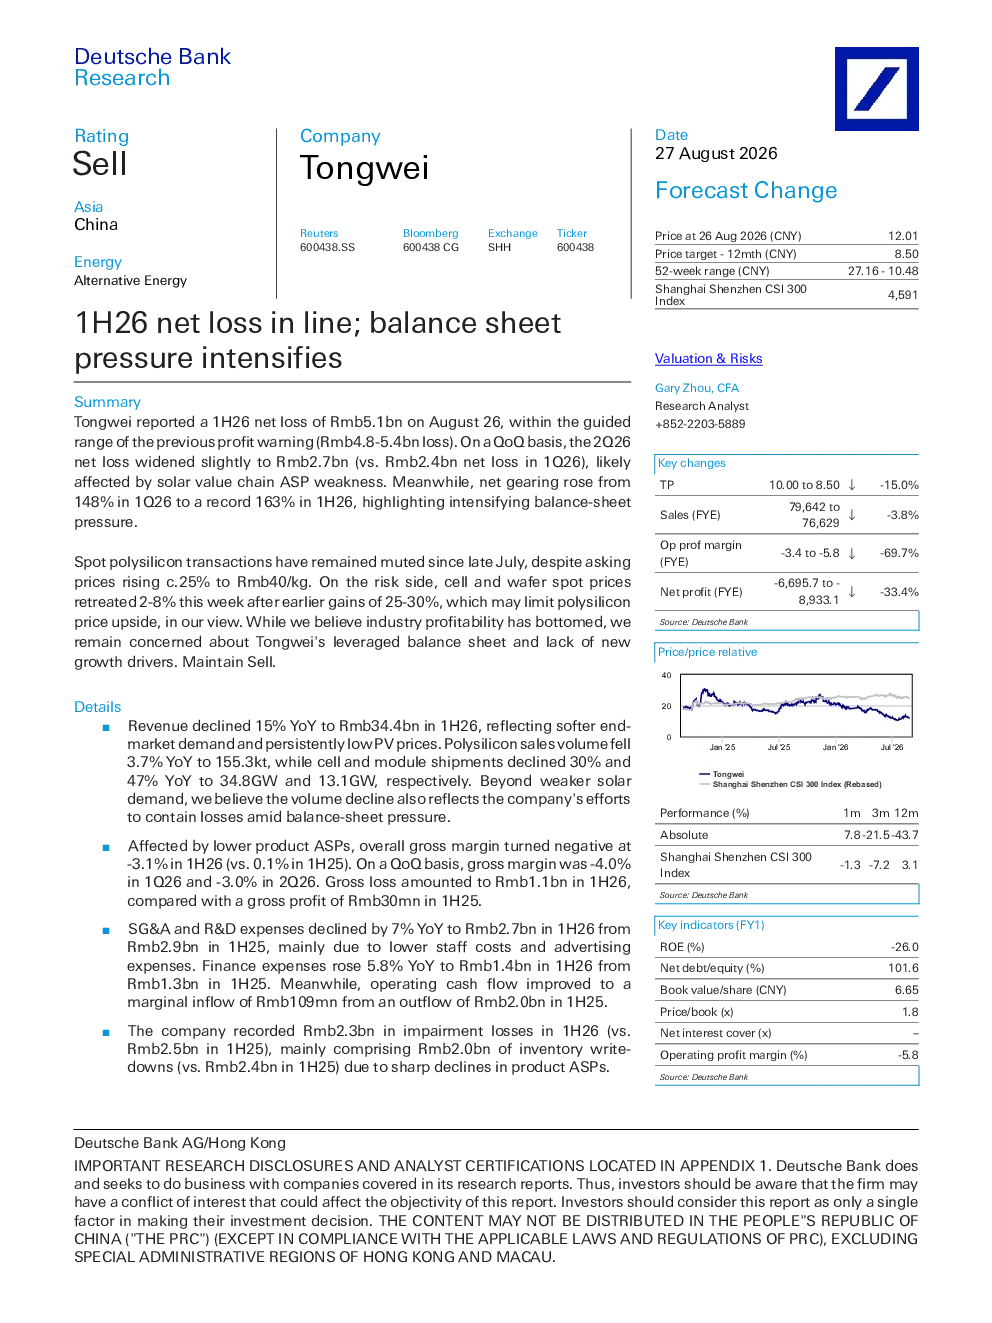
通威2026年上半年净亏损51亿元人民币,符合预期,环比略有扩大至27亿元人民币,主要受太阳能产业链平均售价(ASP)疲软影响。净杠杆率从第一季度的148%上升至上半年的163%,创纪录,凸显资产负债表压力加剧。收入同比下滑15%至344亿元人民币,反映终端市场需求疲软及光伏价格低迷。毛利率转为负数,为-3.1%,毛亏损达11亿元人民币。经营性现金流从2025年上半年的20亿元人民币流出转为2026年上半年的1.09亿元人民币微量流入。计提23亿元人民币减值损失,主要包含20亿元人民币的存货减值。
太阳能光伏行业当前发展趋势如何?
太阳能光伏行业当前面临产业链平均售价(ASP)疲软的挑战,终端市场需求疲软及光伏价格低迷导致行业盈利能力触底。多晶硅现货自7月下旬以来较为沉寂,报价上涨约25%至每公斤40元,但电池片和硅片价格在先前的25-30%涨幅后回落了2-8%,可能限制多晶硅价格上涨空间。行业整合和反倾销努力可能成为主要上行风险因素,但整体仍需关注市场需求和价格波动。
研报对通威业务表现的关键分析点有哪些?
研报指出通威2026年上半年收入同比下滑15%至344亿元人民币,销量方面多晶硅销量同比减少3.7%至155.3千吨,电池片和组件出货量同比分别下降30%和47%。毛利率转为负数,为-3.1%,毛亏损达11亿元人民币。费用方面,SG&A和研发费用同比下滑7%至270亿元人民币,财务费用同比上升5.8%至140亿元人民币。减值损失计提23亿元人民币,主要包含20亿元人民币的存货减值。
当前光伏市场环境的主要特点是什么?
当前光伏市场环境的主要特点是产业链平均售价(ASP)疲软,终端市场需求疲软及光伏价格低迷导致行业盈利能力触底。多晶硅现货自7月下旬以来较为沉寂,报价上涨约25%至每公斤40元,但电池片和硅片价格在先前的25-30%涨幅后回落了2-8%,可能限制多晶硅价格上涨空间。行业面临成本压力和库存问题,但市场仍存在整合和反倾销等潜在利好因素。
研报提示的主要风险有哪些?
研报提示的主要风险包括通威的杠杆资产负债表压力加剧,净杠杆率创纪录达到163%,可能影响企业财务稳定性。此外,缺乏新的增长动力和行业盈利能力触底也值得关注。虽然太阳能需求超出预期、多晶硅行业整合和反倾销努力取得突破、成本控制好于预期可能带来上行风险,但当前市场环境仍需谨慎评估。