猜你想问
这份研报的核心内容是什么?
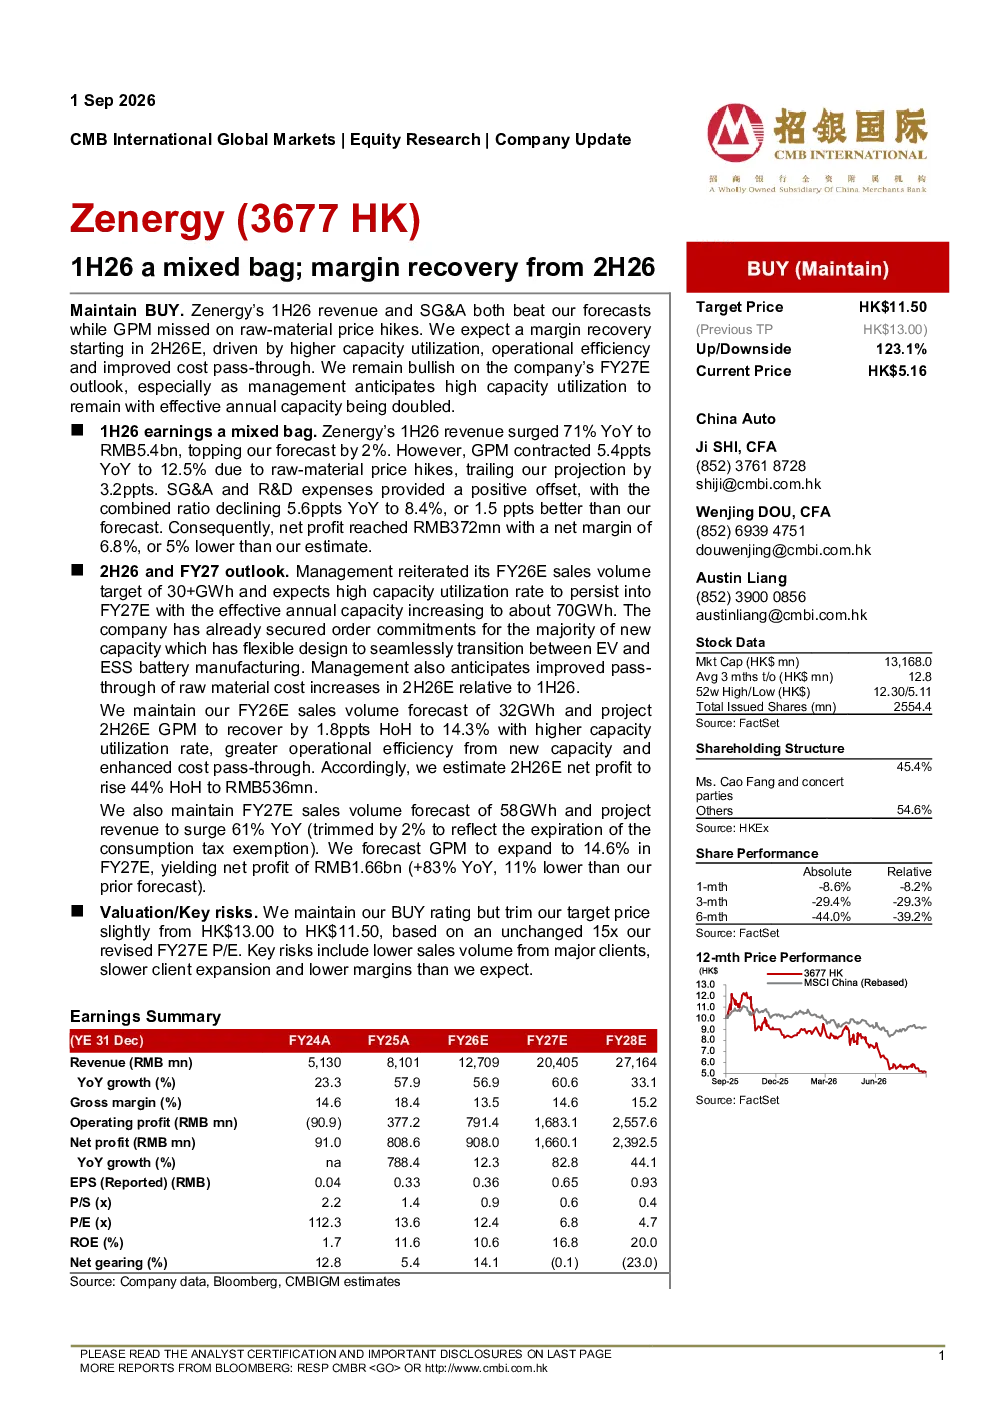
这份研报分析了某公司2026年上半年的业绩表现,指出收入同比增长71%至54亿元人民币,超出预期,但毛利率下滑5.4个百分点至12.5%,净利润为3.72亿元人民币,净利率为6.8%,低于预期。同时,报告展望了2H26及FY27的发展情况,预计销售量目标为30+吉瓦时,高产能利用率将延续至2027财年,有效年产能增至约70吉瓦时,大部分新增产能已获订单承诺。研究预测2026财年销售量预测为320吉瓦时,下半年毛利率回升至14.3%,净利润同比增长44%至5.36亿元人民币;FY27E销售量预测为58GWh,收入同比增长61%,毛利率扩大至14.6%,净利润16.6亿元人民币(同比增长83%)。
该行业的发展趋势如何?
该行业在2026年上半年面临原材料成本上涨的压力,导致毛利率下滑,但公司通过高产能利用率和订单承诺来缓解影响。展望未来,行业将延续高产能利用率趋势,有效年产能将持续增长,同时原材料成本上涨的转嫁将有所改善。行业整体预计将保持增长态势,未来两年销售量和收入均有显著提升空间,毛利率和净利润也将持续改善。
研报的重点分析方向是什么?
研报重点分析了公司2026年上半年的业绩表现及未来展望,包括收入、毛利率、净利润等关键财务指标,以及产能利用率、订单情况等运营数据。同时,报告还预测了2026财年和FY27的销售量、收入、毛利率和净利润,并对公司的估值和风险进行了评估。报告强调了公司高产能利用率和订单承诺的优势,以及未来毛利率和净利润的改善预期。
当前市场现状如何判断?
当前市场现状显示,公司虽然面临原材料成本上涨的压力,但通过高产能利用率和订单承诺来缓解了影响。市场对公司的未来发展持积极态度,预计未来两年销售量和收入将显著提升,毛利率和净利润也将持续改善。行业整体预计将保持增长态势,但公司仍需关注原材料成本波动和客户拓展等风险因素。
研报提示了哪些风险?
研报提示的主要风险包括主要客户销售额下降、客户拓展放缓及利润率低于预期。这些风险可能对公司未来的业绩表现产生不利影响。此外,原材料成本波动和市场竞争加剧也可能对公司经营造成压力。公司需要密切关注这些风险因素,并采取相应的措施来降低风险。