猜你想问
这份研报主要分析了哪些有色金属品种?
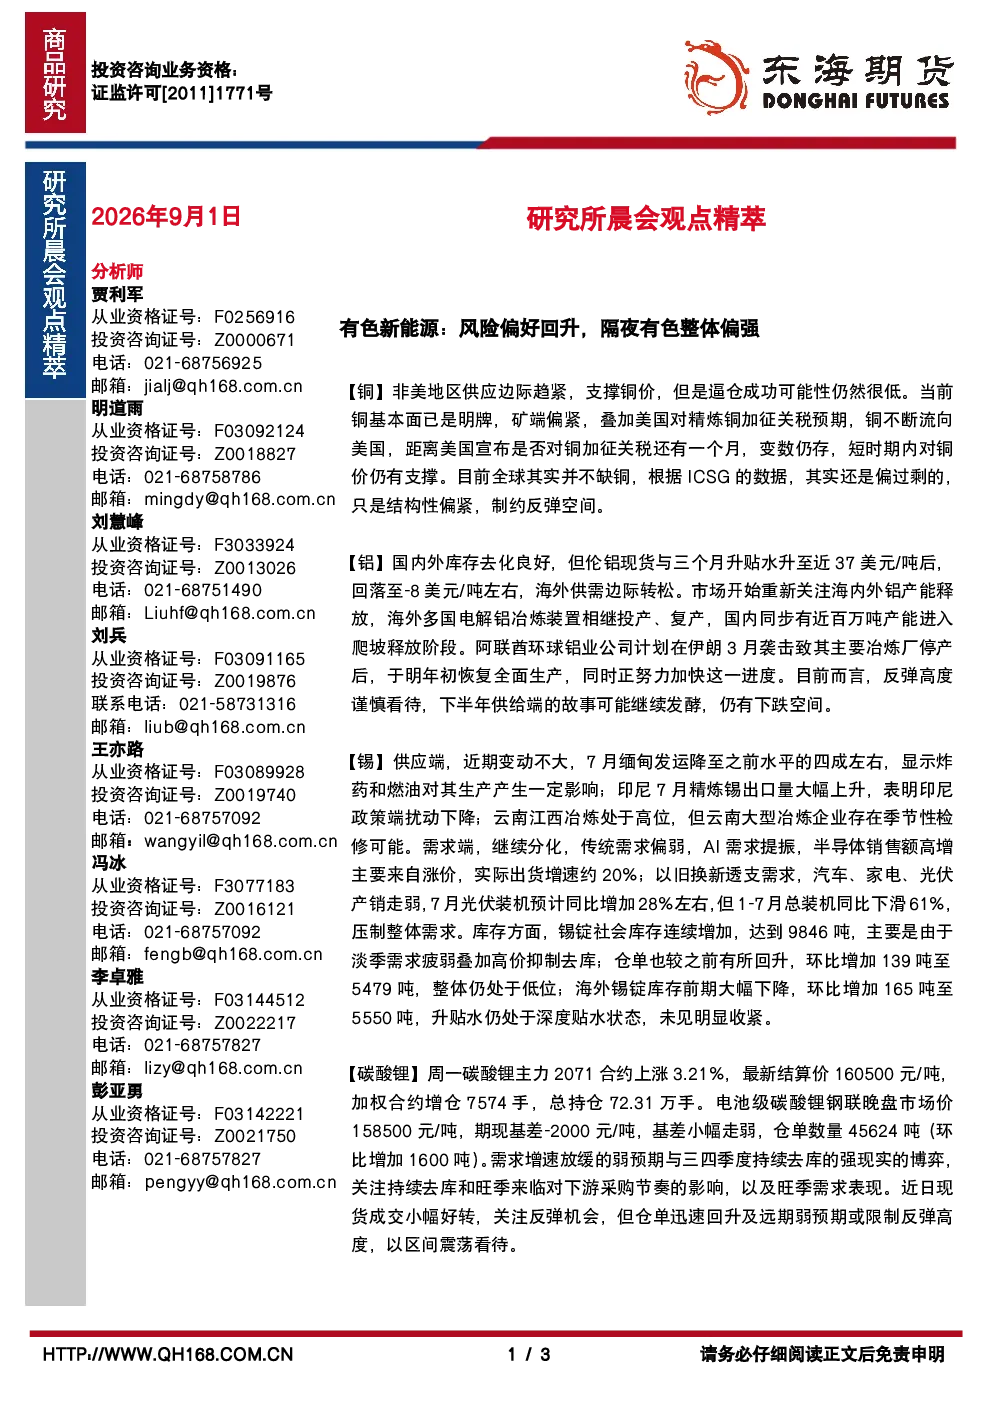
研报重点分析了铜、铝、锡、碳酸锂、工业硅和多晶硅六种有色金属品种。铜方面关注非美地区供应边际趋紧及美国关税预期;铝方面关注国内外库存去化及产能释放;锡方面分析了缅甸发运、印尼出口和国内冶炼情况;碳酸锂方面关注主力合约价格、仓单变化及需求增速;工业硅方面分析了主力合约价格、供需双弱及库存情况;多晶硅方面关注主力合约价格、光伏行业会议及价格走势。
报告对铜价走势有何核心观点?
报告认为铜价短期受非美地区供应边际趋紧和美国对精炼铜加征关税预期支撑,但全球铜整体偏过剩,结构性偏紧制约反弹空间。矿端供应偏紧叠加关税预期导致铜流向美国,但距离美国正式宣布关税决定还有一个月,变数存在。逼仓可能性低,铜价短期有支撑,但反弹高度有限。
铝行业目前面临的主要供需变化是什么?
铝行业目前国内外库存去化良好,伦铝现货与三个月升贴水从近37美元/吨回落至-8美元/吨左右,显示海外供需边际转松。市场关注海外铝产能释放,多国电解铝装置投产、复产,国内近百万吨产能进入爬坡释放阶段。阿联酋环球铝业计划恢复生产,但报告认为反弹高度谨慎,下半年供给端或继续发酵,仍有下跌空间。
报告如何评估碳酸锂市场的现状?
报告显示碳酸锂主力2071合约涨3.21%,结算价160500元/吨,增仓7574手,总持仓72.31万手。钢联晚盘价158500元/吨,期现基差-2000元/吨,仓单增1600吨至45624吨。需求增速放缓与三四季度去库博弈是当前市场焦点,关注持续去库和旺季需求表现。现货成交好转,但仓单回升及远期弱预期限制反弹高度,市场以区间震荡看待。
研报提示的有色金属投资风险有哪些?
研报提示的风险包括:铜方面存在美国关税决定变数及逼仓可能性;铝方面下半年供给端或继续发酵导致价格下跌;锡方面淡季需求疲弱叠加高价抑制库存去化;碳酸锂方面三四季度去库与旺季需求表现博弈;工业硅方面供需双弱、社会库存高位;多晶硅方面光伏行业会议引发政策和行业自律预期,组件价格暂未跟随,硅片和电池片价格持续下调,行情偏弱震荡。各品种均存在需求放缓、库存高企等压力。