猜你想问
国债期货震荡上行的主要原因是什?
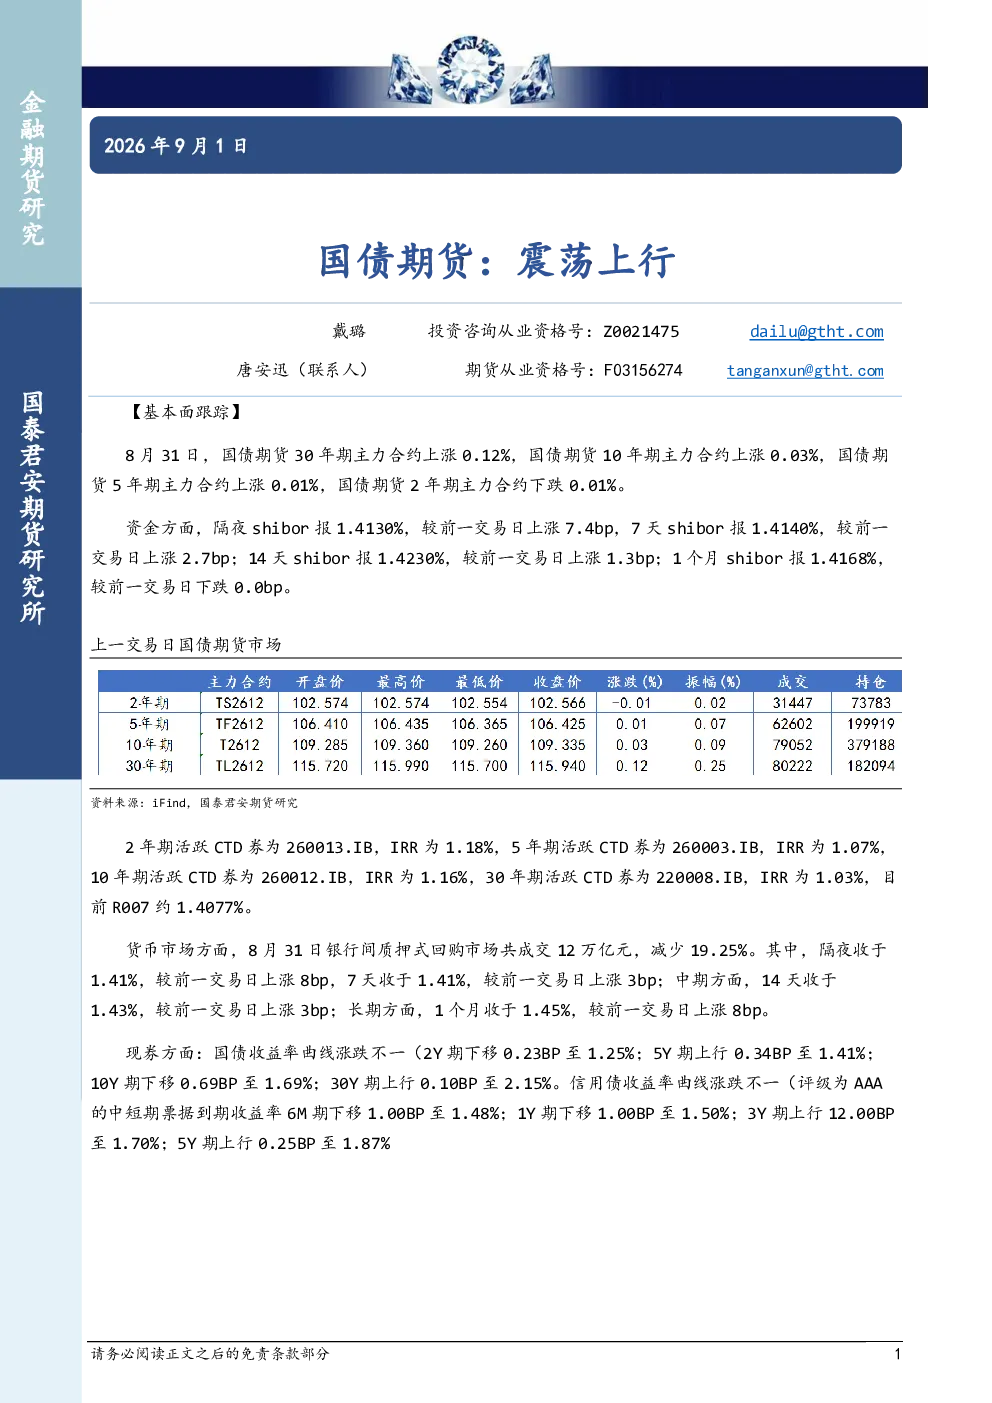
国债期货震荡上行主要受资金面和现券收益率曲线影响。8月31日,shibor整体上涨,隔夜、7天、14天shibor分别上涨7.4bp、2.7bp、1.3bp,显示短期资金成本上升。货币市场成交12万亿元,减少19.25%,隔夜、7天、14天、1个月回购利率分别上涨8bp、3bp、3bp、8bp。现券收益率曲线涨跌不一,2年期下行0.23BP至1.25%,5年期上行0.34BP至1.41%,10年期下行0.69BP至1.69%,30年期上行0.10BP至2.15%。这些数据表明市场资金流动性变化和债券供需关系共同作用,导致国债期货价格震荡上行。
国债期货行业发展趋势如何?
国债期货行业发展趋势需结合宏观经济和政策环境分析。中国8月官方制造业PMI为49.8,预期49.6,前值49.2,处于荣枯线以下,显示经济承压,可能推动市场对降息降准预期增强。信用债收益率曲线同样涨跌不一,AAA级中短期票据6M期、1Y期分别下行1.00BP至1.48%、1.50%,3Y期上行12.00BP至1.70%,5Y期上行0.25BP至1.87%,反映信用分层风险。国债期货趋势强度为0,表明短期市场方向不明,需关注后续政策动向和资金面变化。
报告重点分析了哪些方向?
报告重点分析了国债期货基本面和宏观环境。从基本面看,国债期货主力合约震荡上行,30年期上涨0.12%,10年期上涨0.03%,5年期上涨0.01%,2年期下跌0.01%。资金方面,shibor整体上涨,隔夜、7天、14天shibor分别上涨7.4bp、2.7bp、1.3bp。现券收益率曲线涨跌不一,2年期下行0.23BP至1.25%,5年期上行0.34BP至1.41%,10年期下行0.69BP至1.69%,30年期上行0.10BP至2.15%。宏观方面,8月制造业PMI为49.8,显示经济复苏动能不足,可能影响市场对利率走势的判断。
当前市场现状如何判断?
当前市场现状表现为国债期货震荡运行,宏观经济承压,政策预期存在不确定性。国债期货主力合约价格涨跌互现,30年期上涨0.12%,10年期上涨0.03%,5年期上涨0.01%,2年期下跌0.01%。资金面显示短期资金成本上升,shibor整体上涨,隔夜、7天、14天shibor分别上涨7.4bp、2.7bp、1.3bp。现券收益率曲线涨跌不一,2年期下行0.23BP至1.25%,5年期上行0.34BP至1.41%,10年期下行0.69BP至1.69%,30年期上行0.10BP至2.15%。经济数据显示制造业PMI为49.8,低于预期,可能加剧市场对经济前景的担忧。
研报提示哪些风险?
研报提示的主要风险包括经济下行压力和政策预期变化。当前制造业PMI处于荣枯线以下,显示经济复苏面临挑战,可能影响市场对货币政策宽松的预期。资金面短期收紧,shibor整体上涨,隔夜、7天、14天shibor分别上涨7.4bp、2.7bp、1.3bp,可能限制债券价格上行空间。信用债收益率曲线分化,3年期AAA级中短期票据上行12.00BP至1.70%,反映信用风险上升。国债期货趋势强度为0,表明市场短期方向不明,需警惕政策转向和资金面波动带来的风险。