猜你想问
这份研报主要分析了什么内容?
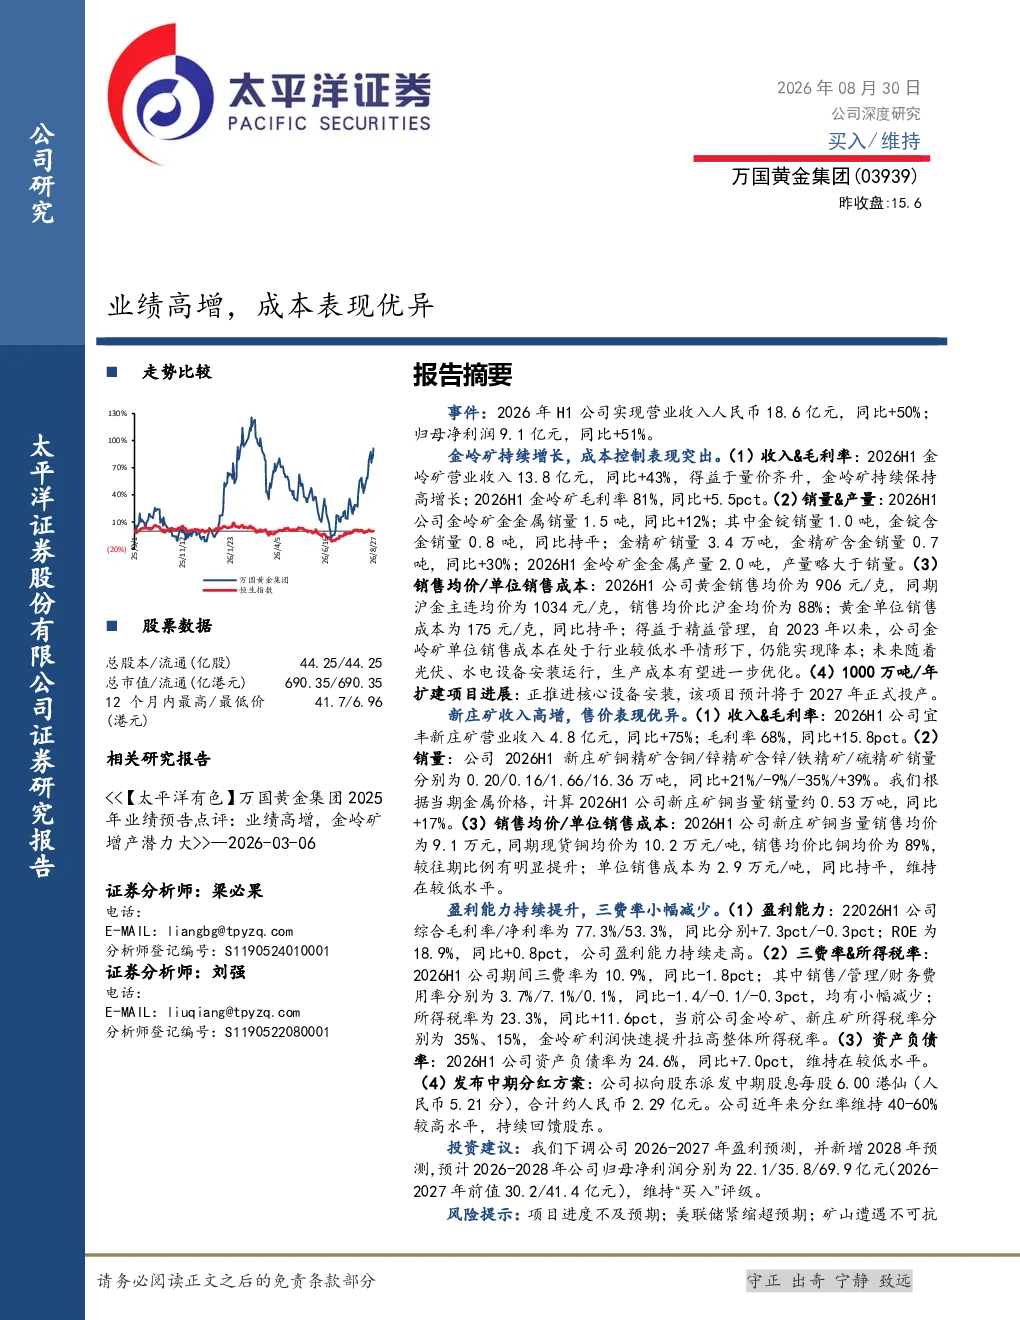
这份研报主要分析了万国黄金集团2026年上半年的业绩表现,包括营业收入、净利润、毛利率、三费率等关键财务指标,以及金岭矿和新庄矿的运营情况。报告指出公司整体业绩高增,毛利增加5.7亿元,综合毛利率提升至77.3%,但净利率略有下降。金岭矿和新庄矿收入均实现显著增长,成本控制表现突出,单位采矿支出同比减少5%。此外,报告还提及公司资本开支大幅增加用于扩建项目,并发布了中期分红方案。
黄金行业目前的发展趋势如何?
黄金行业目前的发展趋势主要体现在供需关系变化和成本控制上。从供需看,金岭矿和新庄矿的产量均实现增长,其中金岭矿黄金销量同比增加12%,金精矿含金销量增长30%。资源储量方面,金岭矿黄金储量同比增加550%。成本控制方面,报告显示公司通过优化运营,单位采矿支出同比减少5%,但选矿成本有所上升。行业整体面临美联储紧缩等外部风险,但黄金作为避险资产仍具长期价值。
研报重点分析了哪些方面?
研报重点分析了万国黄金集团的金岭矿和新庄矿的业绩表现。金岭矿方面,报告详细披露了其营业收入、销量、毛利率、成本支出及黄金销售均价等数据,并强调其新增扩建项目的进展。新庄矿方面,报告突出了其收入高增和成本控制成效,铜金属当量销量增长17%。此外,报告还分析了公司整体财务状况,如三费率小幅减少、经营性现金流大幅增长等,并提及资本开支主要用于设备购置和扩建。
当前市场对黄金行业的判断是什么?
当前市场对黄金行业的判断需关注供需动态和成本结构变化。从供给端看,金岭矿和新庄矿的产量均实现增长,但采矿量有所下降,选矿量上升,反映资源开采效率提升。从需求端看,黄金销量保持稳定,但销售均价未变。成本方面,报告显示公司通过技术改进,单位采矿支出同比减少5%,但选矿成本有所上升。整体来看,黄金行业面临项目进度、美联储政策、矿山运营等风险,但行业长期发展仍具支撑。
研报提到了哪些主要风险?
研报提到了三个主要风险:一是项目进度不及预期,公司扩建项目若未能按计划投产,可能影响未来产量和盈利能力;二是美联储紧缩超预期,货币政策变化可能影响黄金价格波动;三是矿山遭遇不可抗力因素导致减停产风险,自然灾害等突发事件可能中断矿山运营,影响业绩表现。这些风险需持续关注,但报告未对具体影响程度进行量化分析。