猜你想问
茶百道2026年营收和净利润增长情况如何?
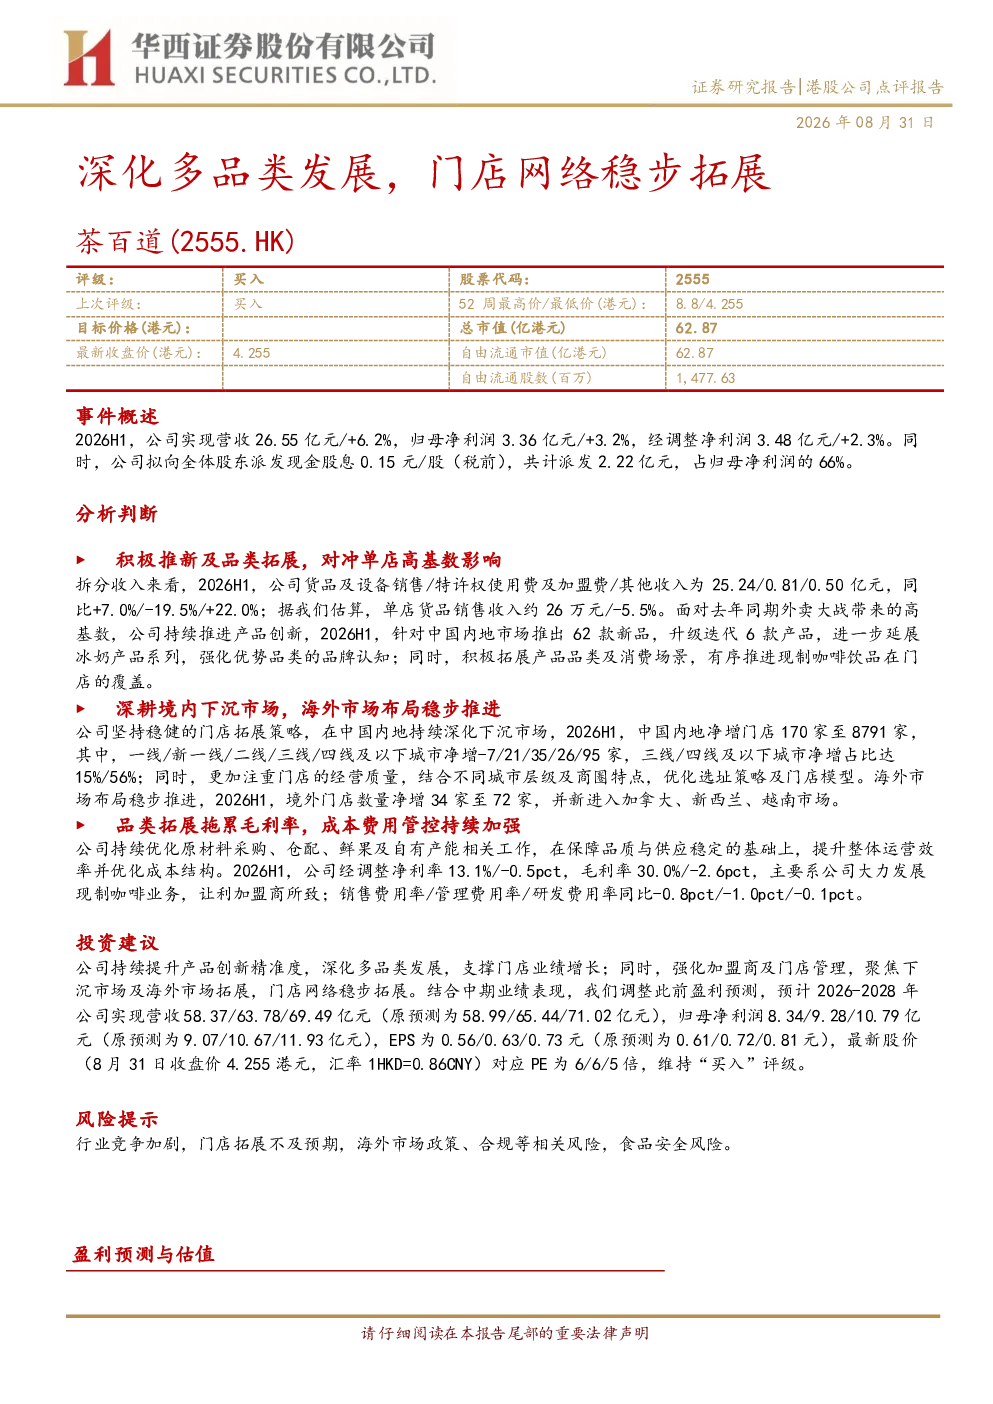
2026年上半年,茶百道实现营收26.55亿元,同比增长6.2%;归母净利润3.36亿元,同比增长3.2%。经调整净利润3.48亿元,同比增长2.3%。公司拟派发现金股息0.15元/股(税前),占归母净利润的66%。收入增长主要得益于货品及设备销售(+7.0%)、其他收入(+22.0%),但特许权使用费及加盟费(-19.5%)有所下降。单店货品销售收入约26万元,同比下降5.5%
茶百道如何通过品类拓展和门店网络拓展提升业绩?
茶百道通过积极推新及品类拓展对冲单店高基数影响,推出62款新品、升级6款产品,延展冰奶系列,拓展现制咖啡饮品覆盖。境内市场深耕下沉,净增门店170家至8791家,其中三线/四线及以下城市净增占比达15%/56%。海外市场稳步推进,净增34家至72家,新进入加拿大、新西兰、越南市场。这些举措有助于提升品牌竞争力和市场份额,但品类拓展也拖累毛利率至30.0%(-2.6pct)
茶百道在成本费用管控方面有哪些表现?
茶百道持续加强成本费用管控,销售费用率/管理费用率/研发费用率同比分别下降0.8pct、1.0pct、0.1pct。尽管现制咖啡业务让利加盟商导致毛利率下降,但整体费用结构优化有助于提升盈利能力。经调整净利率为13.1%(-0.5pct),公司通过精细化管理提升运营效率
茶百道未来几年的发展策略和盈利预测如何?
茶百道深化多品类发展,强化加盟商及门店管理,聚焦下沉及海外市场拓展。调整盈利预测:2026-2028年营收58.37/63.78/69.49亿元,归母净利润8.34/9.28/10.79亿元,EPS 0.56/0.63/0.73元,对应PE 6/6/5倍。公司维持“买入”评级,显示出对未来发展的信心
投资茶百道面临哪些风险?
投资茶百道需关注行业竞争加剧、门店拓展不及预期、海外市场政策合规风险、食品安全风险等。行业竞争激烈可能导致价格战和利润下滑;门店拓展若未达预期将影响收入增长;海外市场政策变化可能带来合规挑战;食品安全问题则可能损害品牌声誉