猜你想问
这份研报的核心内容是什么?
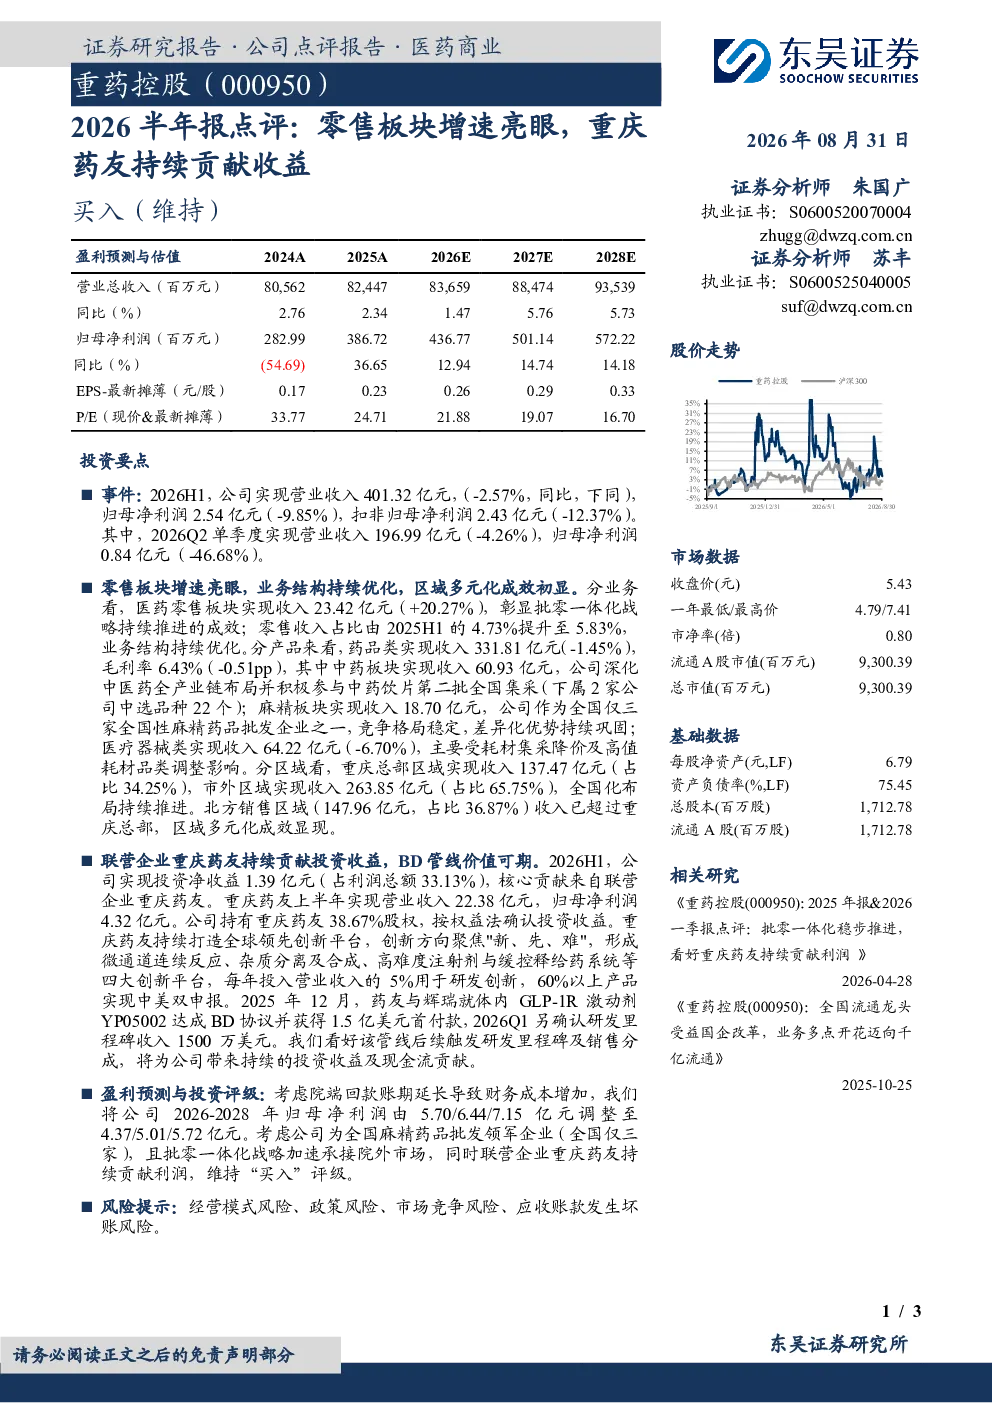
本报告点评了公司2026年上半年的业绩表现,指出其零售板块增速亮眼,医药零售收入同比增长20.27%。报告详细分析了公司营业收入401.32亿元(同比-2.57%)、归母净利润2.54亿元(同比-9.85%)等关键数据,以及批零一体化战略推进情况。同时,报告强调了区域多元化进展和联营企业重庆药友的贡献,重庆药友上半年营收22.38亿元,归母净利润4.32亿元,公司持有38.67%股权。
医药生物行业目前的发展趋势如何?
医药生物行业目前呈现多元化发展趋势,零售板块增长迅速成为亮点。批零一体化战略加速推进,医药零售收入占比提升,但药品类毛利率有所下降。区域多元化成效显现,市外区域收入占比65.75%。同时,创新药研发与外部合作(如辉瑞BD协议)成为重要增长点,但集采政策对医疗器械类收入造成压力。行业整体需关注院端回款账期延长带来的影响。
研报重点分析了哪些方向?
研报重点分析了公司2026年上半年的业绩表现,特别是零售板块的亮眼增长和批零一体化战略的推进情况。报告详细拆解了公司各业务板块的收入、毛利率及同比变化,包括药品类、中药板块、麻精板块和医疗器械类。此外,报告还关注了区域多元化进展,市外区域收入占比提升至65.75%,北方销售区域已超重庆总部。联营企业重庆药友的贡献也受到重点关注,其创新管线与辉瑞达成的BD协议带来重要收入。
当前医药生物市场的现状如何?
当前医药生物市场呈现多元化竞争格局,零售板块成为重要增长引擎,但药品类毛利率面临压力。批零一体化战略加速,区域多元化成效逐步显现,市外市场贡献提升。创新药研发成为行业焦点,部分企业通过外部合作获得资金支持。然而,集采政策持续影响医疗器械类收入,院端回款账期延长也给企业带来经营压力。市场竞争激烈,企业需关注政策变化和经营模式风险。
研报提到了哪些风险提示?
研报提示了医药生物行业及公司面临的多重风险。经营模式风险方面,批零一体化战略的推进效果和区域多元化能否持续增长存在不确定性。政策风险包括集采政策对药品和医疗器械收入的影响,以及院端回款账期延长带来的现金流压力。市场竞争风险需关注同类企业的竞争策略。此外,应收账款坏账风险也是需要关注的因素,需密切关注客户信用状况和回款情况。