Ticketplus有望实现快速的市场扩张,同时提高EBITDA和利润率
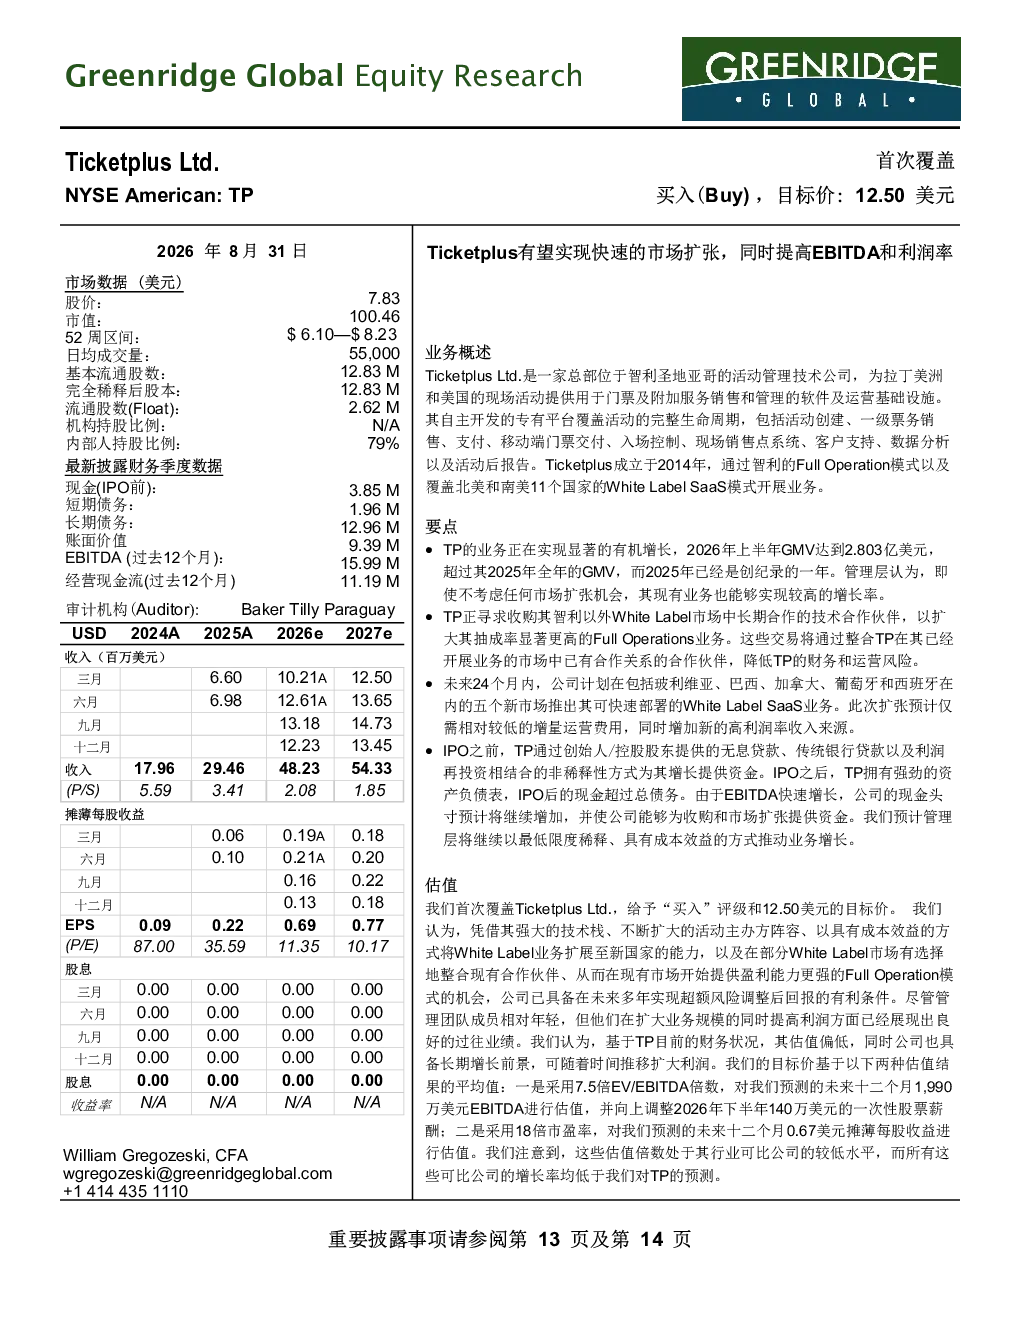
首次覆盖买入(Buy),目标价:12.50美元 Ticketplus Ltd.NYSE American: TP Ticketplus有望实现快速的市场扩张,同时提高EBITDA和利润率 业务概述 Ticketplus Ltd.是一家总部位于智利圣地亚哥的活动管理技术公司,为拉丁美洲和美国的现场活动提供用于门票及附加服务销售和管理的软件及运营基础设施。其自主开发的专有平台覆盖活动的完整生命周期,包括活动创建、一级票务销售、支付、移动端门票交付、入场控制、现场销售点系统、客户支持、数据分析以及活动后报告。Ticketplus成立于2014年,通过智利的Full Operation模式以及覆盖北美和南美11个国家的White Label SaaS模式开展业务。 要点 ·TP的业务正在实现显著的有机增长,2026年上半年GMV达到2.803亿美元,超过其2025年全年的GMV,而2025年已经是创纪录的一年。管理层认为,即使不考虑任何市场扩张机会,其现有业务也能够实现较高的增长率。·TP正寻求收购其智利以外White Label市场中长期合作的技术合作伙伴,以扩大其抽成率显著更高的Full Operations业务。这些交易将通过整合TP在其已经开展业务的市场中已有合作关系的合作伙伴,降低TP的财务和运营风险。·未来24个月内,公司计划在包括玻利维亚、巴西、加拿大、葡萄牙和西班牙在内的五个新市场推出其可快速部署的White Label SaaS业务。此次扩张预计仅需相对较低的增量运营费用,同时增加新的高利润率收入来源。·IPO之前,TP通过创始人/控股股东提供的无息贷款、传统银行贷款以及利润再投资相结合的非稀释性方式为其增长提供资金。IPO之后,TP拥有强劲的资产负债表,IPO后的现金超过总债务。由于EBITDA快速增长,公司的现金头寸预计将继续增加,并使公司能够为收购和市场扩张提供资金。我们预计管理层将继续以最低限度稀释、具有成本效益的方式推动业务增长。 估值 我们首次覆盖Ticketplus Ltd.,给予“买入”评级和12.50美元的目标价。 我们认为,凭借其强大的技术栈、不断扩大的活动主办方阵容、以具有成本效益的方式将White Label业务扩展至新国家的能力,以及在部分White Label市场有选择地整合现有合作伙伴、从而在现有市场开始提供盈利能力更强的Full Operation模式的机会,公司已具备在未来多年实现超额风险调整后回报的有利条件。尽管管理团队成员相对年轻,但他们在扩大业务规模的同时提高利润方面已经展现出良好的过往业绩。我们认为,基于TP目前的财务状况,其估值偏低,同时公司也具备长期增长前景,可随着时间推移扩大利润。我们的目标价基于以下两种估值结果的平均值:一是采用7.5倍EV/EBITDA倍数,对我们预测的未来十二个月1,990万美元EBITDA进行估值,并向上调整2026年下半年140万美元的一次性股票薪酬;二是采用18倍市盈率,对我们预测的未来十二个月0.67美元摊薄每股收益进行估值。我们注意到,这些估值倍数处于其行业可比公司的较低水平,而所有这些可比公司的增长率均低于我们对TP的预测。 William Gregozeski, CFAwgregozeski@greenridgeglobal.com+1 414 435 1110 重要披露事项请参阅第13页及第14页 首次报告-2026/08/31 公司概述 Ticketplus Ltd.是一家总部位于智利圣地亚哥的活动管理技术公司,为拉丁美洲和美国的现场活动提供用于门票及附加服务销售和管理的软件及运营基础设施。其自主开发的专有平台覆盖活动的完整生命周期,包括活动创建、一级票务销售、支付、移动端门票交付、入场控制、现场销售点系统、客户支持、数据分析以及活动后报告。Ticketplus成立于2014年,通过智利的Full Operation模式以及覆盖北美和南美11个国家的White Label SaaS模式开展业务。 Full Operation模式 Ticketplus作为活动主办方和场馆的主要票务及运营合作伙伴,提供线上和移动端销售平台、门票库存及场馆座位图、支付处理、客户支持、现场工作人员、门禁设备、自助服务终端、票房系统以及活动后结算。公司作为全方位服务合作伙伴,与客户就价格档次、推广策略、开售时间和库存释放开展合作,同时还可支持商品、食品和饮料、停车及VIP销售。合同通常是独家的,期限为一至三年,除非在通知期内终止,否则将自动续约。 公司通常按门票票面价值收取8%至15%的服务费,外加部分运营服务费,2025年Full Operation的综合抽成率为商品交易总额(“GMV”)的17.4%。2025年,Full Operation模式占收入的94.3%,GMV为1.597亿美元,收入为2,780万美元。通过Full Operation模式处理的门票超过550万张,占2025年发行门票总量的略高于50%。由于在智利拥有更长的运营历史、更深厚的客户关系以及在该市场已经建立的现场基础设施,目前智利是唯一采用Full Operation模式的国家。Ticketplus可能需要负责已取消活动的退款,并使用结算准备金和其Ticketplus Risk系统来监控风险敞口。Full Operation模式未来的增长预计将来自将WhiteLabel合作伙伴转化为Full Operation客户和/或收购其现有市场中的现有White Label合作伙伴,以此在将这些市场扩展至Full Operation模式的同时降低整合和财务风险。 White Label SaaS模式 Ticketplus将其平台授权给地区性票务公司、场馆、体育俱乐部和活动主办方,这些客户保留自己的品牌和客户关系。客户可以使用核心票务引擎、品牌网站和移动应用程序、支付、数据分析、门禁控制、CRM、电子邮件营销、电子商务、会员服务和流媒体,并可随着需求扩大启用更多功能。上线流程包括历史数据迁移、员工培训,以及与会计、营销、CRM和场馆管理系统的集成。 White Label合同通常为一年期并自动续约,定价根据交易量、启用的模块和支持级别。2025年,SaaS模式的平均抽成率为已处理GMV的1.63%,GMV为1.091亿美元,产生收入170万美元。尽管该模式在2025年仅产生总收入的5.7%,但其处理了超过470万张门票,并且是公司进入新市场的主要方式,无需在当地复制完整的运营组织。在SaaS模式下,Ticketplus不承担活动取消和客户退款的财务风险。公司目前在阿根廷、智利、哥伦比亚、哥斯达黎加、多米尼加共和国、厄瓜多尔、墨西哥、巴拉圭、秘鲁、美国和乌拉圭提供该服务,未来24个月预计将进入的增长市场包括玻利维亚、巴西、加拿大、葡萄牙和西班牙,此后还将进入更多市场。由于其SaaS平台具有轻资产性质,扩张所带来的财务风险相对较低。 平台与技术 Ticketplus在智利作为端到端运营商推出业务后,将其平台开发为公司运营的技术基础。公司利用内部团队构建了全栈平台,并最终于2018年推出SaaS模式。该平台被设计为模块化的云端系统,能够支持大批量门票发售、复杂的场馆座位图、本地支付方式、实时库存以及安全的门票验证。基础层负责管理活动创建、价格、促销、客户账户、订单和支付。分销层连接消费者网站、移动应用程序、第三方分销商、实体售票处和自助服务终端。顶层包括数据分析、CRM、联盟销售、忠诚度计划、会员服务以及其他更高价值的工具。 首次报告-2026/08/31 公司概述(续) 公司的平台为活动主办方提供其所谓的“Smart Ticketing”,提供除票务之外更广泛的数据。其平台将数字门票和动态二维码与闸机、手持扫描设备和离线验证相结合,使场馆网络连接受限时入场运营仍可继续进行。其电子商务和销售点模块支持商品、食品和饮料、停车及VIP套餐,而会员工具则用于管理季票、定期计费、会员权益和续订。API将该平台与分销商、活动发现网站、场馆管理系统、赞助商、会计软件和财务报告系统连接起来。在COVID-19停摆期间开发的流媒体功能目前仍可用于混合型活动和按次付费活动。活动主办方可以获得涵盖GMV、转化率、获客成本、定价、买家地域分布和营销等指标的仪表板。公司一直在努力整合AI,用于活动推荐、需求预测、动态定价、客户细分、欺诈检测和自动财务对账。该平台在某些方面使用第三方合作伙伴,包括在Amazon Web Services上运行,但票务、支付、门禁控制和商业智能等核心技术均未外包。公司交付的所有门票中,实体门票占比不到1%。公司没有运营或开发任何类型二级市场软件的计划。 客户群 公司主要专注于独立活动主办方、场馆、体育组织、地区性票务公司以及中小型活动,这些客户过去一直难以获得大型活动运营商所拥有的技术和运营支持。不过,TP全面的技术和运营平台也能够支持大型全球巡演和大规模活动,公司曾为由Justin Bieber、Bad Bunny和Paul McCartney出演的活动以及FIFA U-20世界杯提供服务。2025年,该平台在超过39,800场活动(同比增长53.1%)中处理了超过1,020万张门票(同比增长27.5%),服务超过2,800个活跃的活动主办方、场馆和合作伙伴(同比增长33.3%),产生GMV 2.689亿美元。绝大多数此类活动被视为中小型活动,即参与人数少于5,000人。公司2025年的销售构成以体育(31.5%)、音乐(30.1%)和节庆活动(22.1%)为主,其次是旅游、戏剧和视觉艺术、社区和文化活动以及商业和专业活动。Ticketplus的客户群高度多元化,没有任何单一活动主办方占收入的重大比例。因此,TP的业务受季节性波动影响相对较小,且由于活动的重复性,客户坏账较少。 运营 Ticketplus保持精简的运营结构,拥有36名员工,其中大多数位于智利。管理层认为,其现有团队有能力支持公司的增长计划,同时在新开拓的市场进行针对性招聘。公司与技术合作伙伴开展合作,包括阿根廷的Livepass和Autoentrada、巴拉圭的Ticketea、墨西哥的La Maraka和Startickets以及智利的PasesParques,同时还会为Full Operation活动使用临时现场运营人员。公司的内部工程团队开发并持续升级其软件技术栈,包括针对特定国家的发票和支付功能、第三方集成以及整体平台升级。公司的运营费用中有很大一部分与软件开发和摊销有关。管理层预计未来不会产生大额资本支出。 IPO之前,公司通过传统银行贷款以及董事长Yethro Dinamarca Santelices提供的无息、无担保贷款相结合的方式,在不稀释股权的情况下为所有运营提供资金。截至2025年12月31日,Ticketplus从智利三家大型银行获得的银行贷款为1,318万美元,利率介于4.69%至9.77%之间;此外,公司还欠Dinamarca董事长255万美元贷款和320万美元贸易应付款,这些款项的到期日近期已延长至2029年12月31日。2026年5月11日,公司与Banco Santander Chile签订了一笔25亿智利比索(约270万美元)的商业贷款,分48期等额偿还,固定月利率为0.73%。 股权结构 注 : 1在三年内归属。根据2026年股权激励计划,仍有1,944,445股可供发行。 2包括258,814股超额配售股份,以及IPO完成时支付给内部人士和顾问的510,092股股份。 所有由内部人士及持股5%的股东持有的股份,自IPO之日起锁定六个月。 Ticketplus Ltd. 首次报告-2026/08/31 公司及资本历史 ·2014年12月29日—Ticketplus SpA在智利注册成立。·2025年12月3日—为筹备IPO,在开曼群岛注册成立Ticketplus Ltd.作为控股公司。·2026年