猜你想问
威孚高科2026年业绩表现如何?
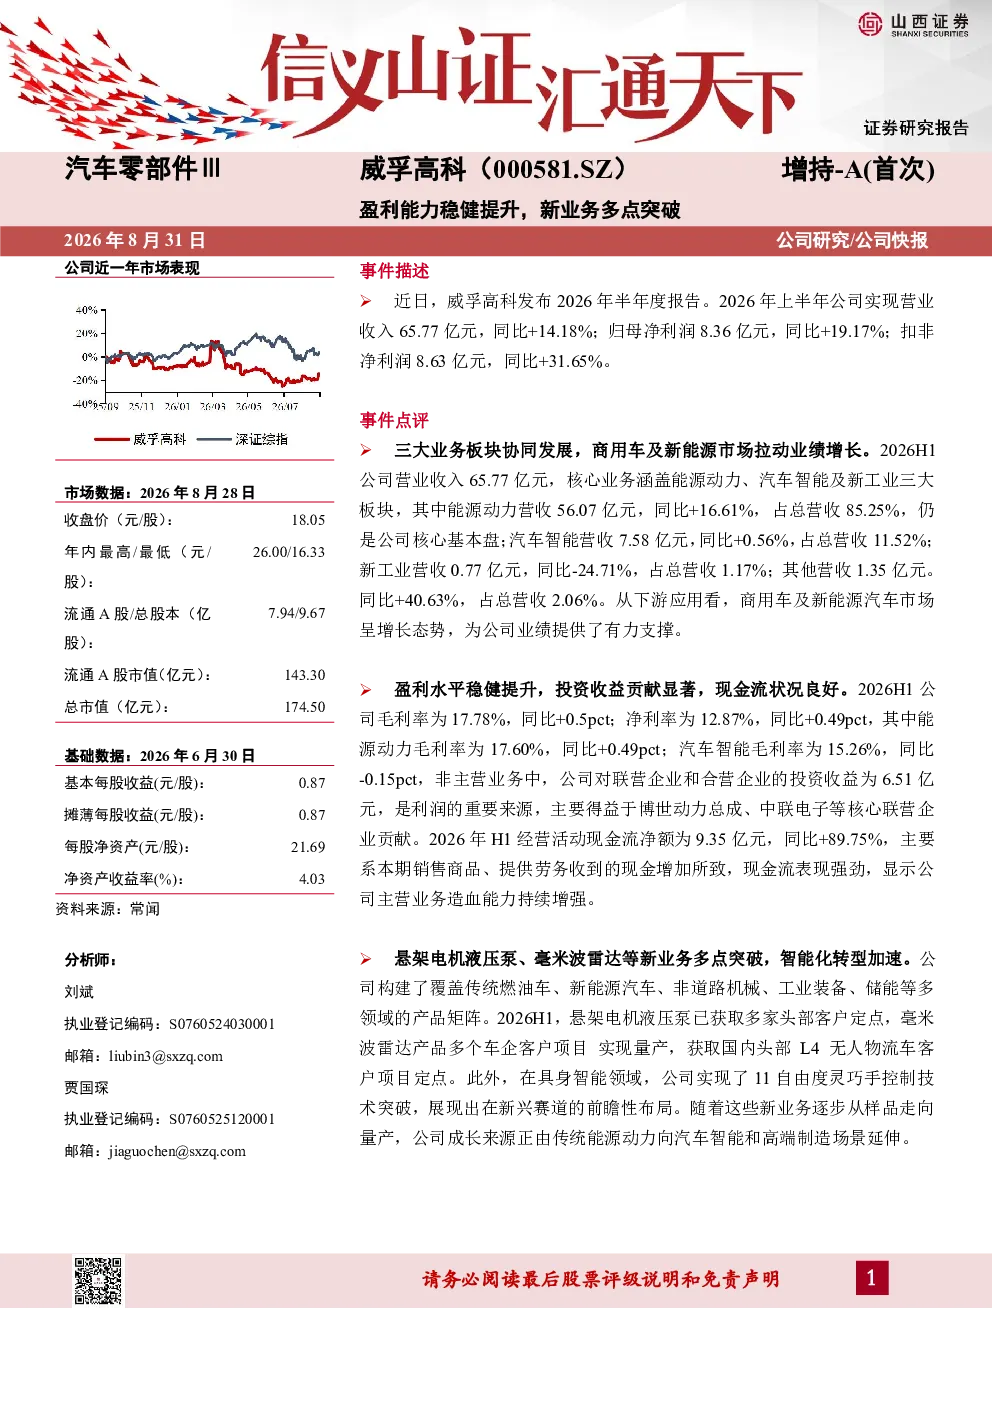
威孚高科2026年上半年业绩表现稳健,盈利能力显著提升。公司三大业务板块协同发展,其中能源动力业务仍是核心基本盘,商用车及新能源汽车市场拉动整体业绩增长。新业务如悬架电机液压泵、毫米波雷达等取得多点突破,智能化转型加速。具体数据显示,营业收入65.77亿元,同比增长14.18%;归母净利润8.36亿元,同比增长19.17%;扣非净利润8.63亿元,同比增长31.65%。毛利率提升至17.78%,净利率达到12.87%
汽车智能赛道发展趋势如何?
汽车智能赛道正经历快速发展阶段,智能化、网联化、电动化成为行业主流趋势。威孚高科在汽车智能领域布局积极,通过悬架电机液压泵、毫米波雷达等新业务实现多点突破。公司汽车智能业务板块营收7.58亿元,占比11.52%,虽然同比增长率较低,但新业务如毫米波雷达已实现量产并获取L4无人物流车客户项目定点,显示出良好的发展潜力。未来,随着智能驾驶技术的不断成熟,相关零部件需求有望持续增长
报告重点分析了哪些业务板块?
报告重点分析了威孚高科的三大业务板块:能源动力、汽车智能和新工业。能源动力业务仍是公司核心基本盘,营收56.07亿元,占比85.25%,同比增长16.61%。汽车智能业务作为新增长点,营收7.58亿元,占比11.52%,虽然增速较慢,但悬架电机液压泵等新业务进展顺利。新工业板块营收0.77亿元,占比1.17%,同比减少24.71%,未来可能需要进一步优化调整
当前汽车行业市场现状如何?
当前汽车行业市场呈现多元化发展态势,传统燃油车市场面临转型压力,新能源汽车市场持续高速增长。商用车市场受经济环境和政策影响较大,而智能化、电动化成为行业竞争焦点。威孚高科凭借在能源动力和汽车智能领域的积累,受益于行业整体增长趋势。公司现金流表现强劲,经营活动现金流净额9.35亿元,同比增长89.75%,显示出良好的经营状况
研报提示了哪些风险因素?
研报提示了四方面风险:市场竞争加剧风险,汽车行业竞争激烈可能导致市场份额变化;技术研发风险,智能化、电动化技术迭代快,研发投入大但成果不确定性高;新业务拓展不及预期风险,悬架电机液压泵等新业务尚处发展初期,市场接受度有待验证;原材料价格波动风险,汽车零部件生产受原材料价格影响较大,可能影响公司盈利能力