猜你想问
本周电新行业研报核心内容有哪些?
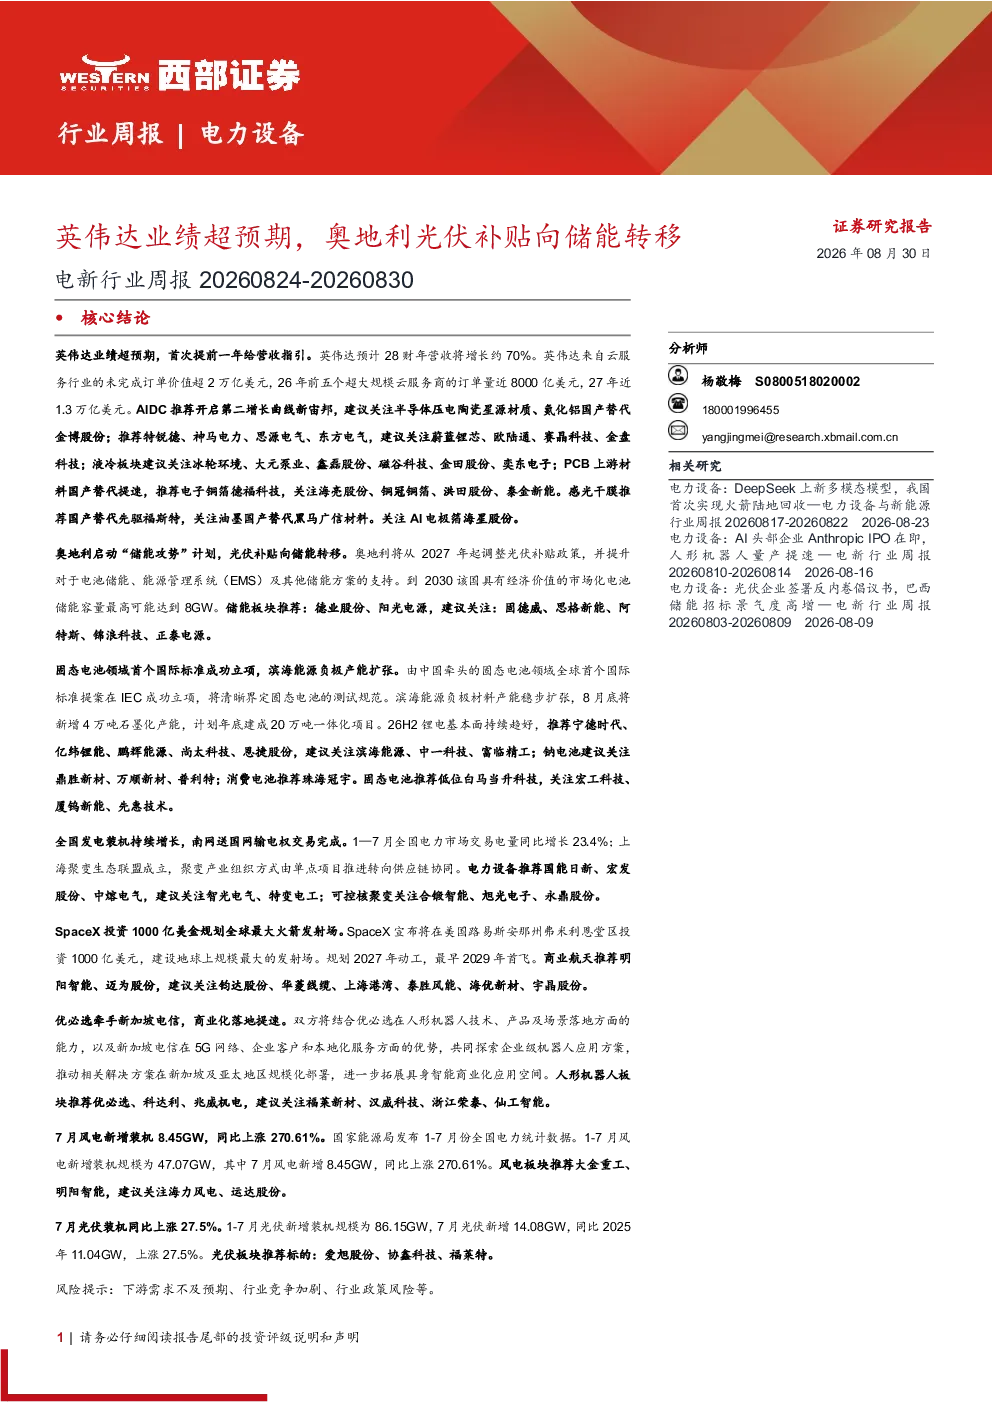
本周电新行业研报核心内容包括英伟达业绩超预期并提前一年给出营收指引,预计28财年营收增长约70%;奥地利调整光伏补贴政策提升对储能支持,到2030年市场化电池储能容量最高可能达到8GW;中国牵头提出的固态电池领域首个国际标准在IEC成功立项;SpaceX投资1000亿美元建设全球最大火箭发射场,规划2027年动工;优必选牵手新加坡电信推动企业级机器人应用方案在新加坡及亚太地区规模化部署。此外,7月风电新增装机8.45GW,同比上涨270.61%;7月光伏新增装机14.08GW,同比上涨27.5%
光伏产业链近期价格走势及发展趋势如何?
光伏产业链近期价格走势显示硅料价格上涨,硅片和电池片价格下降,组件和光伏玻璃价格持平。这反映了上游原材料成本波动对中下游产品价格的影响。从发展趋势看,光伏产业链价格整体呈现分化态势,硅料价格受供需关系影响持续波动,而下游组件价格相对稳定。随着技术进步和规模化生产,电池片和组件成本有望进一步下降,推动光伏发电成本持续降低,有利于市场竞争和行业健康发展。储能板块发展迅速,对光伏产业链的支撑作用增强,未来光伏与储能结合将成为重要发展方向
本周研报重点分析了哪些行业动态?
本周研报重点分析了全球动力电池装机量持续增长,中国厂商市场份额提升;锂盐价格环比小幅上涨,电池级碳酸锂和氢氧化锂价格分别上涨0.49%和0.51%;动力电池价格环比涨跌互现,523方形三元电芯和方形磷酸铁锂电芯价格分别上涨0.16%和0.37%;正极材料价格环比涨跌互现,磷酸铁锂价格微涨;负极材料价格环比稳中有升;隔膜价格环比持平;电解液价格环比稳中有升,六氟磷酸锂价格上涨。这些数据反映了动力电池产业链各环节价格波动,以及市场需求对价格的影响
当前风电和光伏市场现状如何?
当前风电和光伏市场现状显示,全国发电装机容量持续增长,截至2026年7月底达到40.8亿千瓦,同比增长11.0%。太阳能发电装机容量同比增长16.1%,达到12.9亿千瓦。风电装机容量同比增长19.5%,达到6.9亿千瓦。1-7月光伏新增装机规模为86.15GW,同比增长27.5%;风电新增装机规模为47.07GW,同比增长270.61%。这些数据表明风电和光伏市场景气度较高,新增装机规模持续扩大,行业发展势头强劲。同时,全国电动汽车充电基础设施总数同比增长41.9%,达到2368.3万个,为新能源车辆普及提供有力支撑
本行业研报提示哪些风险需要注意?
本行业研报提示的风险包括下游需求不及预期,可能影响行业增长速度;行业竞争加剧,可能导致价格战和利润下滑;行业政策风险,政策调整可能对行业发展产生重大影响。此外,技术迭代加速可能使现有产品或产能面临淘汰风险,而原材料价格波动也可能对产业链各环节盈利能力造成冲击。投资者需密切关注市场动态和政策变化,合理评估行业风险,制定稳健的投资策略