猜你想问
这份研报主要分析了什么内容?
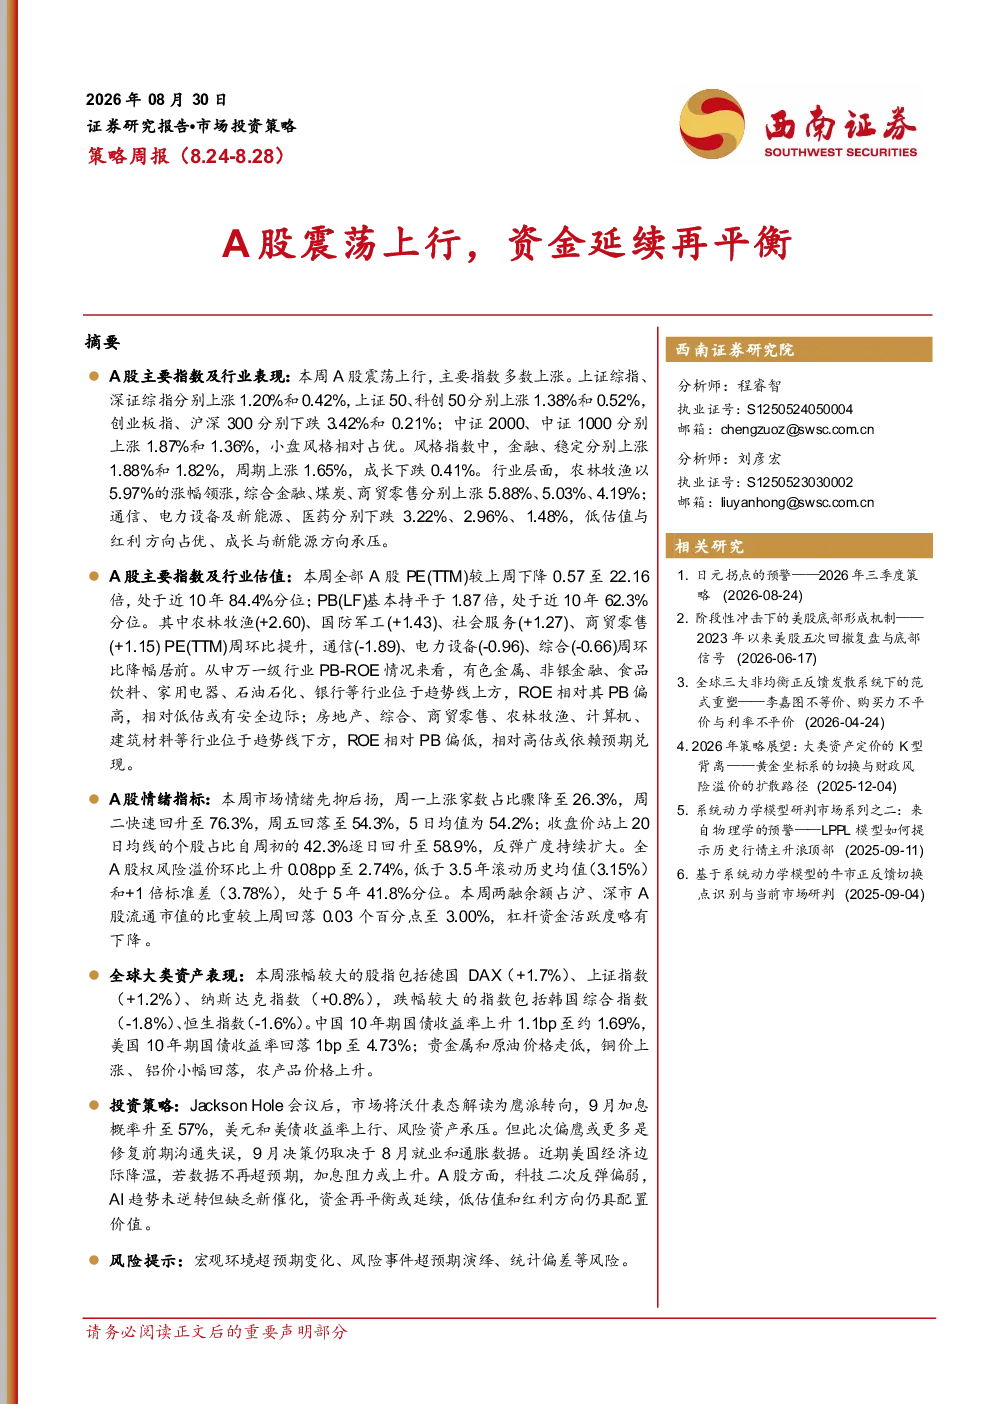
本报告分析了A股主要指数及行业表现,指出本周A股震荡上行,小盘风格相对占优。上证综指、深证综指分别上涨1.20%和0.42%,上证50上涨1.38%,中证2000上涨1.87%。行业层面,农林牧渔领涨(+5.97%),综合金融、煤炭、商贸零售表现居前;通信、电力设备及新能源、医药下跌。报告还评估了全A股及中证1000的估值水平,PE(TTM)下降至22.16倍,PB(LF)基本持平于1.87倍。市场情绪指标显示全A股权风险溢价升至2.74%,两融余额占比回落至3.00%。全球资产表现方面,德国DAX、上证指数、纳斯达克指数上涨,中国10年期国债收益率上升1.1bp至1.69%。投资策略建议关注低估值和红利方向配置价值。
报告对科技板块的发展趋势有何分析?
报告指出A股科技板块二次反弹偏弱,AI趋势未逆转但缺乏新催化。市场情绪波动下,资金流向低估值、红利方向,显示投资者偏好稳健型资产。从行业估值角度看,申万一级行业中有色金属、非银金融等ROE相对PB偏高,相对低估;房地产、商贸零售等ROE相对PB偏低,相对高估。全球视角下,美国经济边际降温可能影响加息决策,需关注其对科技股的潜在影响。报告未对具体科技赛道给出推荐,但强调长期趋势需结合基本面和新催化因素综合判断。
报告重点分析了哪些投资方向?
报告重点分析了低估值和红利方向的配置价值。在行业表现方面,农林牧渔领涨,综合金融、煤炭、商贸零售表现居前,这些行业多为传统领域,估值相对合理。估值分析显示有色金属、非银金融等ROE相对PB偏高,具有配置潜力。市场情绪指标中全A股权风险溢价升至2.74%,低于历史均值,表明市场整体估值处于相对合理区间。投资策略建议关注具备稳定分红能力和估值优势的资产,同时需警惕宏观环境变化对投资组合的影响。
当前A股市场处于什么状态?
当前A股市场呈现震荡上行态势,但市场风格偏向价值与小盘。上证综指、深证综指分别上涨1.20%和0.42%,上证50上涨1.38%,中证2000上涨1.87%,显示中小盘股表现相对强势。行业层面,农林牧渔领涨,综合金融、煤炭、商贸零售表现居前,而通信、电力设备及新能源、医药下跌。估值方面,全A股PE(TTM)下降至22.16倍,PB(LF)基本持平于1.87倍,处于历史相对合理区间。市场情绪指标显示全A股权风险溢价升至2.74%,两融余额占比回落至3.00%,杠杆资金活跃度下降。
研报提示了哪些投资风险?
研报提示了宏观环境超预期变化、风险事件超预期演绎、统计偏差等风险。宏观层面,经济、政策、海外环境的变化可能对A股市场产生重大影响,例如美国加息决策、中美关系等。风险事件方面,黑天鹅事件和尾部风险可能引发市场波动,投资者需保持警惕。统计偏差方面,样本选择和数据局限性可能导致分析结果存在误差,需结合其他信息综合判断。报告强调投资决策需充分考虑各类风险因素,避免单一维度分析带来的误导。