猜你想问
这份研报的核心内容是什么?
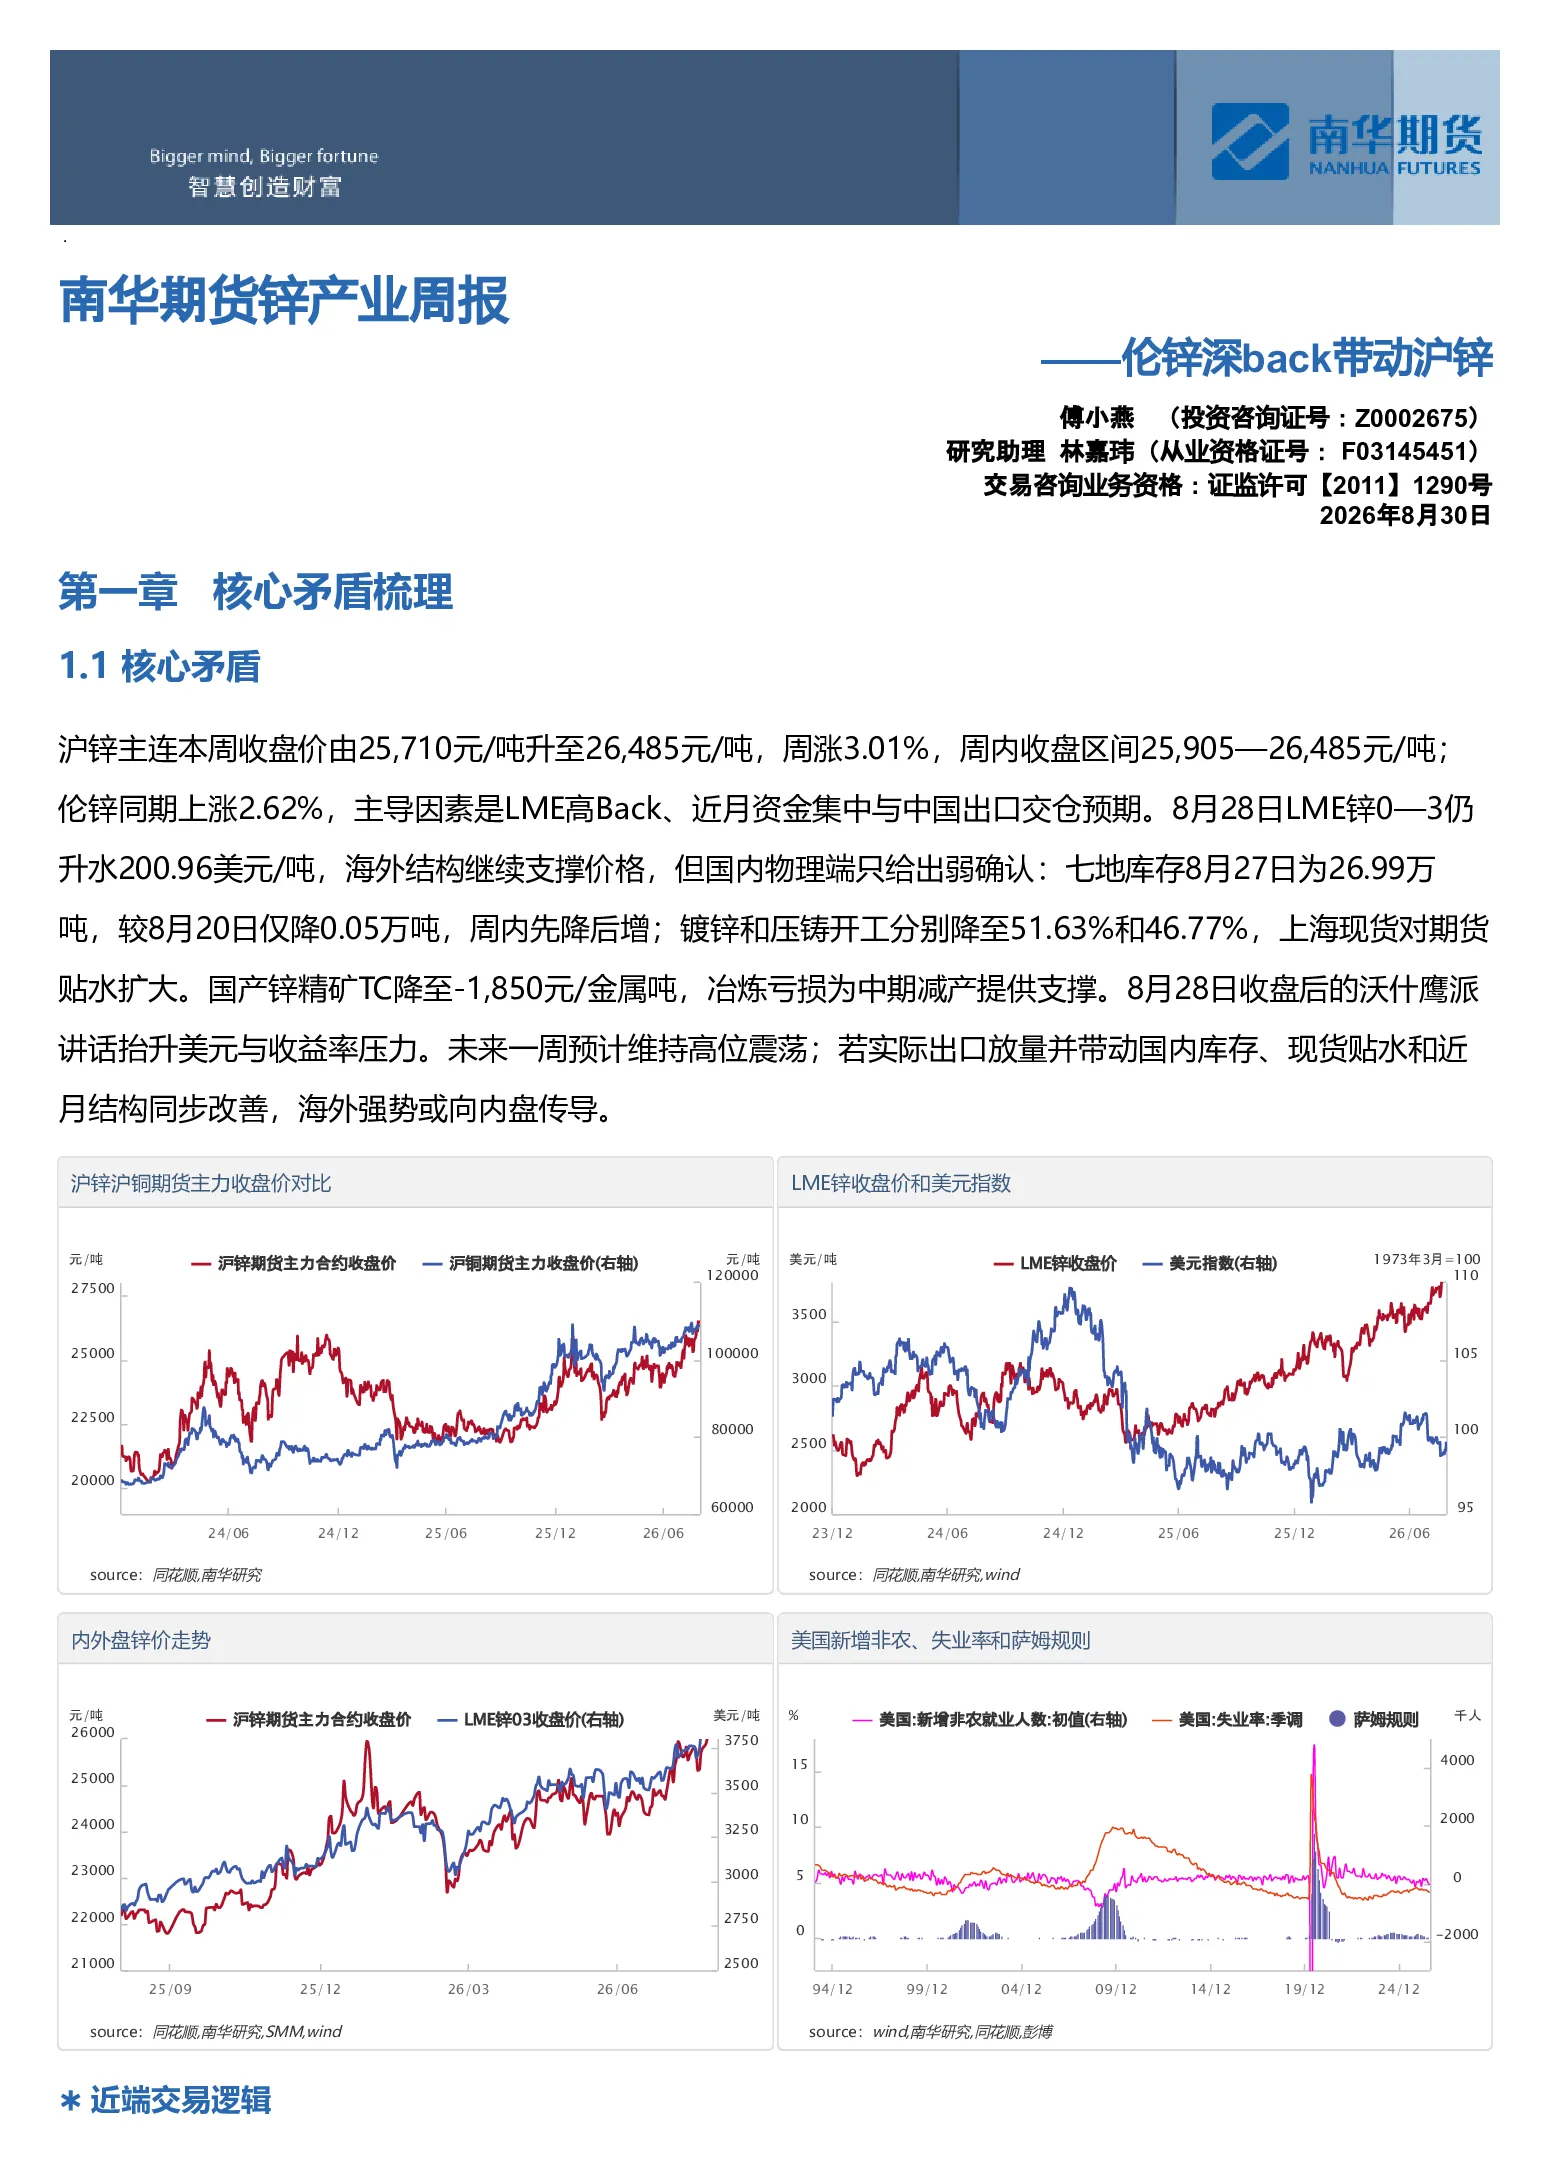
这份研报的核心内容是分析沪锌和伦锌价格上涨的原因,主要受LME高Back、近月资金集中及中国出口交仓预期驱动。报告指出LME锌0-3月升水200.96美元/吨,海外结构支撑价格,但国内物理端确认较弱,七地库存微降、镀锌和压铸开工率下降、上海现货对期货贴水扩大。国产锌精矿TC降至-1,850元/金属吨,冶炼亏损支撑中期减产。报告还分析了近端交易逻辑和远端交易预期,认为未来一周预计高位震荡,若出口放量带动库存和结构改善,海外强势或向内盘传导。
锌产业未来的发展趋势如何?
锌产业未来的发展趋势核心矛盾在于矿端紧张能否转化为锭端减量。报告显示国产TC降至-1,850元/金属吨,进口指数降至-123.25美元/干吨,硫酸价格走弱压缩副产品收益;但炼厂检修减量暂低于预期,国内库存仍高。若四季度TC继续下滑并迫使炼厂减产,价格中枢可维持高位;若出口和减产不及预期,矿紧难以单独消化锭端库存。这表明矿端供应的持续紧张是未来锌市场的主要支撑因素,但能否有效传导至下游需求端仍需观察。
报告重点分析了哪些方向?
报告重点分析了沪锌和伦锌价格上涨的逻辑,包括LME高Back、近月资金集中及中国出口交仓预期等驱动因素。同时,报告也深入探讨了国内锌市场的供需状况,如七地库存变化、镀锌和压铸开工率、上海现货对期货贴水等物理端数据。此外,报告还研判了单边价格、基差与近月价差、跨市价差等价格因素,并对矿端和炼厂的利润状况进行了跟踪。这些分析共同构成了报告的核心框架,为投资者提供了全面的锌市场分析视角。
当前锌市场的现状如何判断?
当前锌市场的现状可以概括为沪锌和伦锌价格受多重因素驱动上涨,但国内物理端表现相对较弱。LME锌0-3月升水200.96美元/吨,显示海外市场结构支撑价格,而国内七地库存微降、镀锌和压铸开工率下降、上海现货对期货贴水扩大,则反映出国内需求端相对疲软。此外,国产锌精矿TC降至-1,850元/金属吨,冶炼亏损支撑中期减产预期。综合来看,当前锌市场呈现出内外结构分化、价格上行但产业改善滞后的特点。
这份研报提示了哪些风险?
这份研报提示了几个主要风险:首先是矿端扰动,如矿山产量变化或进口受阻可能导致锌精矿供应不稳定;其次是冶炼端检修,若炼厂检修计划与预期不符,可能影响市场供应节奏;最后是宏观利率变化,如美联储加息等宏观政策变动可能影响锌价走势。这些风险因素需要投资者密切关注,因为它们可能对锌市场的供需平衡和价格形成产生重要影响。