猜你想问
焦炭提涨对钢材市场有何影响?
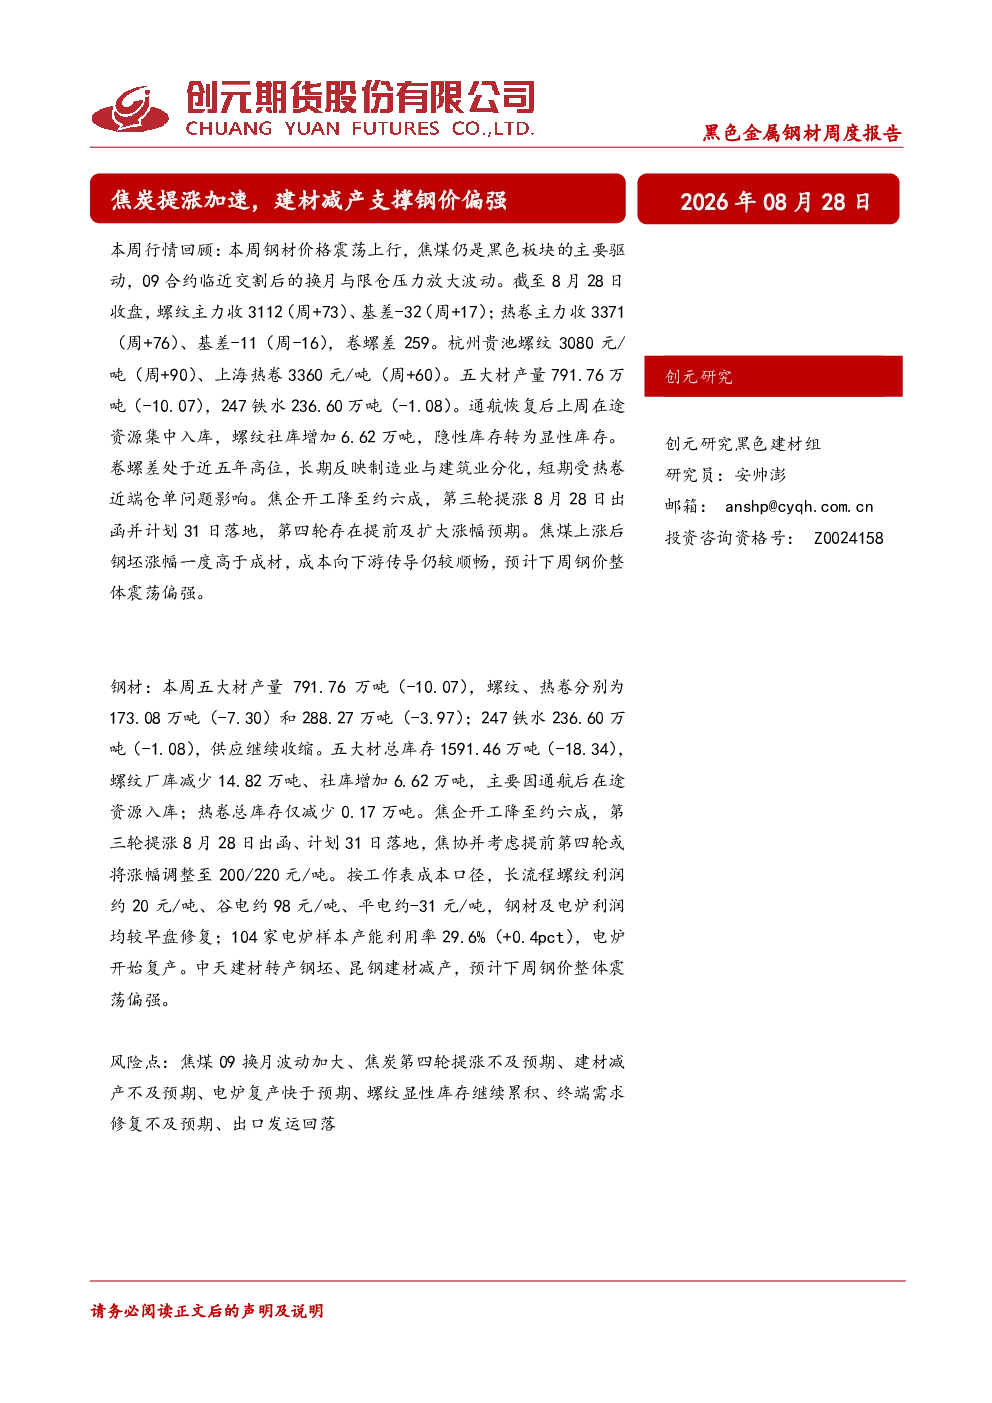
焦炭提涨主要推动黑色金属钢材价格上涨。本周焦企低开工和深度亏损推动提涨预期加速,第三轮提涨已出函并计划31日落地,第四轮存在提前及扩大涨幅预期。焦煤09合约临近到期后换月和限仓压力放大盘面波动,焦企开工降至约六成,理论毛利亏损逾100元/吨。焦煤上涨后钢坯涨幅一度高于成材,说明成本压力已向钢坯和成材传导,成本上移增强下方支撑。
钢材行业未来发展趋势如何?
钢材行业未来发展趋势受多因素影响。供应端,建材转产检修增多,电炉复产对冲,长流程建材供应约束增强,但电炉复产将部分对冲减产幅度。需求端,政策预期升温,但真实需求仍偏弱,地产成交边际改善但持续性仍待验证,工程机械需求仍有韧性,汽车行业利润同比下降,板材需求弹性有限。外需方面,出口阶段回升尚未形成持续外需上行。综合来看,钢材市场呈现焦煤驱动换月、建材减产、库存显化、价格震荡上行特点。
本周钢材市场重点分析了哪些方向?
本周钢材市场重点分析了焦煤驱动、建材减产、库存变化和供需平衡。焦煤驱动换月,卷螺差升至五年高位,焦企低开工和深度亏损推动提涨预期加速。建材减产预期支撑螺纹,后续螺纹存在相对走强机会。通航恢复推动库存显化,螺纹社库回升。供需平衡结果显示五大材表观需求环比减少,真实需求仍以刚需为主。重点关注焦煤换月限仓、焦炭提涨兑现、建材减产、电炉复产及螺纹社库消化。
当前钢材市场现状如何判断?
当前钢材市场现状呈现多空博弈格局。供应端,五大材产量环比减少,螺纹减产明显,电炉复产部分对冲减产。需求端,政策预期升温但实际需求偏弱,地产成交边际改善,工程机械需求韧性,汽车行业利润下降。库存端,总库存下降但通航恢复导致部分隐性库存转显性,螺纹社库增加。价格端,焦煤上涨带动钢价震荡上行,卷螺差处于高位。市场整体呈现成本上移和建材减产增强下方支撑,预计钢价整体震荡偏强。
本报告有哪些风险提示需要注意?
本报告提示关注焦煤换月限仓带来的市场波动风险,焦炭提涨兑现不及预期可能导致成本传导受阻。建材减产力度和持续性存在不确定性,若减产不及预期可能影响钢价上涨空间。电炉复产进度和规模影响供应平衡,若电炉复产超预期可能压制钢价。螺纹社库消化情况影响短期价格走势,需关注库存变化对市场情绪的影响。此外,宏观政策落地效果和外部需求变化也需持续关注,这些因素可能对钢材市场产生重要影响。