猜你想问
这份研报主要分析了什么内容?
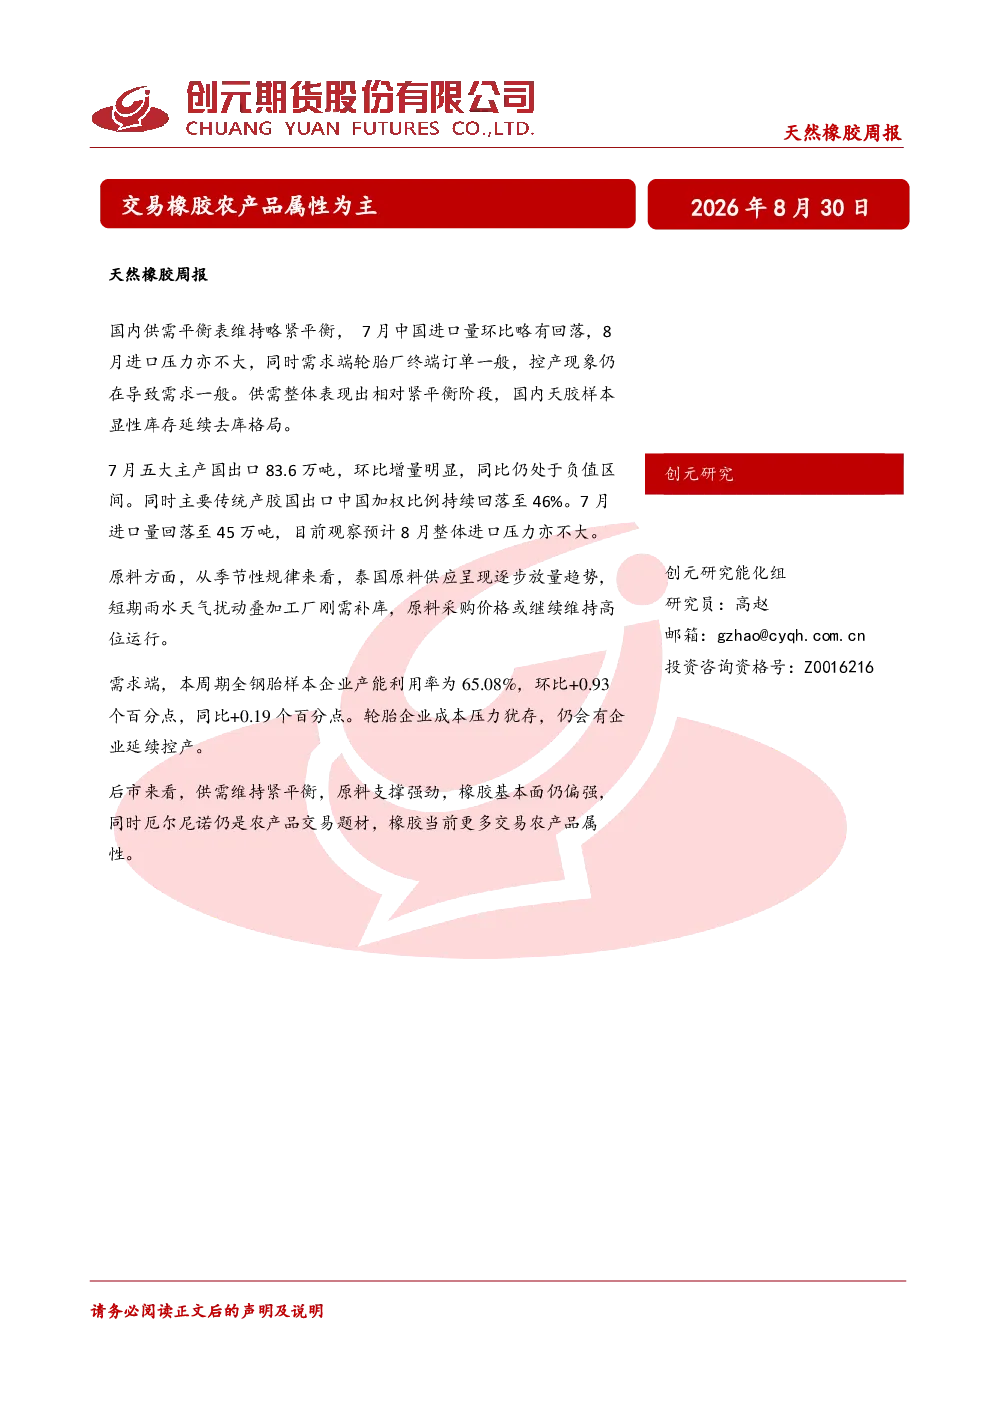
本报告分析了国内天然橡胶市场的供需状况。7月中国进口量环比略有回落,8月进口压力亦不大。需求端轮胎厂终端订单一般,控产现象持续导致需求疲软。主产国7月出口83.6万吨,环比增量明显,同比仍负,出口中国比例回落至46%。泰国原料供应逐步放量,但雨水天气扰动和工厂补库需求支撑原料价格高位运行。国内产区原料价格亦表现强势,云南产区降雨扰动增强,胶水价格在16.7-17.2元/公斤;海南产区割胶恢复,新胶供应上量。轮胎行业继续控产,全钢胎样本企业产能利用率65.08%,环比和同比均有所提升。后市来看,供需维持紧平衡,原料支撑强劲,橡胶基本面偏强,更多交易农产品属性。胶价涨势向上,主要受产区割胶受限、国内库存去库和原料强势支撑。
天然橡胶行业未来发展趋势如何?
天然橡胶行业未来发展趋势显示供需维持紧平衡。主产国出口增量但同比仍负,国内轮胎行业控产持续,需求疲软。泰国原料供应逐步放量,但雨水天气和补库需求支撑价格高位。云南产区降雨扰动增强,胶价在16.7-17.2元/公斤;海南产区割胶恢复,新胶供应增加。全钢胎产能利用率65.08%,环比和同比均提升。后市原料支撑强劲,基本面偏强,更多交易农产品属性。胶价涨势主要受产区割胶受限、国内库存去库和原料强势支撑影响。
研报重点分析了哪些方向?
研报重点分析了天然橡胶市场的供需平衡状态。报告指出7月中国进口量环比略有回落,8月进口压力不大。需求端轮胎厂订单一般,控产现象持续。主产国7月出口83.6万吨,环比增量明显,同比负增长,出口中国比例降至46%。泰国原料供应逐步放量,但雨水天气和补库需求支撑原料价格高位。云南产区降雨扰动增强,胶价16.7-17.2元/公斤;海南产区割胶恢复,新胶供应上量。轮胎行业控产,全钢胎产能利用率65.08%,环比和同比提升。后市供需紧平衡,原料支撑强劲,基本面偏强,更多交易农产品属性。胶价涨势受产区割胶受限、国内库存去库和原料强势支撑。
当前天然橡胶市场现状如何判断?
当前天然橡胶市场现状为供需维持紧平衡。7月中国进口量环比略有回落,8月进口压力不大。需求端轮胎厂订单一般,控产现象持续导致需求疲软。主产国7月出口83.6万吨,环比增量明显,同比负增长,出口中国比例降至46%。泰国原料供应逐步放量,但雨水天气和补库需求支撑原料价格高位运行。云南产区降雨扰动增强,胶水价格在16.7-17.2元/公斤;海南产区割胶恢复,新胶供应上量。轮胎行业继续控产,全钢胎样本企业产能利用率65.08%,环比和同比均有所提升。后市来看,原料支撑强劲,橡胶基本面偏强,更多交易农产品属性。胶价涨势主要受产区割胶受限、国内库存去库和原料强势支撑。
研报提示哪些风险?
研报提示的风险包括:主产国出口增量但同比仍负,可能影响国际市场供需关系;国内轮胎行业控产持续,需求疲软可能持续;泰国原料供应逐步放量,但雨水天气扰动可能影响供应稳定性;云南产区降雨增强可能影响胶水价格;海南产区割胶恢复可能增加新胶供应。此外,轮胎行业控产和全钢胎产能利用率提升可能影响未来需求变化。供需紧平衡下,原料支撑强劲,但市场波动仍需关注。