猜你想问
铁合金日报核心内容是什么?
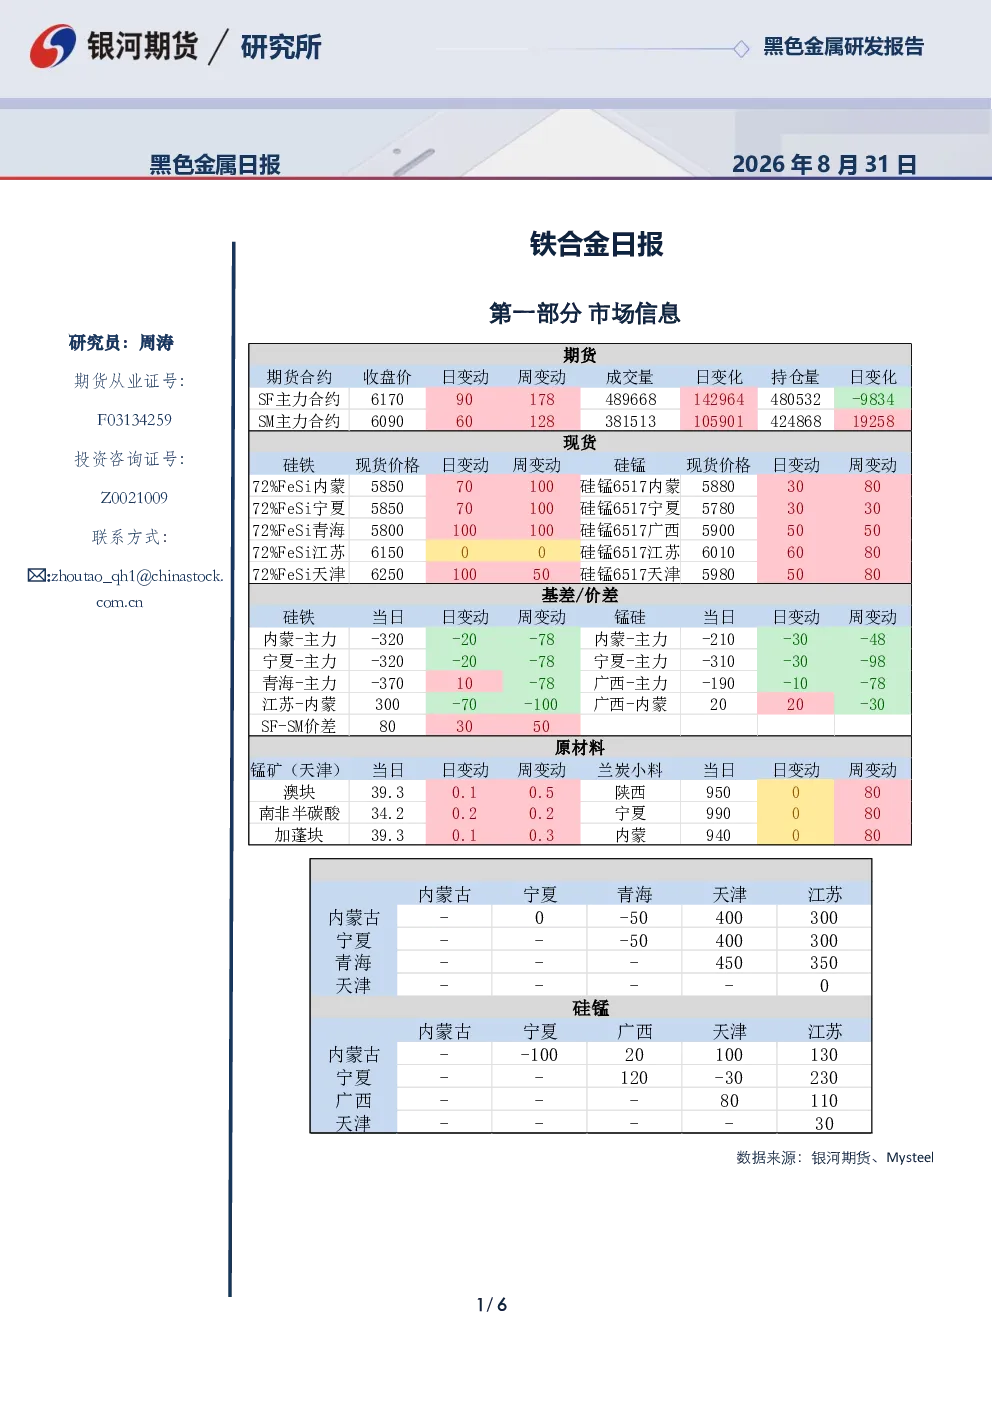
《铁合金日报》由银河期货研究所发布,由研究员周涛撰写。报告分析了8月31日铁合金期货市场动态,重点关注硅铁和锰硅主力合约价格走势。硅铁主力合约收盘6170元/吨,上涨1.48%,持仓减少9834手;锰硅主力合约收盘6090元/吨,上涨1%,持仓增加19258手。报告还探讨了硅铁和锰硅的现货价格、供应端产量变化、需求端预期以及成本端电价情况。此外,报告提及了河北市场钢厂焦炭采购价上调和8月中国制造业PMI数据等重要资讯。
铁合金行业未来发展趋势如何?
铁合金行业未来发展趋势需关注供需关系变化。供应端方面,硅铁和锰硅产量连续三周回升,未来可能小幅增加,需警惕供应过剩风险。需求端方面,钢材需求旺季临近,市场预期未来需求回升,但现实端暂时偏弱。成本端,主产区电价整体平稳,锰硅现货企稳带动锰矿现货反弹形成正反馈。整体来看,铁合金价格短期高位震荡,需结合供需变化和成本支撑综合判断。
报告重点分析了哪些方向?
报告重点分析了硅铁和锰硅两个品种的期货及现货市场。具体包括:硅铁主力合约价格变动、持仓变化、现货价格区域差异、供应端产量趋势、需求端钢材市场预期、成本端电价稳定性等。锰硅方面则分析了现货价格上涨情况、供应端产量增加、需求端粗钢需求旺季预期、成本端锰硅和锰矿正反馈机制。此外,报告还提及了河北钢厂焦炭采购价上调等产业资讯。
当前铁合金市场现状如何判断?
当前铁合金市场呈现供需阶段性博弈格局。硅铁和锰硅期货价格均上涨,但持仓量变化不同,显示市场情绪存在分歧。现货价格稳中偏强,部分区域上涨,但高位震荡格局下需关注供应端上行压力。供应端产量连续回升,但需求端暂时偏弱,未来需求回升预期仍是价格支撑因素。成本端电价平稳,锰硅和锰矿正反馈尚在初期。整体看市场处于多空博弈阶段,需密切关注供需两端变化。
铁合金市场投资需注意哪些风险?
铁合金市场投资需关注多重风险。供应端风险包括企业产量持续回升可能导致的供应过剩风险,需警惕行业产能扩张带来的压力。需求端风险在于钢材需求旺季预期兑现程度,若旺季不达预期,价格可能承压。成本端风险主要是电价等生产要素价格波动可能影响成本支撑力度。此外,需关注产业政策变化、环保限产措施等事件性风险对市场的影响。投资者应结合供需基本面和宏观环境综合评估风险。