猜你想问
会稽山2026年中报主要有哪些亮点?
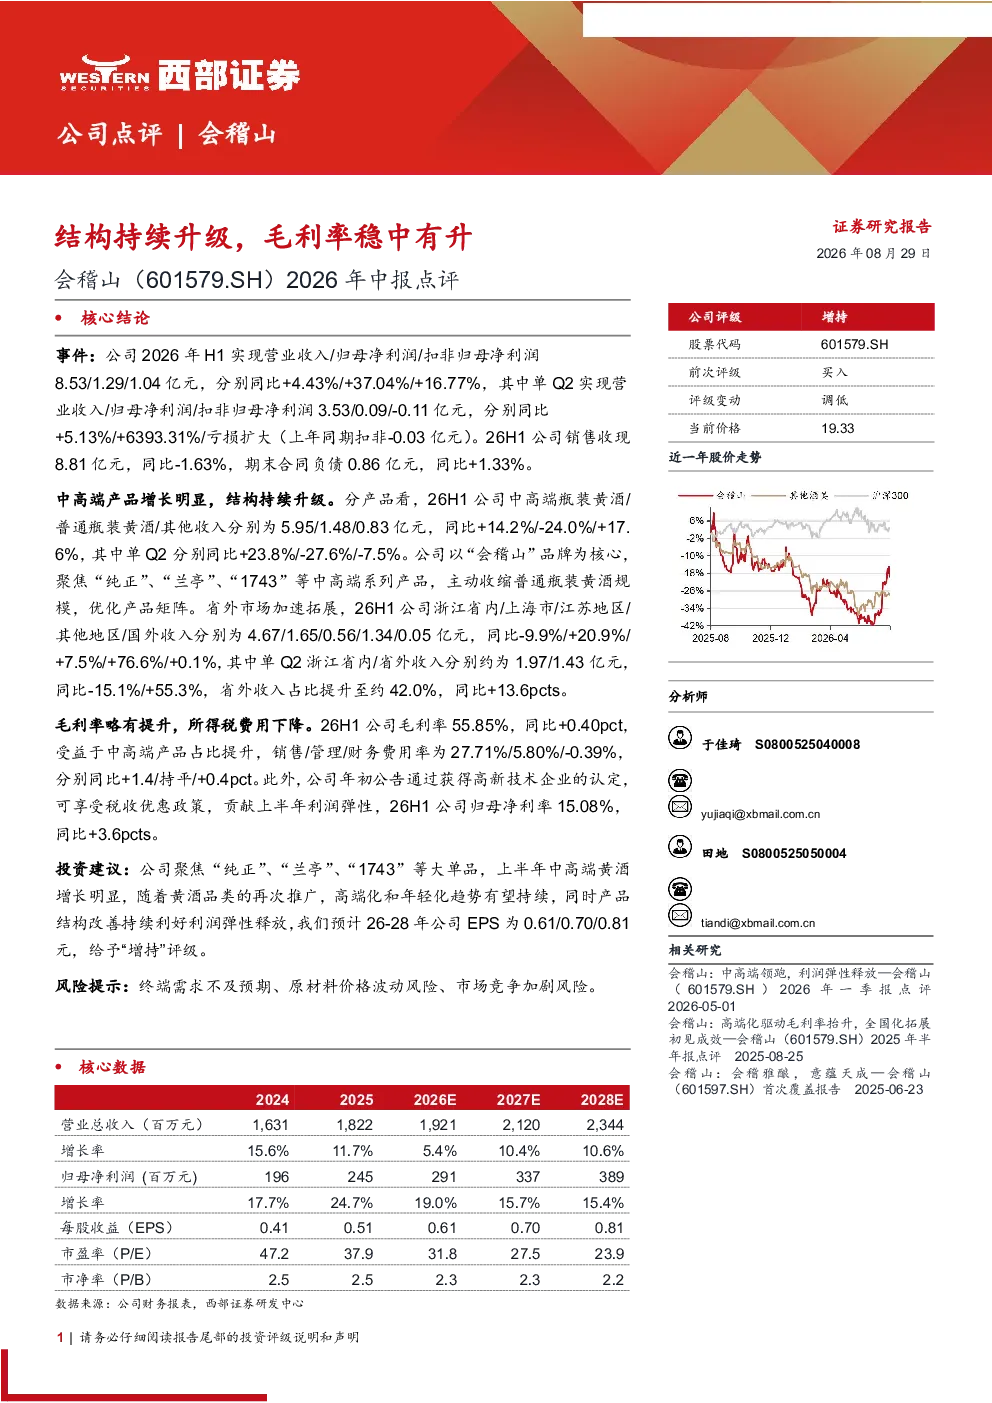
会稽山2026年中报显示,公司业绩稳健增长,中高端产品占比提升,省外市场拓展加速,毛利率稳中有升,所得税费用下降。具体数据如下:2026年上半年实现营业收入8.53亿元,同比增长4.43%;归母净利润1.29亿元,同比增长37.04%;扣非归母净利润1.04亿元,同比增长16.77%。中高端瓶装黄酒收入5.95亿元,同比增长14.2%,公司聚焦“纯正”、“兰亭”、“1743”等中高端系列,主动收缩普通黄酒规模。省外市场加速拓展,省外收入占比提升至约42.0%,同比+13.6个百分点。毛利率55.85%,同比+0.40个百分点,主要受益于产品结构优化和规模效应。
黄酒行业未来发展趋势如何?
黄酒行业未来发展趋势呈现高端化、年轻化、健康化三大方向。高端化方面,消费者对高品质、具有文化内涵的黄酒需求持续增长,推动企业聚焦中高端产品研发与市场推广。年轻化方面,通过产品创新和营销渠道多元化,吸引年轻消费群体。健康化方面,黄酒作为传统发酵饮品,其营养价值逐渐被市场认可,低糖、健康概念的产品将成为新的增长点。行业竞争格局持续优化,头部企业通过品牌建设和技术创新巩固市场地位,行业集中度有望进一步提升。
会稽山报告中产品结构优化的具体措施有哪些?
会稽山报告中产品结构优化的具体措施包括:聚焦中高端产品线,加大对“纯正”、“兰亭”、“1743”等系列黄酒的研发投入和市场推广力度;主动收缩普通黄酒规模,减少对低毛利产品的依赖;通过产品创新提升产品附加值,例如推出低糖、健康概念的黄酒产品;优化产品定价策略,提升高端产品占比。此外,公司还通过加强品牌建设和渠道管理,提升中高端产品的市场认知度和占有率。这些措施有助于公司提升盈利能力和市场竞争力。
会稽山在市场拓展方面有哪些表现?
会稽山在市场拓展方面表现突出,省外市场加速拓展成为主要增长动力。2026年上半年,浙江省内收入同比下降9.9%,而省外市场收入同比增长76.6%,省外收入占比提升至约42.0%,同比+13.6个百分点。具体来看,上海市收入同比增长20.9%,江苏地区收入同比增长7.5%,其他地区收入增长更为显著。公司在省外市场的拓展主要通过渠道建设、品牌推广和产品创新实现,未来有望进一步扩大市场份额。
会稽山报告中存在哪些风险提示?
会稽山报告中存在的主要风险提示包括:终端需求不及预期,黄酒作为传统饮品,其消费习惯和市场规模相对有限,若市场需求下降可能影响公司业绩;原材料价格波动风险,黄酒的主要原材料包括糯米、麦曲等,原材料价格波动可能影响生产成本和盈利能力;市场竞争加剧风险,黄酒行业竞争激烈,若公司未能持续提升产品竞争力和市场份额,可能面临市场份额被竞争对手侵蚀的风险。此外,宏观经济波动和政策变化也可能对公司经营产生影响。