猜你想问
阳光电源2026年半年报核心数据有哪些?
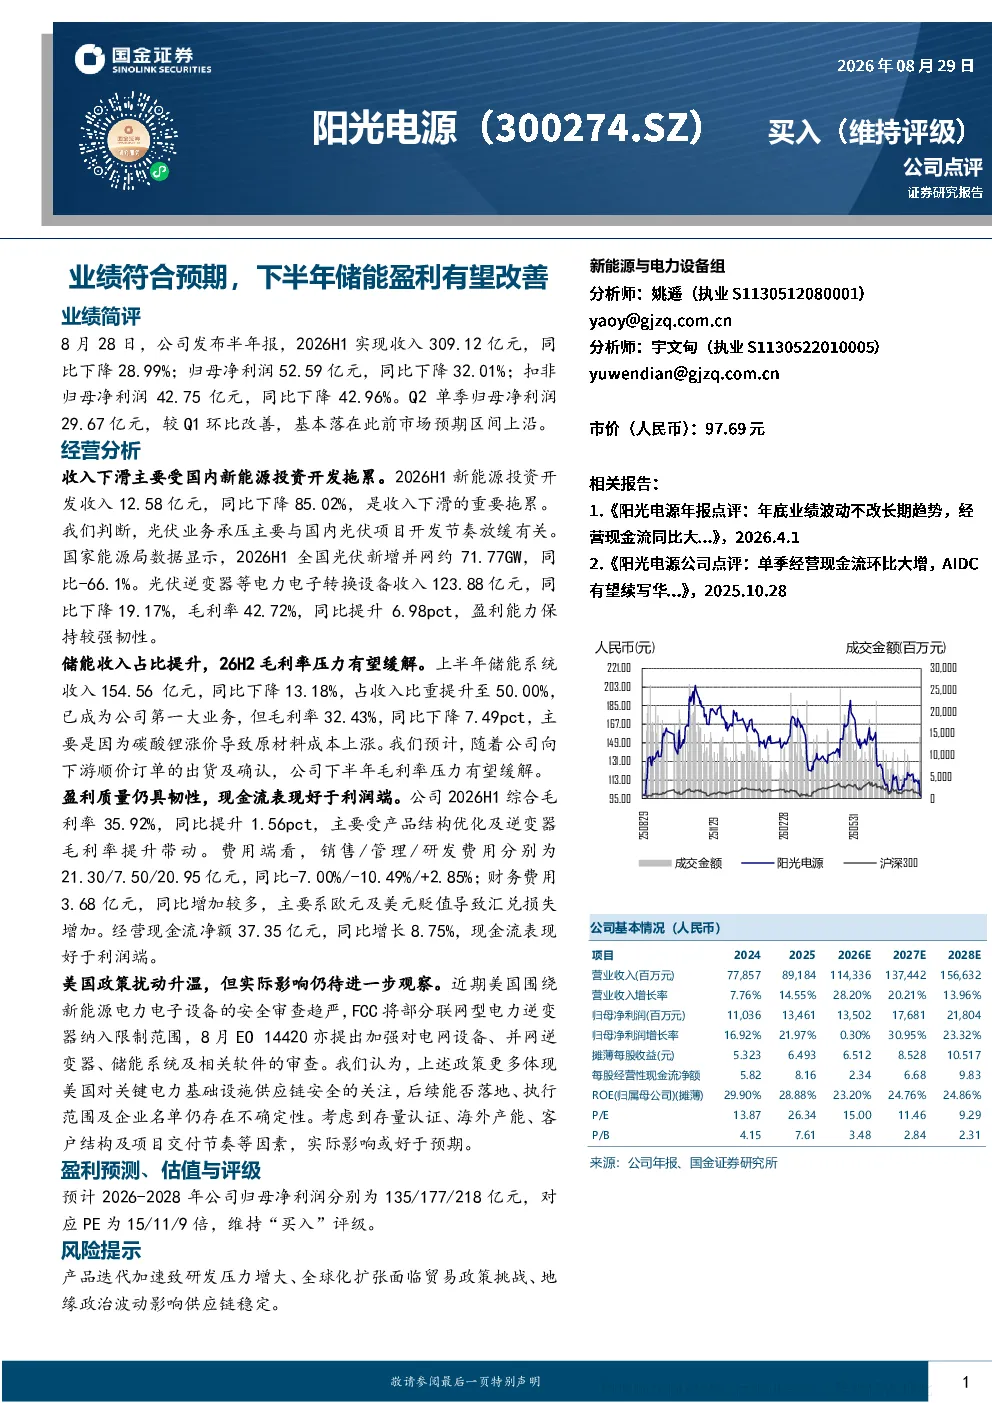
2026年上半年公司实现收入309.12亿元,同比下降28.99%;归母净利润52.59亿元,同比下降32.01%。Q2单季归母净利润29.67亿元,环比改善,符合市场预期。光伏业务收入123.88亿元,同比下降19.17%,毛利率42.72%。储能系统收入154.56亿元,同比下降13.18%,但占比提升至50.00%。综合毛利率35.92%,同比提升1.56pct。经营现金流净额37.35亿元,同比增长8.75%
储能行业发展趋势如何?
储能系统收入占比提升至50.00%,显示行业重要性增强。但储能业务毛利率32.43%,同比下降7.49pct,主要因碳酸锂涨价导致原材料成本上涨。美国加强新能源电力电子设备安全审查,实际影响仍待观察。行业整体面临成本压力与政策不确定性,但长期需求有望持续增长
报告重点分析了哪些方面?
报告重点分析了公司收入结构变化,储能业务占比提升及毛利率压力。下半年毛利率有望缓解,主要因公司向下游顺价订单的出货及确认。同时关注了美国政策风险及公司研发投入增长情况。报告认为产品结构优化是提升毛利率的关键
当前新能源市场现状如何?
国内新能源投资开发拖累收入下滑,显示市场存在阶段性调整。但公司经营现金流净额同比增长8.75%,好于利润端表现。储能系统收入占比提升,反映行业长期趋势向好。综合毛利率提升,显示产品结构优化取得成效
研报提示了哪些风险?
主要风险包括产品迭代加速致研发压力增大、全球化扩张面临贸易政策挑战、地缘政治波动影响供应链稳定。美国新能源电力电子设备安全审查加强,虽公司认为实际影响或好于预期,但仍需持续关注政策变化
你可能感兴趣
阳光电源半年报点评:业绩符合预期,国内市场有所下滑,海外和储能业务快速增长
电气设备新时代证券2018-08-14
业绩符合预期,下半年储能盈利有望改善
电气设备国金证券2026-08-29
【东吴电新】阳光电源半年报点评:逆变器+储能出货高增,盈利能力提升超预期
未知机构2023-08-25
半年报点评:业绩符合预期,下半年盈利更加可期
农林牧渔长城证券2015-07-28
2018半年报点评:业绩符合预期,下半年有望逐步回升
医药生物国泰君安证券2018-08-20
2018半年报点评:业绩符合预期,下半年有望逐步回升
医药生物国泰君安证券2018-08-21
半年报点评:业绩符合预期 PTA盈利能力改善
基础化工开源证券2017-08-29
2026半年报点评:业绩符合我们预期,盈利能力同比改善
交通运输东吴证券2026-09-01
2023半年报业绩点评:业绩符合预期,问界销量有望持续改善
交通运输东吴证券2023-09-01
2021半年报点评:业绩符合预期,盈利能力有望持续提升
建筑建材西部证券2021-08-25