猜你想问
速腾聚创二季度收入增长23%的核心原因是什么?
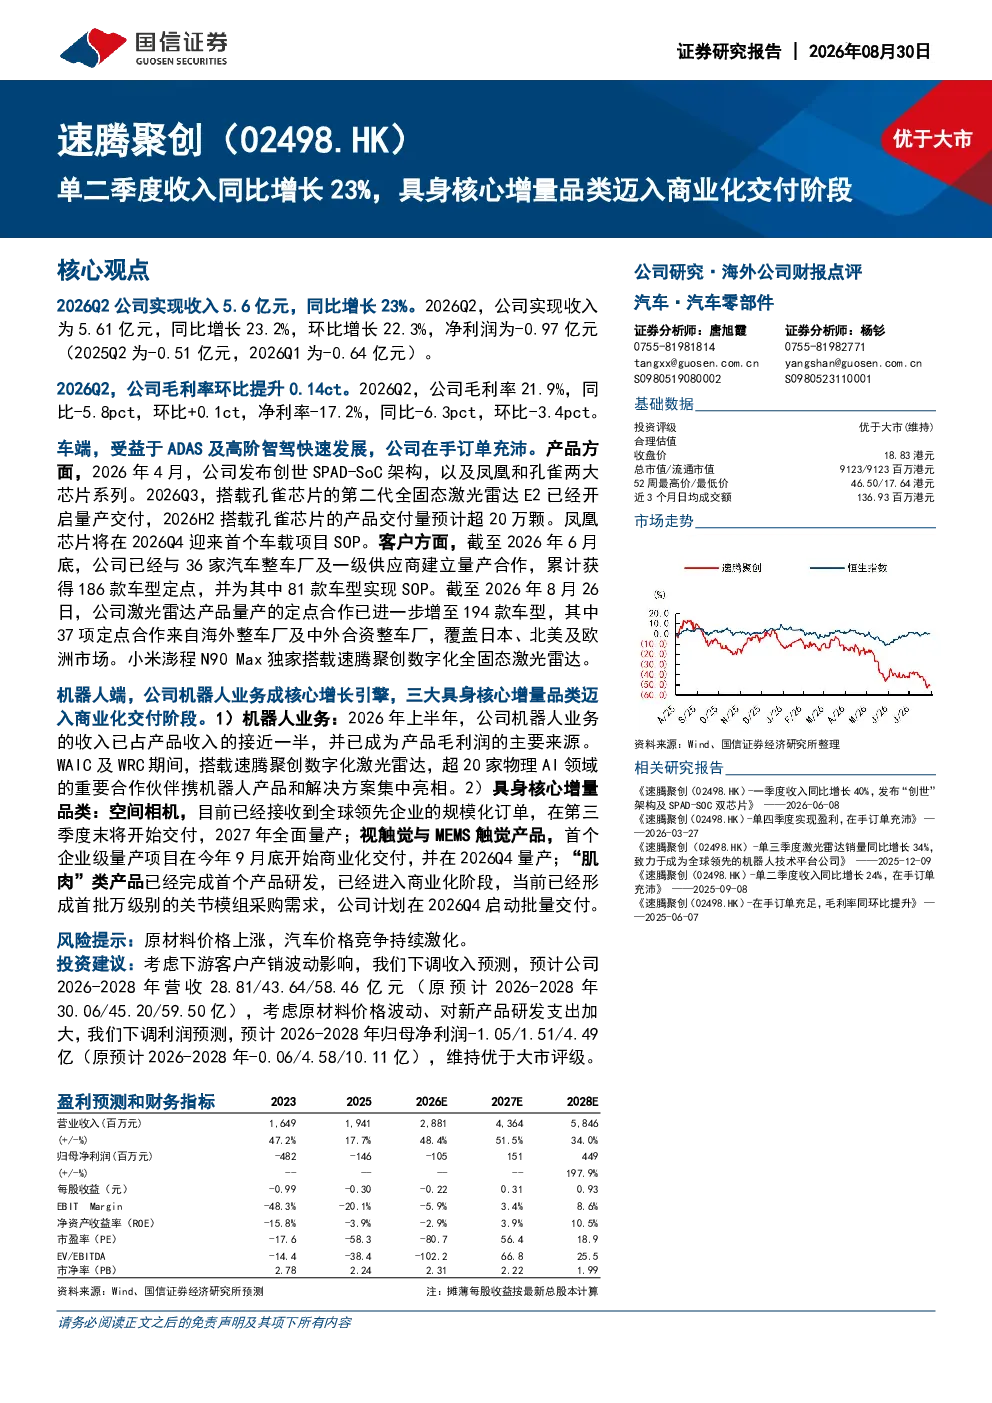
速腾聚创2026年单二季度收入同比增长23%,达到5.61亿元,主要得益于具身核心增量品类迈入商业化交付阶段。公司三大具身核心增量品类(空间相机、视触觉与MEMS触觉产品、关节模组)已进入商业化交付阶段,推动机器人业务成为核心增长引擎。此外,激光雷达产品销量约38.89万台,同比增长145.8%,其中用于ADAS应用的激光雷达产品销量为29.18万台,同比增长135.7%;用于机器人及其他产品的激光雷达产品销量为9.71万台,同比增长182.3%,进一步助力收入增长。
具身机器人赛道未来发展趋势如何?
具身机器人赛道未来发展趋势向好,速腾聚创已成为具身核心增量品类迈入商业化交付阶段的领先企业。公司机器人业务的收入已占产品收入的近一半,并已成为产品毛利润的主要来源,正从第二增长曲线成长为公司的现实业务支柱。激光雷达产品销量持续高速增长,公司已与36家汽车整车厂及一级供应商建立量产合作,累计获得186款车型定点,定点合作已增至194款车型,其中37项定点合作来自海外整车厂及中外合资整车厂。这些数据表明,具身机器人市场潜力巨大,未来有望迎来爆发式增长。
本报告重点分析了速腾聚创的哪些方面?
本报告重点分析了速腾聚创的核心业务增长点,特别是具身核心增量品类的商业化交付进展。报告指出,公司已成为具身核心增量品类迈入商业化交付阶段的领先企业,机器人业务成为核心增长引擎。报告还详细分析了公司激光雷达产品的销量增长情况,以及与汽车整车厂及一级供应商的量产合作进展。此外,报告也关注了公司从单一激光雷达供应商向机器人技术平台公司转型的战略布局,以及公司在激光雷达和机器人领域均具备较强的竞争优势。
当前激光雷达市场现状如何?
当前激光雷达市场呈现高速增长态势,速腾聚创激光雷达产品销量约38.89万台,同比增长145.8%。其中,用于ADAS应用的激光雷达产品销量为29.18万台,同比增长135.7%;用于机器人及其他产品的激光雷达产品销量为9.71万台,同比增长182.3%。公司已与36家汽车整车厂及一级供应商建立量产合作,累计获得186款车型定点,定点合作已增至194款车型,其中37项定点合作来自海外整车厂及中外合资整车厂。这些数据表明,激光雷达市场需求旺盛,行业发展前景广阔。速腾聚创在激光雷达领域具备较强的竞争优势,未来发展潜力巨大。
本报告提示了哪些风险?
本报告提示了速腾聚创面临的一些风险因素。首先,公司毛利率为21.9%,同比下降5.8个百分点,净利率为-17.2%,同比下降6.3个百分点,净利润为-0.97亿元,同比和环比均有所下降,表明公司盈利能力面临压力。其次,考虑到下游客户产销波动影响,报告下调了公司收入和利润预测,虽然维持“优于大市”评级,但仍需关注市场波动对公司业绩的影响。此外,公司正从单一激光雷达供应商向机器人技术平台公司转型,转型过程中可能面临技术、市场等多方面的挑战。