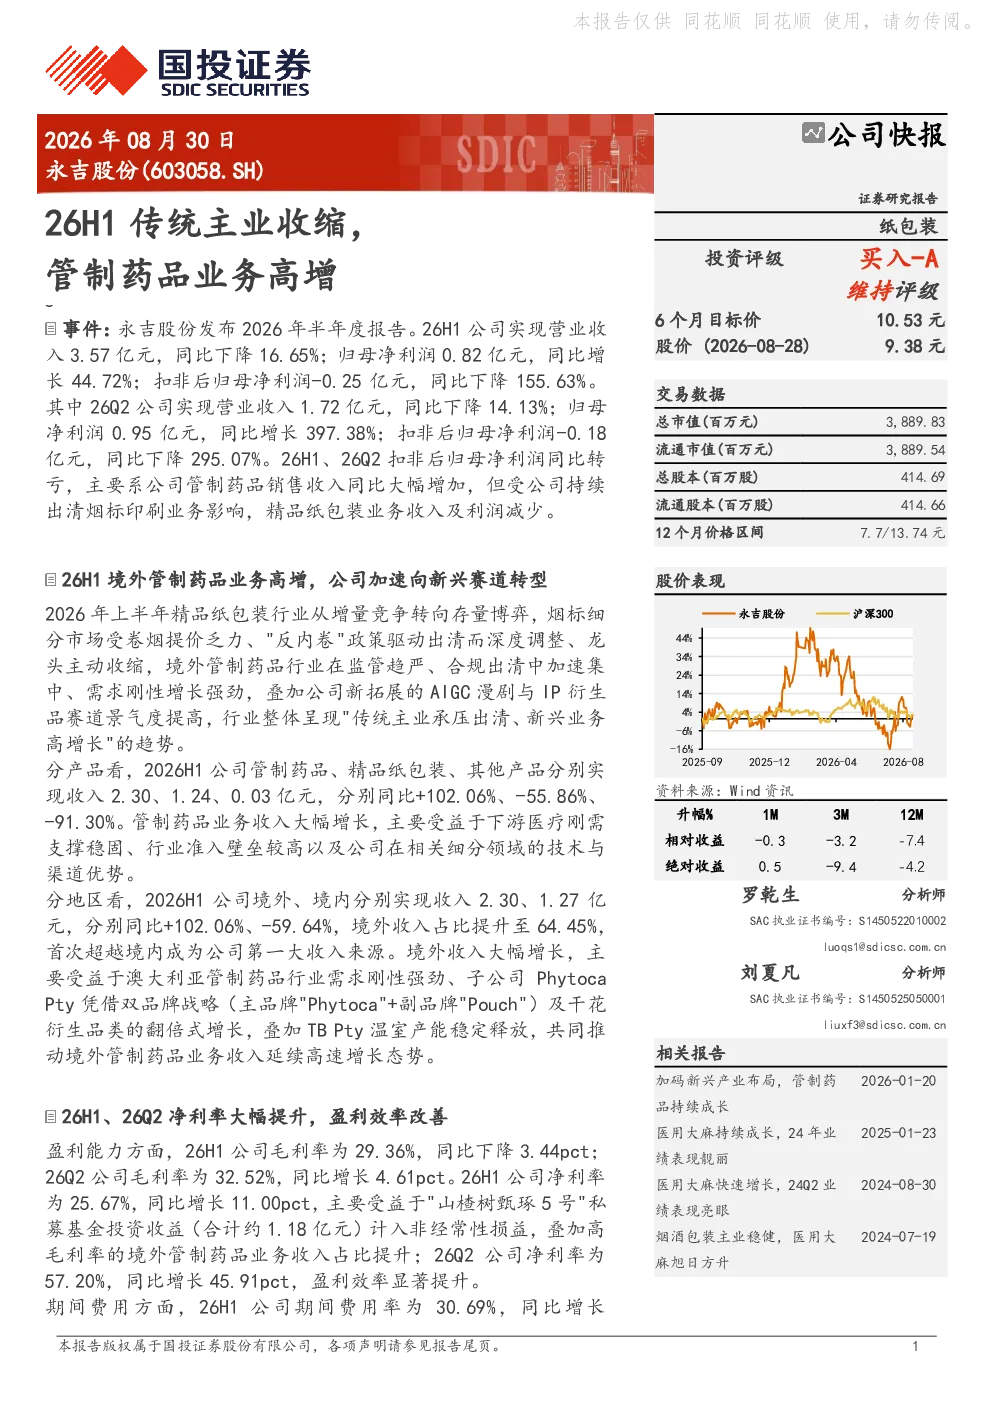
2026年上半年,永吉股份传统主业收缩,管制药品业务高增。公司实现营业收入3.57亿元,同比下降16.65%;归母净利润0.82亿元,同比增长44.72%。其中,26H1、26Q2扣非后归母净利润同比转亏,主要系管制药品销售收入同比大幅增加,但精品纸包装业务收入及利润减少。
26H1境外管制药品业务高增,公司加速向新兴赛道转型。上半年精品纸包装行业从增量竞争转向存量博弈,烟标细分市场受卷烟提价乏力、"反内卷"政策驱动出清而深度调整,龙头主动收缩;境外管制药品行业在监管趋严、合规出清中加速集中、需求刚性增长强劲,叠加公司新拓展的AIGC漫剧与IP衍生品赛道景气度提高。分产品看,管制药品、精品纸包装、其他产品分别实现收入2.30、1.24、0.03亿元,同比+102.06%、-55.86%、-91.30%。分地区看,境外、境内分别实现收入2.30、1.27亿元,同比+102.06%、-59.64%,境外收入占比提升至64.45%,首次超越境内成为公司第一大收入来源。
26H1、26Q2净利率大幅提升,盈利效率改善。26H1公司毛利率为29.36%,同比下降3.44pct;26Q2公司毛利率为32.52%,同比增长4.61pct。26H1公司净利率为25.67%,同比增长11.00pct,主要受益于"山楂树甄琢5号"私募基金投资收益(约1.18亿元)计入非经常性损益,叠加高毛利率的境外管制药品业务收入占比提升;26Q2公司净利率为57.20%,同比增长45.91pct,盈利效率显著提升。期间费用方面,26H1公司期间费用率为30.69%,同比增长11.73pct,26Q2公司期间费用率为38.16%,同比增长15.64pct。
投资建议:公司新增投资动漫科技,AI漫剧多重利好共振,有望打开业绩增长新空间。在管制药品业务中持续提升产能,规模效应有望进一步释放。精品纸包装业务在完成战略性出清、聚焦优质客户后,公司积极与江苏中烟等新客户共同开发新产品,同时酒盒新产能完工投产突破产能瓶颈,业务经营有望逐步企稳回升。预计永吉股份2026-2028年营业收入为10.72、11.28、12.16亿元,同比增长21.68%、5.21%、7.79%;归母净利润为1.12、1.59、1.41亿元,同比增长11.59%、42.53%、-11.11%,对应PE为34.9X、24.5X、27.5X,给予26年39xPE,对应目标价10.53元,维持买入-A的投资评级。
风险提示:管制药品业务开展不及预期风险,管制药品限制政策解除程度及需求增长不及预期风险,纸包主业客户拓展不及预期风险,纸包主业存量客户订单及均价稳定性不及预期等风险。