猜你想问
莲花控股2026年业绩表现如何?
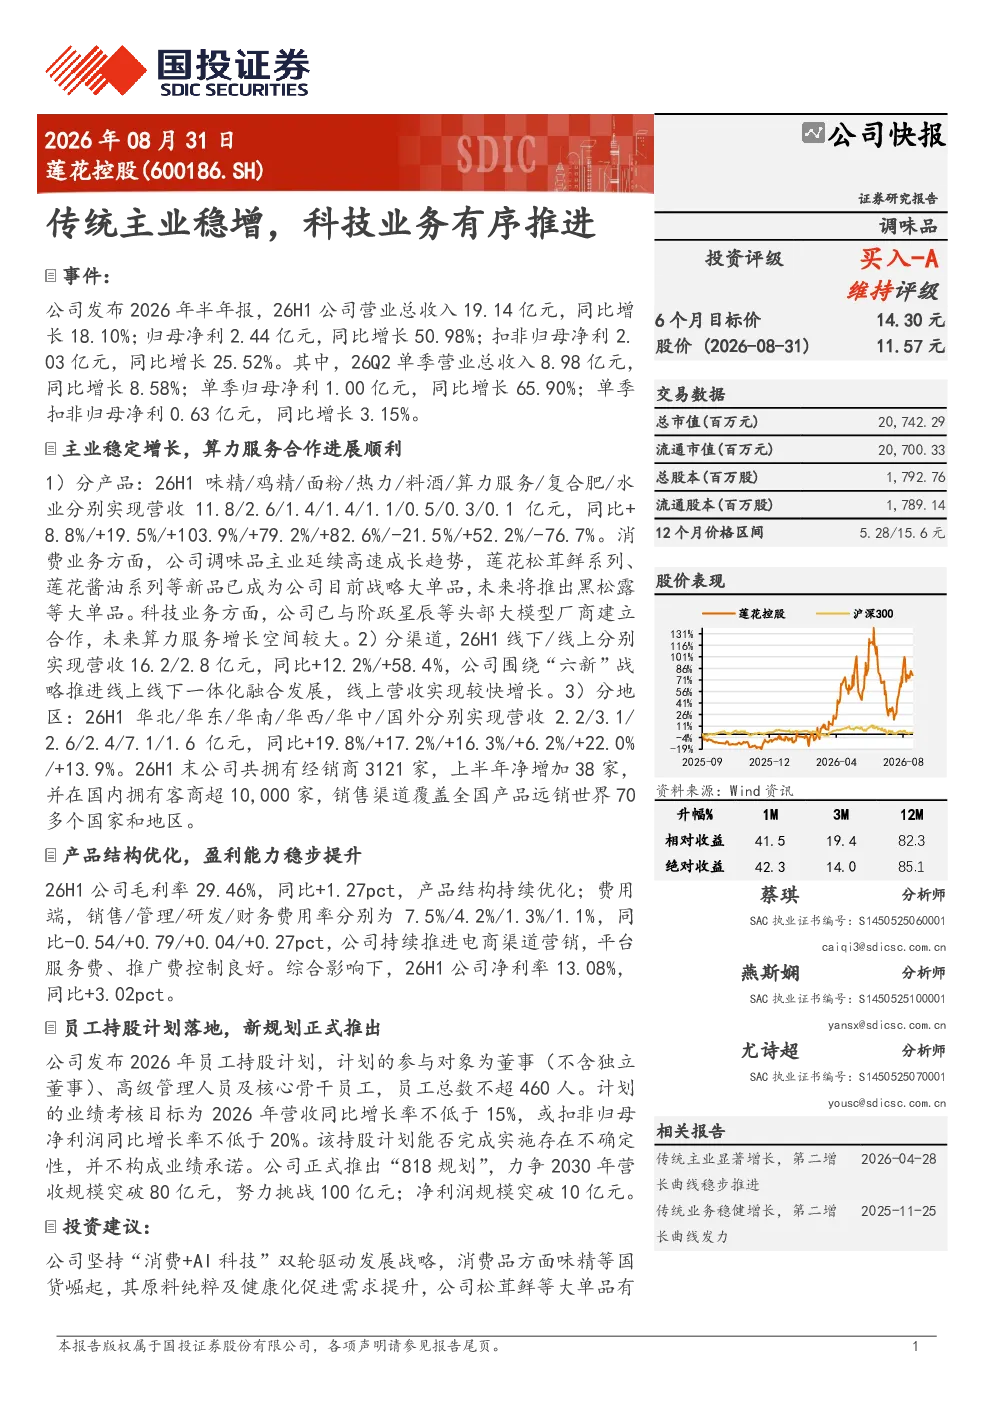
公司2026年上半年营业总收入19.14亿元,同比增长18.10%;归母净利2.44亿元,同比增长50.98%。分产品来看,味精/鸡精/面粉/热力/料酒/算力服务/复合肥/水业分别实现营收11.8/2.6/1.4/1.4/1.1/0.5/0.3/0.1亿元,同比+8.8%/+19.5%/+103.9%/+79.2%/+82.6%/-21.5%/+52.2%/-76.7%。消费业务方面,调味品主业延续高速成长趋势,新品如莲花松茸鲜系列、莲花酱油系列已成战略大单品。科技业务方面,公司与阶跃星辰等头部大模型厂商合作,算力服务增长空间较大。分渠道来看,线下/线上分别实现营收16.2/2.8亿元,同比+12.2%/+58.4%。分地区来看,华北/华东/华南/华西/华中/国外分别实现营收2.2/3.1/2.6/2.4/7.1/1.6亿元,同比+19.8%/+17.2%/+16.3%/+6.2%/+22.0%/+13.9%。公司持续推进线上线下一体化融合发展,经销商数量上半年净增加38家,销售渠道覆盖全国及70多个国家和地区。产品结构持续优化,毛利率29.46%,同比+1.27pct;费用端控制良好,销售/管理/研发/财务费用率分别为7.5%/4.2%/1.3%/1.1%,同比-0.54/+0.79/+0.04/+0.27pct。综合影响下,净利率13.08%,同比+3.02pct。公司推出2026年员工持股计划,参与对象为董事、高管及核心骨干员工,业绩考核目标为2026年营收同比增长率不低于15%,或扣非归母净利润同比增长率不低于20%。公司正式推出“818规划”,力争2030年营收规模突破80亿元,净利润规模突破10亿元。
莲花控股科技业务发展情况如何?
公司科技业务有序推进,与阶跃星辰等头部大模型厂商合作,算力服务增长空间较大。2026年上半年算力服务实现营收0.5亿元,虽然同比有所下降,但作为新兴业务领域,未来潜力值得期待。公司坚持“消费+AI科技”双轮驱动发展战略,预计2026-2028年收入增速分别为23.9%、23.1%、21.6%,归母净利润增速分别为48.1%、37.8%、31.9%。公司持续推进线上线下一体化融合发展,经销商数量上半年净增加38家,销售渠道覆盖全国及70多个国家和地区。
莲花控股调味品业务表现怎样?
公司调味品主业延续高速成长趋势,新品如莲花松茸鲜系列、莲花酱油系列已成战略大单品。2026年上半年,调味品相关业务实现营收11.8亿元,同比增长8.8%。分渠道来看,线下实现营收16.2亿元,同比增长12.2%;线上实现营收2.8亿元,同比增长58.4%。分地区来看,华北、华东、华南、华西、华中、国外分别实现营收2.2/3.1/2.6/2.4/7.1/1.6亿元,同比+19.8%/+17.2%/+16.3%/+6.2%/+22.0%/+13.9%。公司持续推进线上线下一体化融合发展,经销商数量上半年净增加38家,销售渠道覆盖全国及70多个国家和地区。
莲花控股未来发展趋势如何?
公司坚持“消费+AI科技”双轮驱动发展战略,预计2026-2028年收入增速分别为23.9%、23.1%、21.6%,归母净利润增速分别为48.1%、37.8%、31.9%。公司正式推出“818规划”,力争2030年营收规模突破80亿元,净利润规模突破10亿元。公司持续推进线上线下一体化融合发展,经销商数量上半年净增加38家,销售渠道覆盖全国及70多个国家和地区。产品结构持续优化,毛利率29.46%,同比+1.27pct;费用端控制良好,销售/管理/研发/财务费用率分别为7.5%/4.2%/1.3%/1.1%,同比-0.54/+0.79/+0.04/+0.27pct。综合影响下,净利率13.08%,同比+3.02pct。公司推出2026年员工持股计划,参与对象为董事、高管及核心骨干员工,业绩考核目标为2026年营收同比增长率不低于15%,或扣非归母净利润同比增长率不低于20%。
莲花控股研报有哪些风险提示?
研报提示的风险包括:经济复苏不及预期可能影响公司业绩增长;市场竞争加剧可能压缩利润空间;原料价格波动较大可能增加生产成本。此外,公司新业务如算力服务尚处于发展初期,存在一定的不确定性。公司需持续关注宏观经济环境变化、行业竞争态势及原材料价格走势,以应对潜在风险。