猜你想问
虎牙2Q26业绩表现如何?
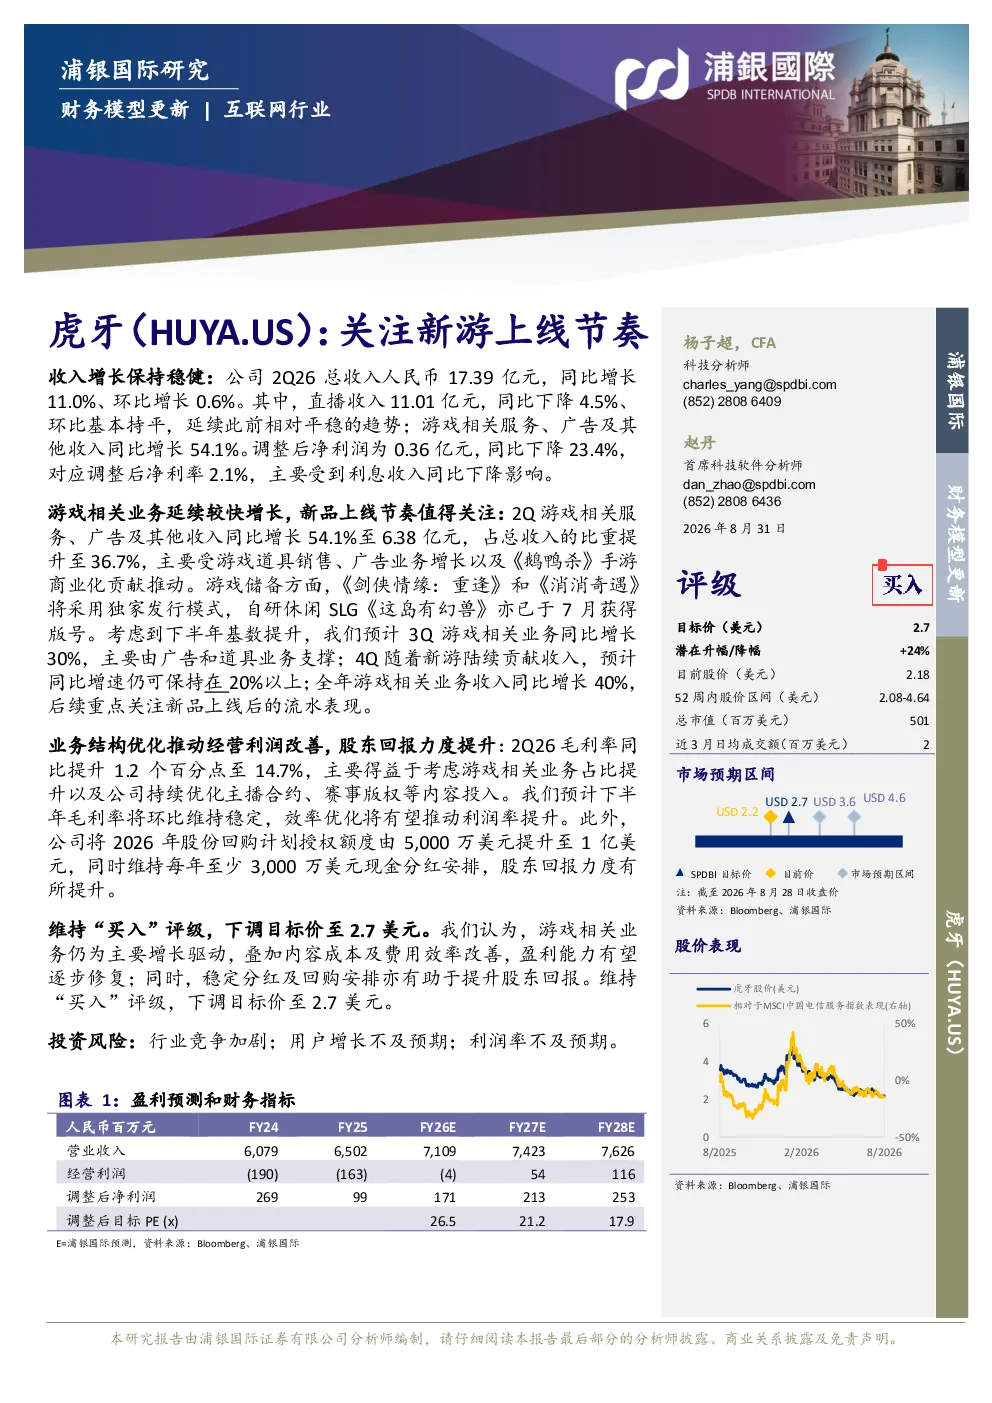
虎牙2Q26收入同比增长11.0%至17.39亿元,环比增长0.6%。其中,直播收入11.01亿元,同比下降4.5%;游戏相关服务、广告及其他收入同比增长54.1%至6.38亿元,占比提升至36.7%,主要受游戏道具销售、广告业务增长及《鹅鸭杀》手游商业化贡献推动。调整后净利润为0.36亿元,同比下降23.4%,主要受利息收入下降影响。游戏相关业务延续较快增长,下半年预计同比增长30%(3Q)和20%以上(4Q),全年同比增长40%。公司毛利率同比提升1.2个百分点至14.7%,主要得益于游戏业务占比提升及内容成本优化。下半年毛利率预计维持稳定,效率优化有望推动利润率提升。
虎牙游戏业务发展趋势如何?
虎牙游戏相关业务延续较快增长,下半年预计同比增长30%(3Q)和20%以上(4Q),全年同比增长40%。新游《剑侠情缘:重逢》和《消消奇遇》将采用独家发行模式,自研休闲SLG《这岛有幻兽》已获得版号。公司毛利率同比提升1.2个百分点至14.7%,主要得益于游戏业务占比提升及内容成本优化。下半年毛利率预计维持稳定,效率优化有望推动利润率提升。游戏业务占比提升及内容成本优化是毛利率提升的主要驱动因素。
虎牙报告重点分析了哪些方面?
虎牙报告重点分析了游戏相关业务增长情况,包括新游上线计划、独家发行模式及自研游戏进展。报告还关注了公司收入结构变化,特别是游戏相关服务、广告及其他收入占比提升至36.7%,主要受游戏道具销售、广告业务增长及《鹅鸭杀》手游商业化贡献推动。此外,报告还分析了公司毛利率提升的原因及未来利润率提升的潜力。公司提升2026年股份回购计划授权额度至1亿美元,维持每年至少3,000万美元现金分红安排,股东回报力度提升。
当前虎牙市场现状如何?
虎牙当前市场现状表现为游戏相关业务较快增长,下半年预计同比增长30%(3Q)和20%以上(4Q),全年同比增长40%。公司毛利率同比提升1.2个百分点至14.7%,主要得益于游戏业务占比提升及内容成本优化。公司提升2026年股份回购计划授权额度至1亿美元,维持每年至少3,000万美元现金分红安排,股东回报力度提升。维持“买入”评级,下调目标价至2.7美元,认为游戏相关业务为主要增长驱动,盈利能力有望逐步修复。
虎牙报告提示了哪些风险?
虎牙报告提示了行业竞争加剧、用户增长不及预期、利润率不及预期的风险。行业竞争加剧可能导致市场份额下降,用户增长不及预期会影响收入增长,利润率不及预期则可能影响公司盈利能力。公司需关注这些风险并采取相应措施。此外,公司提升2026年股份回购计划授权额度至1亿美元,维持每年至少3,000万美元现金分红安排,股东回报力度提升,有助于稳定投资者信心。