海外业务高速增长,创新产品NDA在即
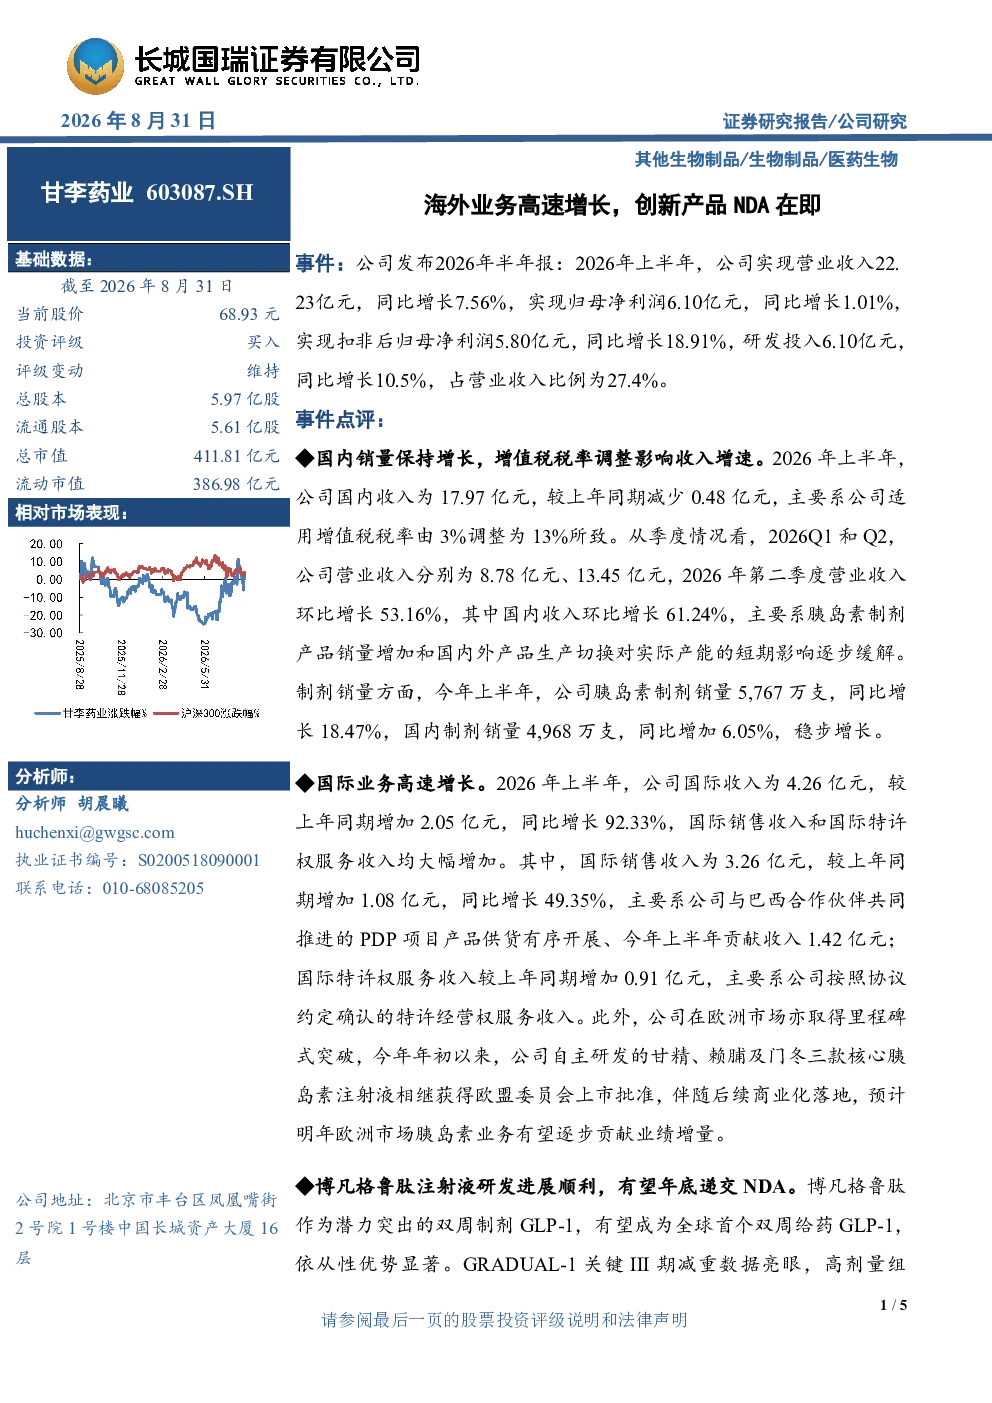
其他生物制品/生物制品/医药生物 甘李药业603087.SH 海外业务高速增长,创新产品NDA在即 事件:公司发布2026年半年报:2026年上半年,公司实现营业收入22.23亿元,同比增长7.56%,实现归母净利润6.10亿元,同比增长1.01%,实现扣非后归母净利润5.80亿元,同比增长18.91%,研发投入6.10亿元,同比增长10.5%,占营业收入比例为27.4%。 事件点评: ◆国内销量保持增长,增值税税率调整影响收入增速。2026年上半年,公司国内收入为17.97亿元,较上年同期减少0.48亿元,主要系公司适用增值税税率由3%调整为13%所致。从季度情况看,2026Q1和Q2,公司营业收入分别为8.78亿元、13.45亿元,2026年第二季度营业收入环比增长53.16%,其中国内收入环比增长61.24%,主要系胰岛素制剂产品销量增加和国内外产品生产切换对实际产能的短期影响逐步缓解。制剂销量方面,今年上半年,公司胰岛素制剂销量5,767万支,同比增长18.47%,国内制剂销量4,968万支,同比增加6.05%,稳步增长。 分析师: ◆国际业务高速增长。2026年上半年,公司国际收入为4.26亿元,较上年同期增加2.05亿元,同比增长92.33%,国际销售收入和国际特许权服务收入均大幅增加。其中,国际销售收入为3.26亿元,较上年同期增加1.08亿元,同比增长49.35%,主要系公司与巴西合作伙伴共同推进的PDP项目产品供货有序开展、今年上半年贡献收入1.42亿元;国际特许权服务收入较上年同期增加0.91亿元,主要系公司按照协议约定确认的特许经营权服务收入。此外,公司在欧洲市场亦取得里程碑式突破,今年年初以来,公司自主研发的甘精、赖脯及门冬三款核心胰岛素注射液相继获得欧盟委员会上市批准,伴随后续商业化落地,预计明年欧洲市场胰岛素业务有望逐步贡献业绩增量。 分析师胡晨曦huchenxi@gwgsc.com执业证书编号:S0200518090001联系电话:010-68085205 ◆博凡格鲁肽注射液研发进展顺利,有望年底递交NDA。博凡格鲁肽作为潜力突出的双周制剂GLP-1,有望成为全球首个双周给药GLP-1,依从性优势显著。GRADUAL-1关键III期减重数据亮眼,高剂量组 公司地址:北京市丰台区凤凰嘴街2号2号院1号楼中国长城资产大厦16富大厦17楼层 (48mg组)52周平均减重18.54%,心血管代谢指标同步改善;美国II期数据与替尔泊肽具备可比性,安全性整体可控。药理研究证实肾功能不全无需调量、可与二甲双胍联用,多项临床成果登上国际高分期刊。此外,博凡格鲁肽注射液的肥胖合并中重度OSA适应症两项III期研究(合并/不合并PAP治疗)已于今年4月完成首例受试者入组。目前博凡格鲁肽注射液糖尿病、肥胖、OSA多条III期管线并行,每月一次GRADUAL-3亦在推进。 ◆GZR4三项三期临床均达主要终点,NDA在即。GZR4为国产首个进入III期临床的第四代胰岛素周制剂,源头分子创新具备同类最优潜力,每周一次给药大幅降低注射频次,降糖效果、安全性及便捷性优势突出。GZR4三项核心III期SUPER-1/2/3研究全部达主要终点,在胰岛素初治、经治、强化治疗人群中,降糖疗效均显著优效于甘精、德谷等每日基础胰岛素。目前全球首个对标依柯胰岛素的头对头IIIb期SUPER-8正在推进,头对头结果将决定产品全球竞争力,后续重点关注临床读出与申报进度。 投资建议: 我们预计公司2026-2028年的归母净利润分别为13.62/16.63/19.07亿元,EPS分别为2.28/2.78/3.19元,当前股价对应PE为30/25/22倍。考虑公司胰岛素集采后销量持续放量,叠加海外业务高速增长、博凡格鲁肽注射液、胰岛素周制剂GZR4等在研管线推进顺利,成长动能较强,我们维持其“买入”评级。 风险提示: 医保降价/药品集中招标采购风险、新药研发及商业化过程漫长且成本高昂风险、研发人员流失风险 股票投资评级说明 证券的投资评级: 以报告日后的6个月内,证券相对于市场基准指数的涨跌幅为标准,定义如下: 买入:相对强于市场表现20%以上;增持:相对强于市场表现10%~20%;中性:相对市场表现在-10%~+10%之间波动;减持:相对弱于市场表现10%以下。 行业的投资评级: 以报告日后的6个月内,行业相对于市场基准指数的涨跌幅为标准,定义如下: 看好:行业超越整体市场表现;中性:行业与整体市场表现基本持平;看淡:行业弱于整体市场表现。 我们在此提醒您,不同证券研究机构采用不同的评级术语及评级标准。我们采用的是相对评级体系,表示投资的相对比重建议;投资者买入或者卖出证券的决定取决于个人的实际情况,比如当前的持仓结构以及其他需要考虑的因素。投资者应阅读整篇报告,以获取比较完整的观点与信息,不应仅仅依靠投资评级来推断结论。本报告采用的基准指数:沪深300指数。 法律声明:“股市有风险,入市需谨慎” 长城国瑞证券有限公司已通过中国证监会核准开展证券投资咨询业务。在本机构、本人所知情的范围内,本机构、本人以及财产上的利害关系人与所评价的证券没有利害关系。本报告的风险等级定级为R3,仅供符合长城国瑞证券有限公司投资者适当性管理要求的客户(简称“客户”)使用。我公司不会因接收人收到本报告而视其为客户。本报告中的信息均来源于公开资料,我公司对这些信息的准确性及完整性不作任何保证,不保证报告信息已做最新变更,在任何情况下,报告中的信息或所表达的意见并不构成对所述证券买卖的出价或询价。在任何情况下,我公司不就本报告中的任何内容对任何投资做出任何形式的担保,投资者据此投资,投资风险自我承担。本报告版权归本公司所有,未经本公司事先书面授权,任何机构和个人均不得以任何形式翻版、复制、刊载或转发,否则,本公司将保留随时追究其法律责任的权利。