猜你想问
这份研报的核心内容是什么?
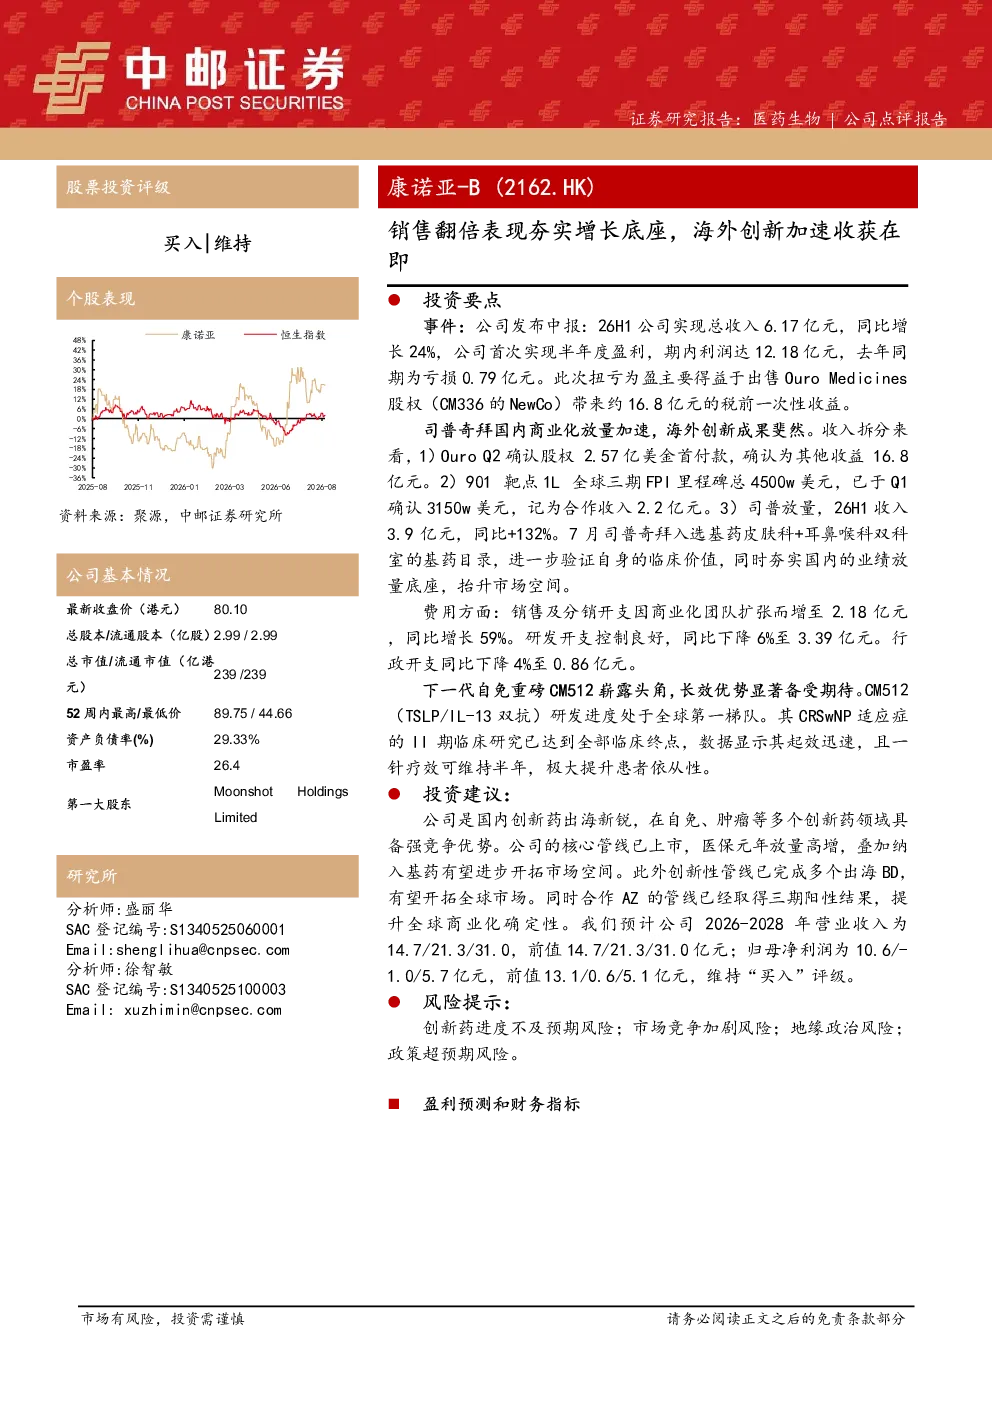
研报显示康诺亚26H1实现总收入6.17亿元,同比增长24%,首次实现半年度盈利,利润达12.18亿元。主要得益于出售Ouro Medicines股权带来的约16.8亿元税前一次性收益。司普奇国内商业化加速放量,海外创新成果斐然,7月入选基药目录进一步夯实国内业绩。下一代自免重磅CM512研发进度处于全球第一梯队,II期临床数据显示起效迅速,一针疗效可维持半年。
自免赛道行业发展趋势如何?
自免赛道作为创新药领域的重要方向,展现出强劲的发展潜力。康诺亚的CM512研发进度处于全球第一梯队,表明国内企业在自免药物研发上具备领先优势。随着技术不断突破和临床数据积累,自免药物有望在更多适应症领域实现突破,市场空间持续扩大。同时,国内外药企的积极布局和竞争,将推动行业整体创新水平提升。
研报重点分析了哪些方向?
研报重点分析了康诺亚的业绩增长点,包括出售Ouro Medicines股权带来的收益、司普奇国内商业化放量以及海外创新成果。此外,报告还关注了公司下一代自免药物CM512的研发进展和临床数据,以及其纳入基药目录对业绩的影响。同时,研报也分析了公司未来几年的营收和净利润预测,并维持“买入”评级。
当前自免药物市场的现状如何?
当前自免药物市场正处于快速发展阶段,市场竞争日趋激烈。康诺亚作为国内创新药出海新锐,在自免领域具备强竞争优势。其核心管线已上市,并在医保元年实现高增长。同时,公司创新性管线已完成多个出海BD,合作AZ的管线取得三期阳性结果,提升了全球商业化确定性。这些因素共同推动自免药物市场持续增长。
研报提到了哪些风险提示?
研报提示了创新药进度不及预期风险,即研发管线可能面临技术瓶颈或临床试验结果不达预期的情况。此外,市场竞争加剧风险也不容忽视,随着更多企业进入自免赛道,竞争将更加激烈。地缘政治风险和政策超预期风险也可能对公司的经营产生影响。这些风险需要投资者密切关注。
你可能感兴趣
国内商业化表现亮眼,海外BD资产推进顺利收获在即
中邮证券2026-07-31
科伦博泰 销售收入翻倍增长 创新出海兑现在即
未知机构2026-08-18
公司动态研究报告:出海与创新双轮驱动,均衡布局与全球渠道夯实长期底座
机械设备华鑫证券2026-09-04
商业化翻倍增长表现强劲,sac-TMT全球价值兑现在即
中邮证券2026-08-20
国信互联网与海外科技 玄戒三芯发布夯实AI算力底座
未知机构2026-08-24
【电报解读】为人工智能夯实“算力底座”!全国已有超40座城市布局智算中心,这5个领域的技术升级有望加速,这家公司Al服务器能够满足当前各类主流AIl场景与Al大模型的训练需求-20240222
未知机构2024-02-23
大规模扩大丁腈手套产能夯实全球手套龙头地位,心血管创新器械步入收获阶段
医药生物中泰证券2020-06-09
2024年医药生物行业策略:创新进入收获爆发期,夯实医药牛市
医药生物东吴证券2023-12-11
数字中国夯实业务底座,增长拐点显现
中邮证券2023-02-28