猜你想问
这份研报主要分析了什么内容?
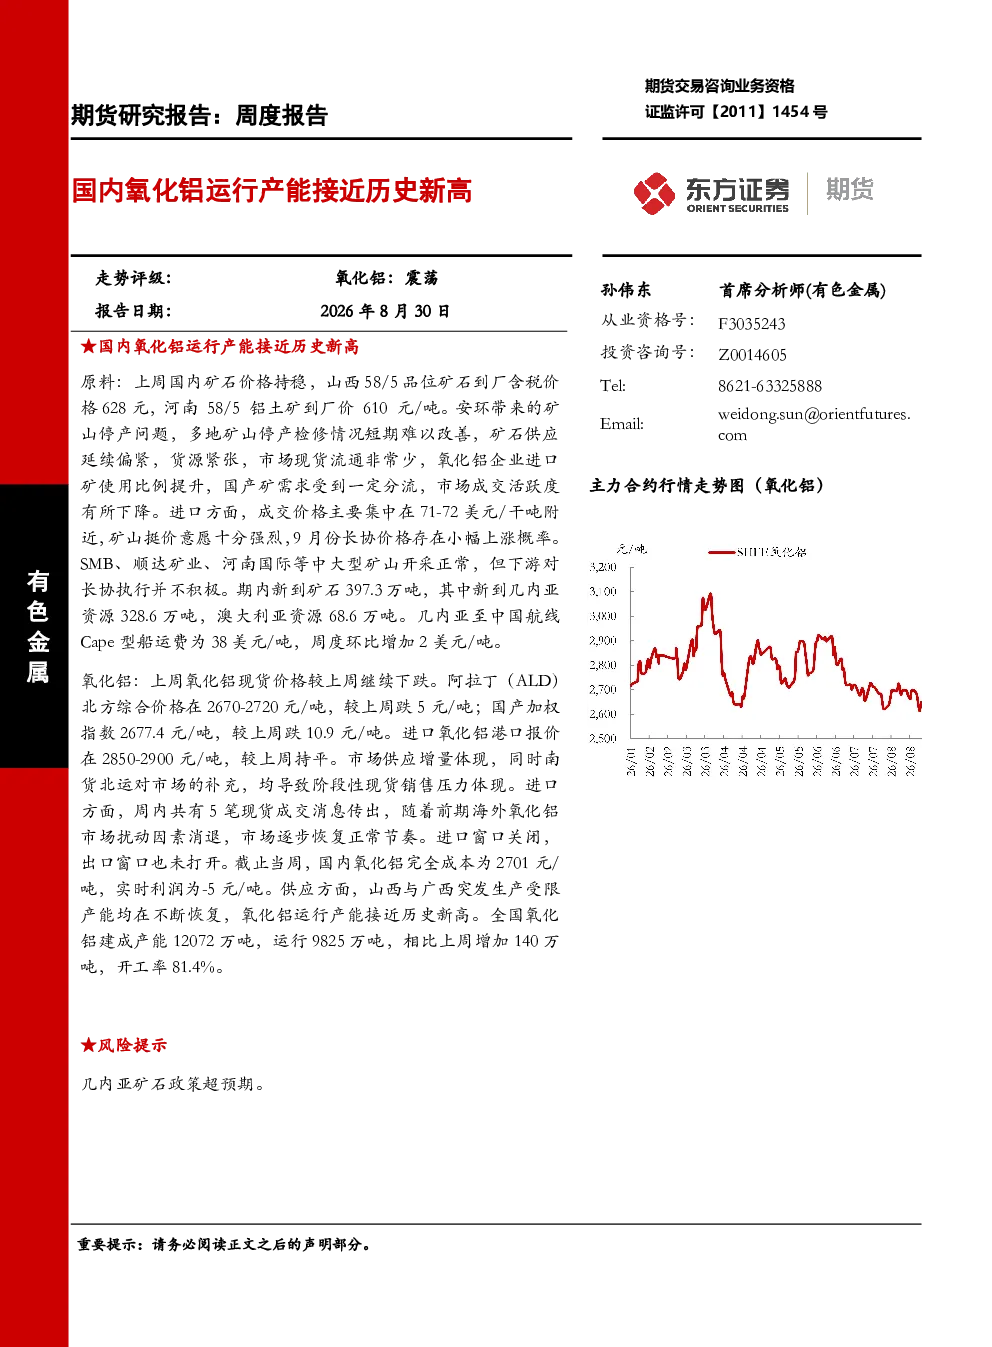
这份研报主要分析了国内氧化铝运行产能接近历史新高的情况。上周原料价格持稳但供应偏紧,市场成交活跃度下降。进口矿成交价格集中在71-72美元/干吨,矿山挺价意愿强烈,9月份长协价格存在上涨可能。氧化铝现货价格继续下跌,阿拉丁北方综合价格在2670-2720元/吨,国产加权指数2677.4元/吨,进口氧化铝港口报价在2850-2900元/吨。国内氧化铝完全成本为2701元/吨,实时利润为-5元/吨。供应方面,山西与广西产能不断恢复,运行产能接近历史新高,全国氧化铝建成产能12072万吨,运行9825万吨,开工率81.4%。需求方面,新疆华章铝业预计下周启动新产能,国内电解铝运行产能4514.3万吨,海外电解铝产能逐步释放。库存方面,全国氧化铝库存量为599.1万吨,较上周增9万吨,西南区域铝厂库存高位续增,北方部分大型产业链电解铝企业库存下降。上期所氧化铝注册仓单251978吨,较上周减少338吨。期价跟随开外消息短暂反弹后回调,预计价格以震荡偏弱运行为主。
国内氧化铝行业的发展趋势如何?
国内氧化铝行业的发展趋势显示运行产能接近历史新高,供应端持续恢复。山西与广西产能不断恢复,全国氧化铝建成产能12072万吨,运行9825万吨,开工率81.4%。需求端,新疆华章铝业预计下周启动新产能,国内电解铝运行产能4514.3万吨,海外电解铝产能逐步释放。价格方面,氧化铝现货价格继续下跌,阿拉丁北方综合价格在2670-2720元/吨,但进口矿成交价格集中在71-72美元/干吨,矿山挺价意愿强烈,9月份长协价格存在上涨可能。库存方面,全国氧化铝库存量为599.1万吨,较上周增9万吨,西南区域铝厂库存高位续增。整体来看,行业供需关系紧张,价格以震荡偏弱运行为主,但长期看矿山挺价可能推动价格回升。
研报重点分析了哪些方向?
研报重点分析了国内氧化铝的供应、需求、价格及库存情况。供应端关注山西与广西产能恢复,运行产能接近历史新高;需求端关注新疆华章铝业新产能启动及国内电解铝运行产能变化;价格端分析阿拉丁北方综合价格、国产加权指数、进口氧化铝港口报价及上期所氧化铝注册仓单变动;库存端关注全国氧化铝库存量及区域库存变化。此外,研报还分析了进口矿价格走势及矿山挺价意愿,预测9月份长协价格存在上涨可能,并提示几内亚矿石政策超预期风险。
当前市场现状如何判断?
当前市场现状显示国内氧化铝供应偏紧,运行产能接近历史新高,但价格持续下跌。原料价格持稳,进口矿成交价格集中在71-72美元/干吨,矿山挺价意愿强烈,但现货价格阿拉丁北方综合价格在2670-2720元/吨,国产加权指数2677.4元/吨,进口氧化铝港口报价在2850-2900元/吨,完全成本为2701元/吨,实时利润为-5元/吨。需求端,新疆华章铝业预计下周启动新产能,但整体需求增速放缓。库存方面,全国氧化铝库存量为599.1万吨,较上周增9万吨,西南区域铝厂库存高位续增,北方部分大型产业链电解铝企业库存下降。期价短暂反弹后回调,预计价格以震荡偏弱运行为主。
研报提示了哪些风险?
研报提示的主要风险是几内亚矿石政策超预期。几内亚是全球重要的铝土矿供应国,其矿石政策变化可能对全球铝土矿供应及价格产生重大影响。若几内亚政府出台更严格的矿业政策或提高铝土矿出口税,将直接推高全球铝土矿供应成本,进而影响国内氧化铝生产成本及价格。此外,虽然国内氧化铝产能接近历史新高,但若海外电解铝产能逐步释放,可能加大国内电解铝对进口铝土矿的依赖,进一步加剧供应紧张局面。因此,需密切关注几内亚矿石政策动向,以及全球电解铝产能变化对氧化铝需求的影响。