猜你想问
保隆科技2026年业绩表现如何?
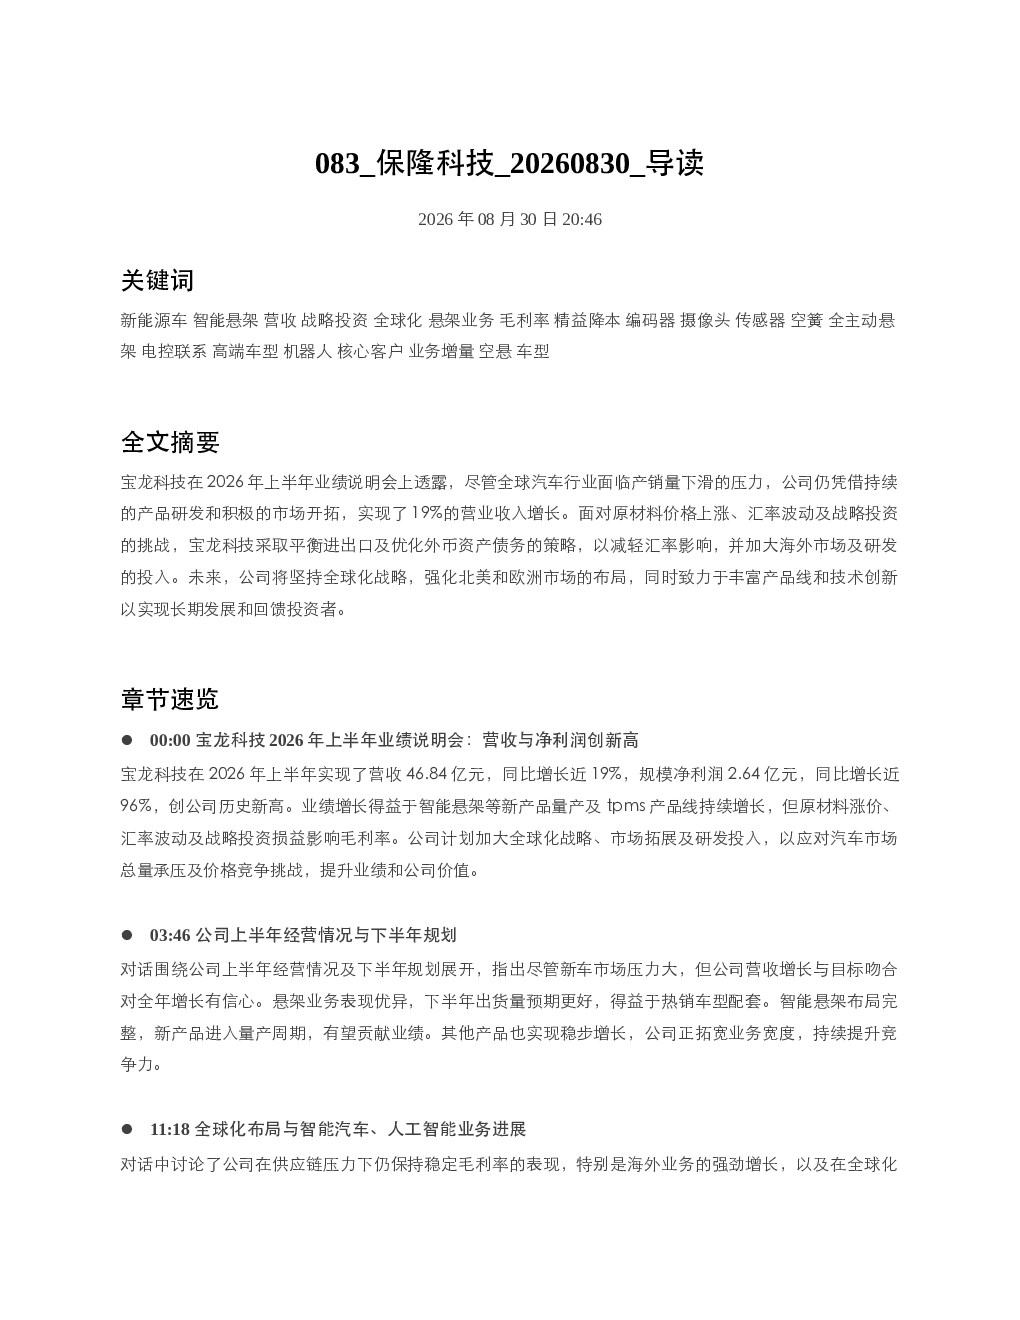
保隆科技2026年上半年营收达46.84亿元,同比增长19%,净利润2.64亿元,同比增长96%,创历史新高。主要得益于智能悬架等新产品量产及TPMS产品线增长,但原材料、汇率及战略投资影响毛利率。公司悬架业务表现优异,下半年出货量预期更好,智能悬架新产品进入量产周期,有望贡献业绩。其他产品也实现稳步增长,公司正拓宽业务宽度,持续提升竞争力。
智能悬架行业发展趋势如何?
智能悬架市场格局集中度高,主要供应商稳固,新进入者难以撼动现有格局。公司现有供应商在成本控制、开发能力、交付保障等方面具有优势。整车企业对供应商能力要求高,未来智能悬架市场将向更高集成度、智能化方向发展,公司作为行业领先者有望持续受益。
研报重点分析了哪些方向?
研报重点分析了公司上半年业绩表现,智能悬架等新产品量产情况,全球化布局进展,特别是泰国、美国和欧洲工厂建设情况。同时分析了供应链策略、海外业务拓展、关税变化与退税影响,以及中长期战略与产业智能化方向,如与大学合作研发、传感器制造能力复用等。
智能悬架市场现状如何?
智能悬架市场目前集中度高,主要供应商稳固,新进入者难以撼动现有格局。公司作为行业领先者,在成本控制、开发能力、交付保障等方面具有优势。整车企业对供应商能力要求高,未来市场竞争将更加激烈,但公司凭借技术积累和客户资源有望保持领先地位。
研报提示了哪些风险?
研报提示原材料涨价、汇率波动可能影响毛利率,战略投资损益也存在不确定性。此外,智能悬架市场竞争加剧、技术迭代快速可能带来挑战。公司全球化布局面临当地政策、文化差异等风险,需谨慎应对。关税变化虽已显著降低,但仍需关注未来政策调整可能带来的影响。
你可能感兴趣
安培龙 20260830 导读
未知机构2026-08-30
德康农牧 20260830 导读
未知机构2026-08-30
协合新能源 20260830 导读
未知机构2026-08-30
味知香 20260830 导读
未知机构2026-08-30
诺思格 20260830 导读
未知机构2026-08-30
中东局势最新解读谅解备忘录到期后美伊何去何从 20260830 导读
未知机构2026-08-30
嘉银科技 20260830 导读
未知机构2026-08-30
中闽能源 20260830 导读
未知机构2026-08-30
二次侧液冷行业投资逻辑及重点标的梳理金富科技等 20260830 导读
未知机构2026-08-30
转债当前是否迎来加仓窗口 20260830 导读
未知机构2026-08-30