猜你想问
味知香2026年业绩表现如何?
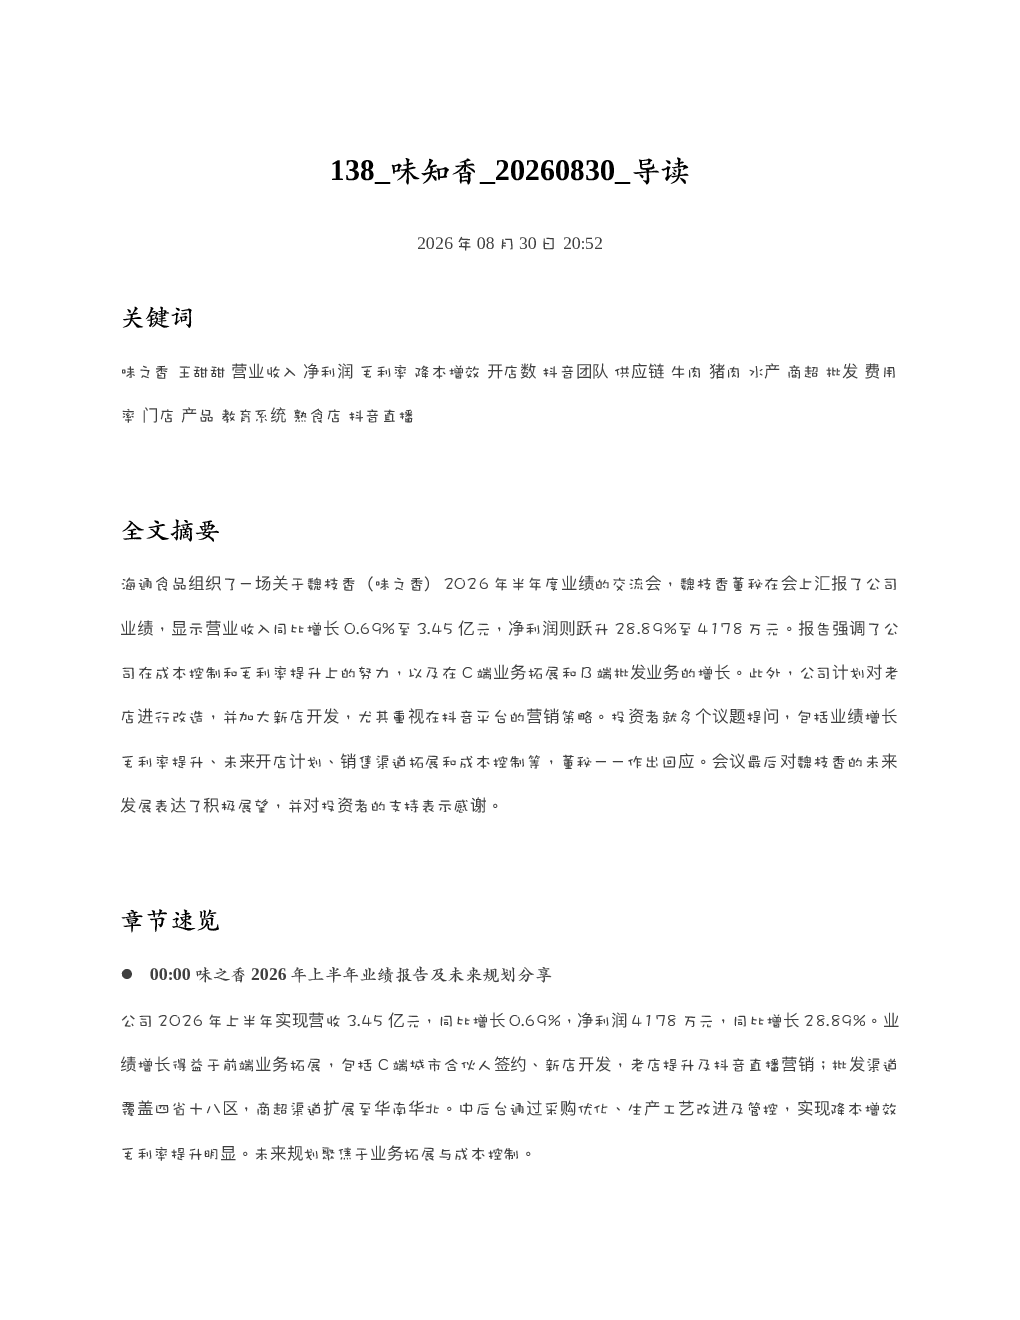
2026年上半年,味之香实现营业额3.45亿元,同比增长0.69%;净利润4178万元,同比增长28.89%。业绩增长主要得益于前端拓展(C端城市合伙人、新店开发、老店提升及抖音直播)和批渠道签约开发(覆盖四省十八市),商超渠道拓展至南北地区。中后台通过采购优化、生产工艺改进及管控降本增效,实现毛利率提升。
味知香下半年业务展望?
公司下半年将提升收入和开店增速,预计三季度末至四季度商超和批发渠道增量明显。利润端表现良好,全年目标概率较大,轻资产模式有望实现大增长,预计增量在三季度末至四季度。新业务谈判将带来业绩贡献。
食品行业毛利率提升策略?
Q2毛利率提升主要措施包括工艺整合、柔性供应链建设与供应商合作。通过优化生产工艺、机器替代人工、提前索价等手段控制成本,并与供应商达成长期订货协议,通过批量采购降低成本,适当调整终端价格利于消费者,共同推动毛利率提升。采购环节节约约1个点利润。
商超与批发渠道现状?
商超业务二季度放缓原因在于精力主要放在其他新客拓展上,预计九月或四季度放量。钱大妈合作进展良好,九月将供货。批发业务Q2增长良好,持续性待察。教育系统餐客拓展空间尚可,公司持续观察。
研报提示的主要风险?
Q2销售与管理费用率提升主要由于股票期权激励计划实施和架构调整。牛肉价格高位但库存充足,猪肉价格便宜且已讨论最终让利,整体库存稳定。下半年牛肉价格高位稳定,猪肉价格持低位,水产价格持续下降,稳产将继续。需关注成本波动对利润的影响。
你可能感兴趣
安培龙 20260830 导读
未知机构2026-08-30
德康农牧 20260830 导读
未知机构2026-08-30
协合新能源 20260830 导读
未知机构2026-08-30
诺思格 20260830 导读
未知机构2026-08-30
中东局势最新解读谅解备忘录到期后美伊何去何从 20260830 导读
未知机构2026-08-30
嘉银科技 20260830 导读
未知机构2026-08-30
中闽能源 20260830 导读
未知机构2026-08-30
二次侧液冷行业投资逻辑及重点标的梳理金富科技等 20260830 导读
未知机构2026-08-30
转债当前是否迎来加仓窗口 20260830 导读
未知机构2026-08-30
AIGC的历史观从内容为王到供给回归 20260830 导读
未知机构2026-08-30