猜你想问
这份研报主要讲了什么内容?
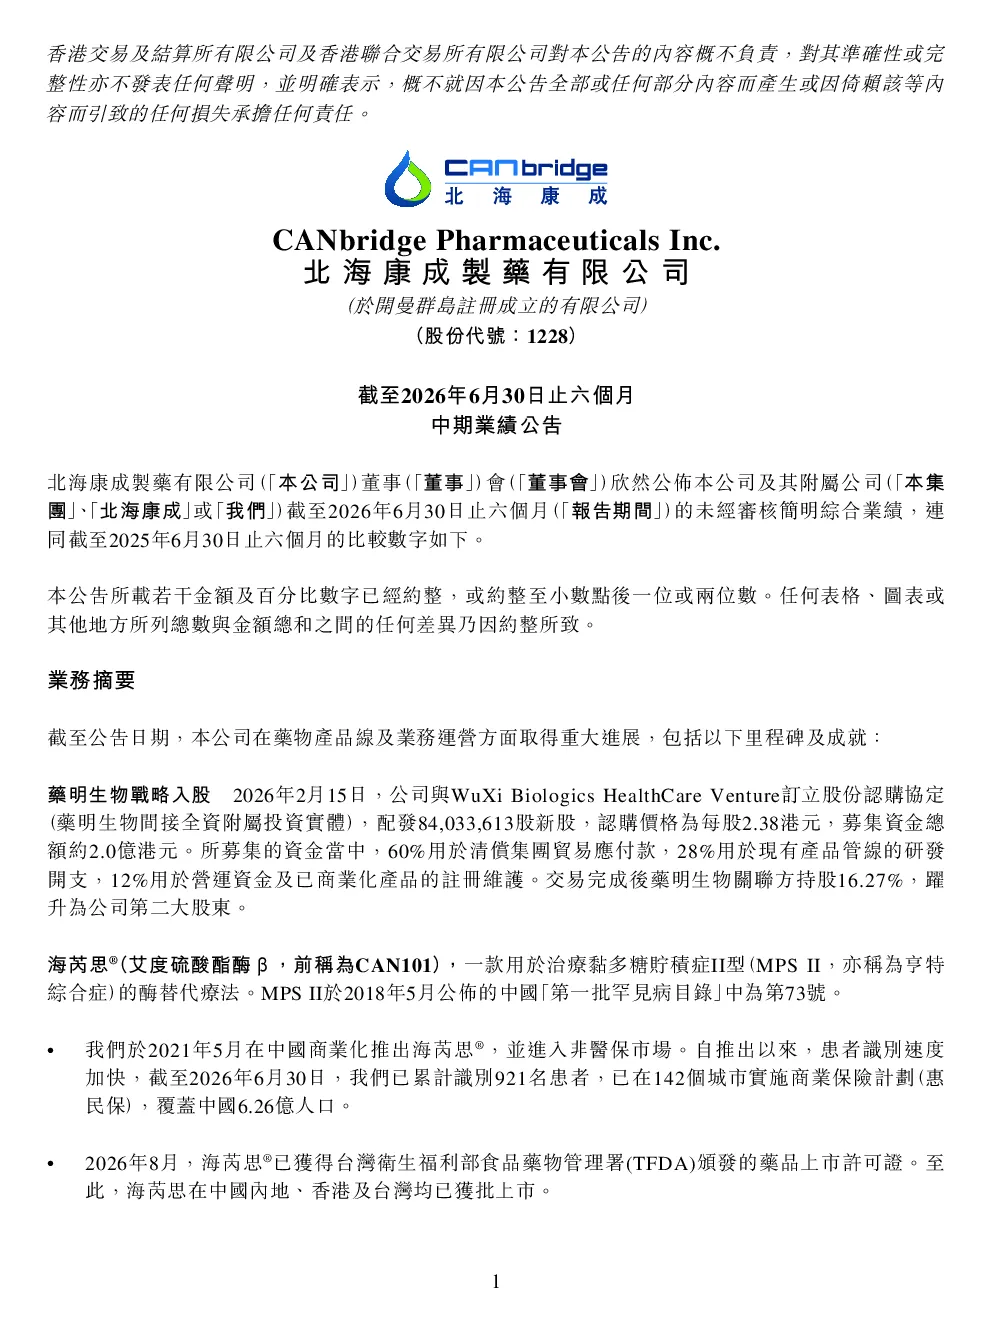
这份研报详细介绍了北海康成-B在截至2026年6月30日止六个月的中期业绩表现。报告涵盖了公司核心产品管线包括CAN101、CAN103、CAN108、CAN204和CAN301的研发进展,其中CAN101和CAN103已在中国NMPA获批并进入III期临床,CAN108进入II期临床,CAN204在美国FDA和EMA获批并在中国进行临床。此外,报告还披露了公司2025年的财务预测数据,包括营收、净利润、研发投入和总资产等关键指标,展现了公司稳健的财务状况和强劲的研发能力。
罕见病治疗赛道的行业发展趋势如何?
罕见病治疗赛道近年来呈现快速发展趋势,主要得益于政策支持、技术进步和市场需求增长。各国政府逐步完善罕见病药物审批和医保政策,为创新药企提供了良好的发展环境。同时,基因编辑、细胞治疗等前沿技术的突破,为罕见病治疗提供了更多可能。市场竞争方面,随着更多企业进入该领域,差异化竞争成为关键,北海康成等专注于特定罕见病治疗的公司凭借其产品管线和技术优势,在市场中占据一席之地。未来,该赛道有望持续受益于政策红利和技术创新。
研报对北海康成的重点分析方向有哪些?
研报对北海康成的重点分析方向主要集中在公司核心产品管线的研发进展和商业化前景。报告详细梳理了CAN101至CAN301等产品的适应症、技术平台、审批状态和临床试验情况,突出了公司在粘多糖病、戈谢病、阿尔茨海默病和杜氏肌营养不良症等领域的研发布局。此外,报告还分析了公司的财务状况,包括营收、净利润、研发投入和资产规模等数据,评估了公司的财务健康度和增长潜力。通过对产品研发和财务数据的综合分析,展现了北海康成在罕见病治疗领域的竞争优势和发展潜力。
目前罕见病治疗市场的现状如何?
目前罕见病治疗市场呈现多元化竞争格局,既有大型药企通过并购扩张,也有专注于罕见病治疗的小型创新公司快速成长。市场规模持续扩大,但产品供给仍相对不足,尤其是针对罕见病特效药的需求远未得到满足。政策方面,各国政府逐步提高对罕见病药物的研发和审批支持,但仍存在审批周期长、医保准入难等问题。技术方面,基因治疗、细胞治疗等前沿技术为罕见病治疗带来了革命性突破,但临床转化和商业化仍面临挑战。总体来看,罕见病治疗市场潜力巨大,但发展仍处于早期阶段,未来有望随着技术进步和政策完善而加速发展。
研报提示了哪些相关风险?
研报提示了北海康成在罕见病治疗领域面临的主要风险,包括临床试验不确定性、产品审批风险和市场竞争加剧等。临床试验是药物研发的关键环节,但试验结果存在不确定性,可能影响产品上市进程。产品审批方面,虽然公司部分产品已获得NMPA或FDA批准,但仍需面对后续的适应症拓展和医保准入挑战。市场竞争方面,随着更多企业进入罕见病治疗领域,产品同质化竞争可能加剧,对公司市场地位构成考验。此外,研发投入大、周期长等特点也增加了公司的经营风险。投资者需关注这些风险因素,谨慎评估公司发展前景。