猜你想问
三一重工Q2业绩表现如何?
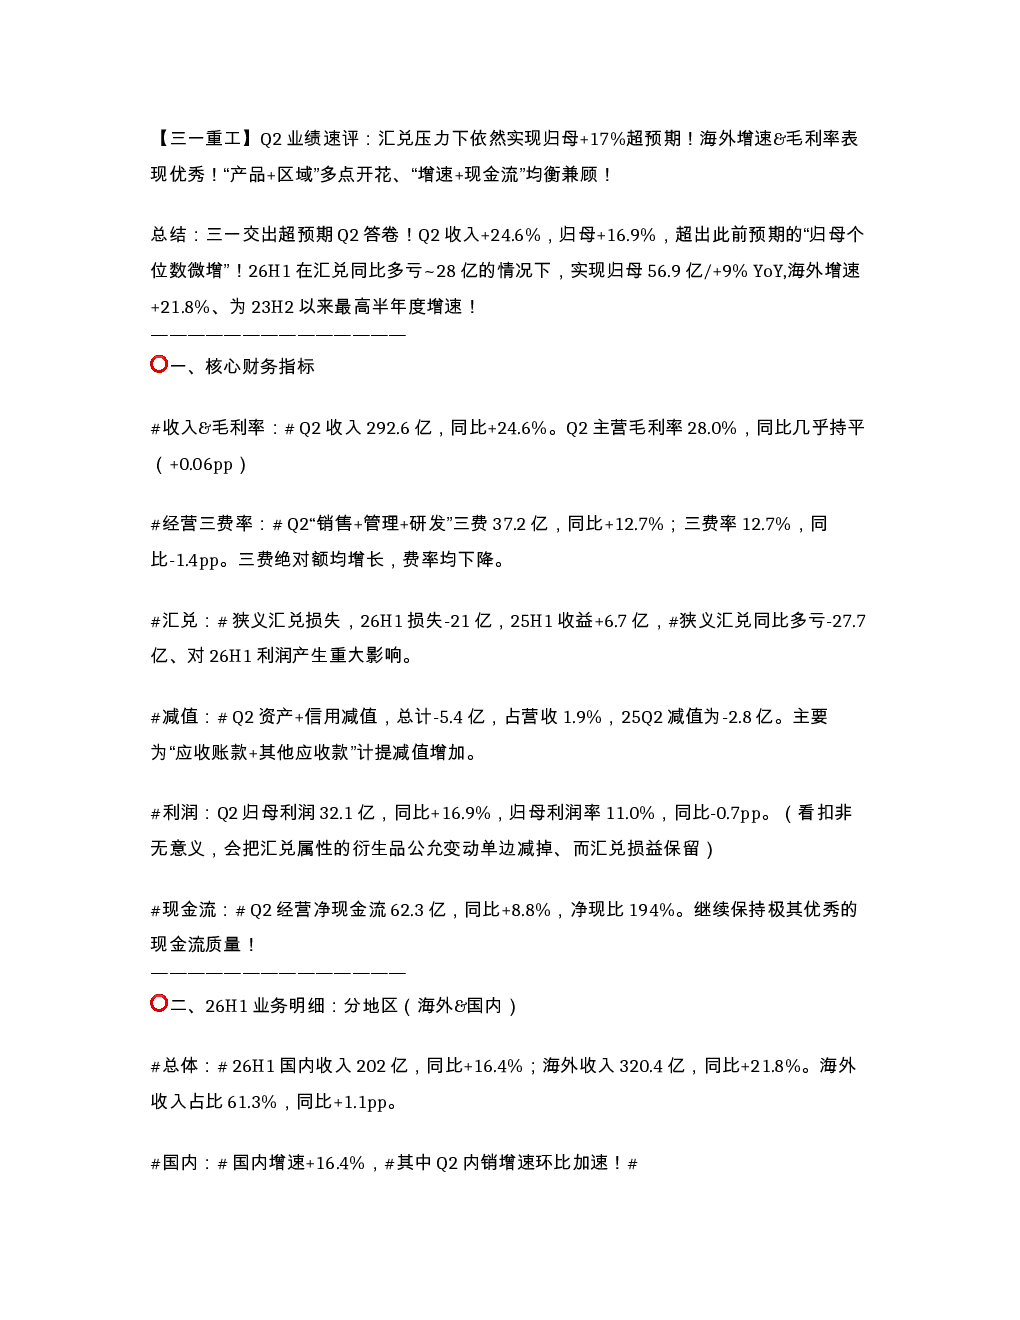
三一重工Q2实现收入292.6亿,同比增长24.6%,主营毛利率28.0%,同比提升0.06个百分点。尽管面临汇兑压力,归母净利润仍同比增长16.9%至32.1亿,显示公司较强的抗风险能力。海外市场表现亮眼,收入占比达61.3%,增速为23H2以来最高,其中亚澳、欧洲、美洲地区均创25年来最快增长记录。产品方面,挖机和混凝土业务毛利率表现突出,分别达到34.3%和23.4%,但起重机业务毛利率下滑0.2个百分点至28.2%。
三一重工海外市场发展情况怎样?
三一重工海外市场持续高增长,26H1海外收入同比增长21.8%至320.4亿,占比提升至61.3%。Q2外销增速环比加速,美洲、亚澳、欧洲等主要区域均实现强劲增长,其中美洲收入同比增长24.6%。非洲市场在高基数下仍提速至47.7%。海外业务不仅增速快,且毛利率保持较高水平,反映公司全球化布局和供应链优势的有效性。未来南美、北美市场值得关注,这些区域在26H1表现稳健,持续贡献增长动力。
三一重工各产品线经营情况如何?
三一重工26H1各产品线表现分化。挖机业务收入213亿,同比增长21.8%,毛利率34.3%,保持行业领先水平。混凝土业务收入90.2亿,同比增长21.3%,毛利率23.4%,同样表现优异。起重机业务面临压力,收入84.5亿,同比增长8.2%,但毛利率下滑0.2个百分点至28.2%,是唯一毛利率下降的主营产品。桩工和路机业务分别实现63%和5.5%的收入增长,毛利率分别为36.4%和29.0%,显示结构性亮点。整体来看,公司产品组合稳健,高毛利率业务占比提升,增强盈利能力。
当前建筑机械行业发展趋势如何?
当前建筑机械行业呈现全球化竞争加剧和区域市场结构性分化趋势。一方面,主要企业加速海外布局,争夺新兴市场份额,尤其东南亚、非洲等区域增长潜力大。另一方面,欧美等成熟市场竞争激烈,运费上涨和原材料成本波动对利润端形成压力。技术层面,智能化、绿色化成为行业发展方向,液压挖掘机、混凝土设备等领域的技术迭代加速。同时,供应链安全成为关键议题,企业需平衡全球化与本土化生产,以应对地缘政治风险。三一重工的多元化市场布局和成本控制能力,使其在当前趋势下具备一定竞争优势。
三一重工面临哪些经营风险?
三一重工面临的主要经营风险包括:1)汇率波动风险,26H1汇兑损失同比大幅增加27.7亿,对利润产生显著影响,未来若人民币持续贬值可能加剧该风险;2)原材料成本波动,铁矿石、钢材等价格波动直接影响生产成本,当前原材料价格仍处高位;3)海外市场地缘政治风险,部分区域政治不稳定可能影响项目交付和人员安全;4)应收账款减值风险,Q2资产减值同比增加,反映部分客户回款压力,需关注信用风险累积。此外,行业竞争加剧也可能压缩利润空间,需持续关注主要竞争对手动态。