猜你想问
这份研报主要分析了纯碱的哪些方面?
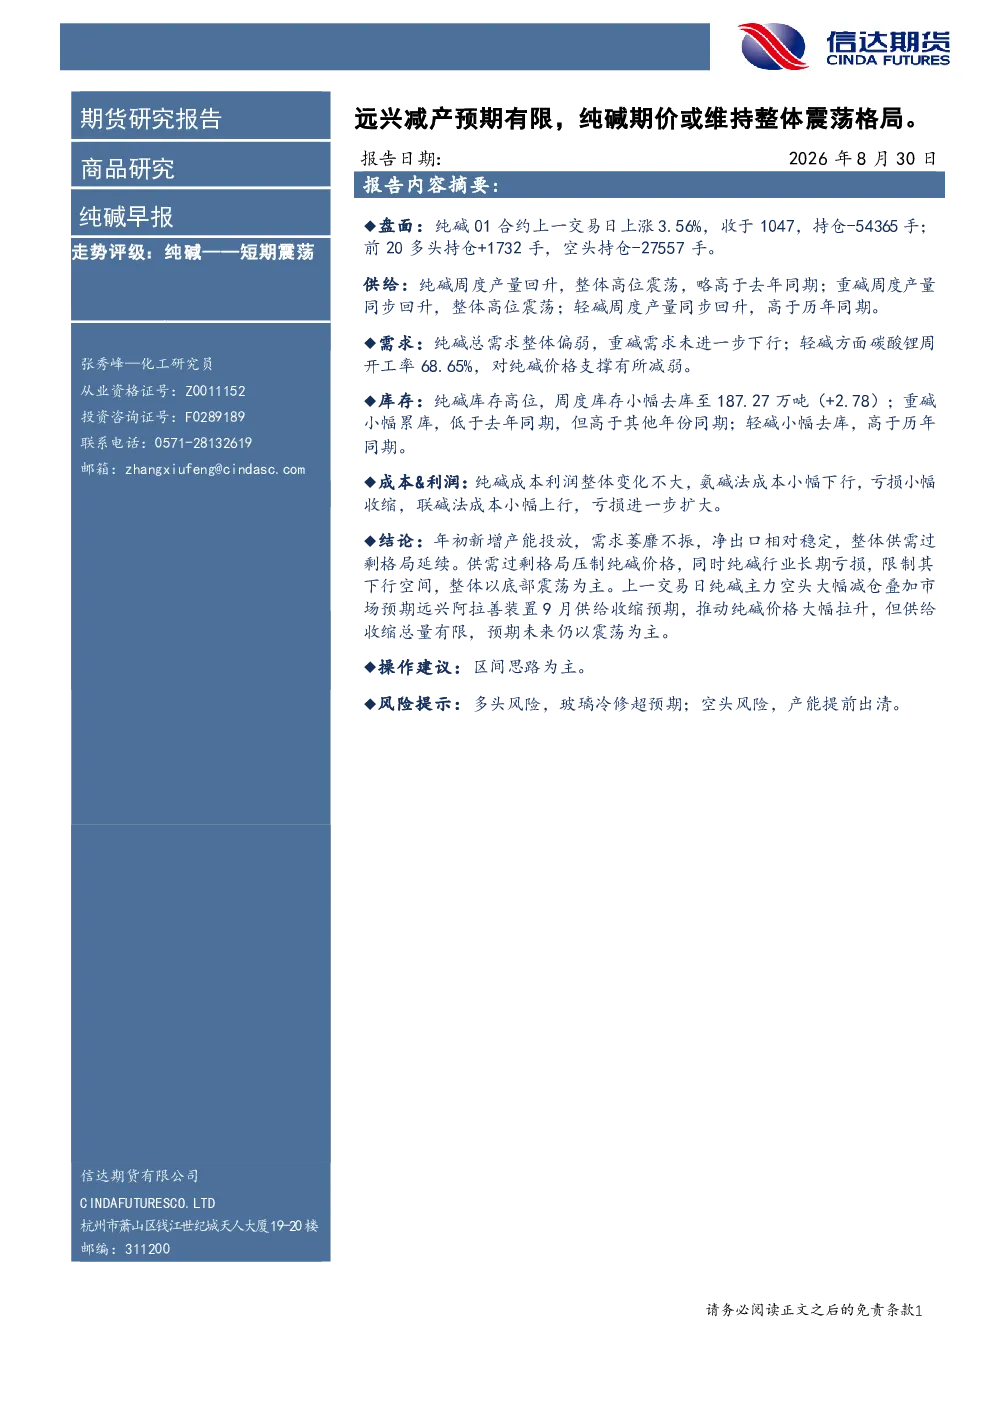
这份研报主要分析了纯碱的走势评级、供给情况、需求情况、库存变化、成本与利润以及整体供需格局。报告指出纯碱短期震荡,供给整体高位震荡,需求整体偏弱,库存高位但小幅去库,成本利润变化不大,整体供需过剩格局延续,压制纯碱价格。
纯碱行业未来的发展趋势如何?
纯碱行业未来发展趋势显示,年初新增产能投放,需求萎靡不振,净出口相对稳定,整体供需过剩格局延续。纯碱行业长期亏损,限制其下行空间,整体以底部震荡为主。远兴阿拉善装置9月供给收缩预期推动纯碱价格大幅拉升,但供给收缩总量有限,预期未来仍以震荡为主。
报告中重点分析了纯碱的哪些具体数据?
报告中重点分析了纯碱、重碱、轻碱的周度产量均回升,整体高位震荡;纯碱略高于去年同期,重碱同步回升,轻碱高于历年同期。纯碱总需求整体偏弱,重碱需求未进一步下行;轻碱方面碳酸锂周开工率68.65%,对纯碱价格支撑减弱。纯碱库存高位,周度库存小幅去库至187.27万吨(+2.78);重碱小幅累库,低于去年同期但高于其他年份同期;轻碱小幅去库,高于历年同期。氨碱法成本小幅下行,亏损小幅收缩,联碱法成本小幅上行,亏损进一步扩大。
当前纯碱市场的现状如何?
当前纯碱市场现状显示,整体供需过剩格局延续。年初新增产能投放,需求萎靡不振,净出口相对稳定。纯碱库存高位,周度库存小幅去库至187.27万吨(+2.78)。纯碱成本利润整体变化不大,氨碱法成本小幅下行,亏损小幅收缩,联碱法成本小幅上行,亏损进一步扩大。纯碱价格受供需过剩格局压制,同时行业长期亏损限制其下行空间,整体以底部震荡为主。
研报中提到了哪些风险提示?
研报中提到的风险提示包括多头风险,如玻璃冷修超预期;空头风险,如产能提前出清。这些风险因素可能对纯碱价格产生影响。报告指出,纯碱行业长期亏损,限制其下行空间,整体以底部震荡为主。远兴阿拉善装置9月供给收缩预期推动纯碱价格大幅拉升,但供给收缩总量有限,预期未来仍以震荡为主。
你可能感兴趣
纯碱早报:远兴减产预期有限,纯碱期价或维持整体震荡格局。
信达期货2026-09-01
纯碱早报:供需弱势格局未改,纯碱期价短期或低位震荡。
信达期货2026-08-20
纯碱早报:供需弱势格局未改,纯碱期价短期或低位震荡。
信达期货2026-08-21
纯碱早报:供需弱势格局未改,纯碱期价短期或低位震荡。
信达期货2026-08-16
纯碱早报:供需弱势格局未改,纯碱期价短期或低位震荡。
信达期货2026-08-18
纯碱早报:供需弱势格局未改,纯碱期价短期或低位震荡。
信达期货2026-08-19
金属锌铝日报:锌近强远弱格局维持,铝市反弹高度或有限
华泰期货2019-01-08
招期基本金属铝产业链:氧化铝,弱现实与强预期格局,价格或维持宽幅震荡 电解铝:美关税扩围影响有限,旺季预期下,铝价短期回调后仍存上行空间 铸造铝合金:废铝延续高位,但需求疲弱,市场弱平衡价格或区间震荡
招商期货2025-08-17
2025年玻璃纯碱5月份策略报告:玻璃:供需矛盾有限 远月信心缺乏 纯碱:供应预期收紧 纯碱或迎反弹
国联期货2025-04-30
纯碱早报:供需过剩格局不改,纯碱期价反弹有限。
信达期货2026-08-11