猜你想问
国债期货各期限主力合约表现如何?
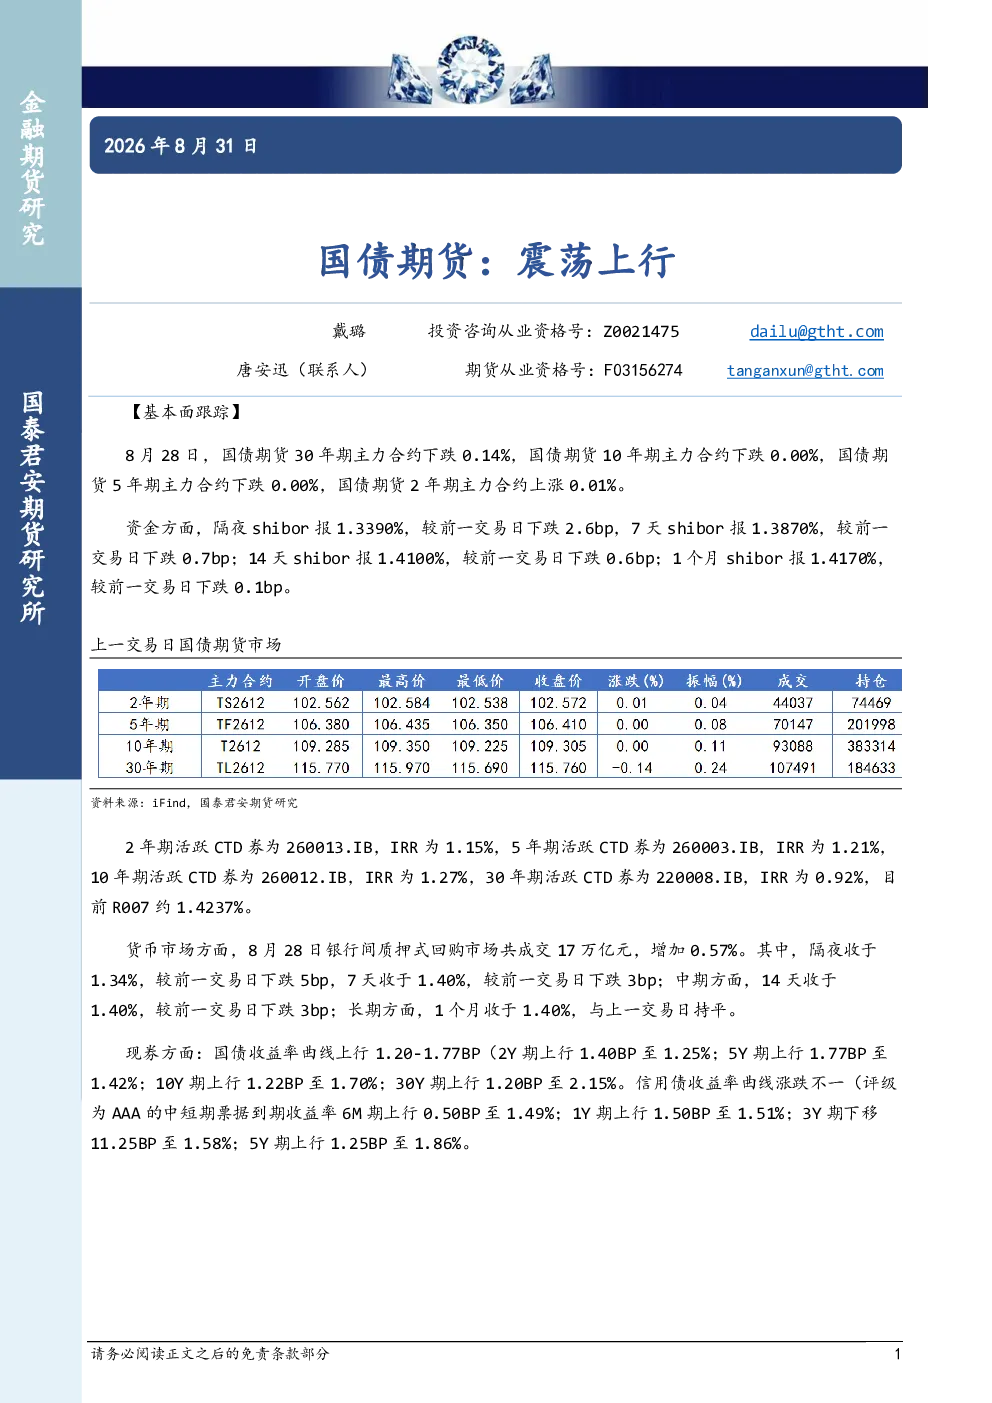
8月28日,国债期货各期限主力合约表现不一,其中2年期主力合约上涨0.01%,其余期限(5年期、10年期、30年期)均下跌。这表明市场对不同期限国债的偏好存在差异,可能与投资者对未来利率走势的预期有关。资金方面,隔夜、7天、14天及1个月shibor均有所下跌,显示短期流动性有所宽松,R007约1.4237%。货币市场成交17万亿元,各期限回购利率普遍下行,进一步印证了短期流动性环境的变化。现券方面,国债收益率曲线整体上行1.20-1.77BP,其中2年期上行1.40BP至1.25%,5年期上行1.77BP至1.42%,10年期上行1.22BP至1.70%,30年期上行1.20BP至2.15%。这反映了市场对长期利率的预期有所调整。信用债收益率曲线涨跌不一,AAA级中短期票据6M期、1Y期收益率上行,3Y期收益率下行,5Y期上行,显示出信用风险偏好在不同期限上的分化。
国债期货市场未来发展趋势如何?
从当前国债期货市场表现来看,各期限合约表现不一,整体呈现震荡态势。2年期主力合约上涨,而5年期、10年期、30年期主力合约则下跌,这表明市场对未来利率走势存在分歧。资金面短期宽松,但国债收益率曲线整体上行,显示市场对未来通胀和经济增长的预期可能发生变化。央行当日逆回购操作净回笼2455亿元,但本周净投放12265亿元,显示央行在维持流动性合理充裕的同时,也关注市场流动性波动。国债期货趋势强度为0,表明当前市场处于多空力量相对均衡的状态。未来,投资者需密切关注宏观经济数据、货币政策动向以及市场情绪变化,以判断国债期货市场的走势。
本报告重点分析了哪些方面?
本报告重点分析了国债期货各期限主力合约的表现差异,以及背后的资金面和现券市场因素。报告详细梳理了8月28日国债期货市场的具体情况,包括2年期主力合约上涨、其余期限下跌的现象,并分析了资金利率、货币市场成交以及国债收益率曲线的变化。此外,报告还考察了信用债收益率曲线的表现,以及央行公开市场操作对市场流动性的影响。通过这些分析,报告试图揭示当前国债期货市场的多空博弈格局,以及可能影响未来走势的因素。需要注意的是,报告并未对投资决策提供任何建议,仅作为市场信息参考。
当前国债期货市场现状如何判断?
当前国债期货市场现状可以概括为震荡分化。一方面,2年期主力合约上涨,显示短期资金面相对宽松,以及市场对短期利率的预期有所变化;另一方面,5年期、10年期、30年期主力合约下跌,可能与市场对长期利率的预期调整有关。国债收益率曲线整体上行,表明市场对长期利率的预期有所增强。信用债收益率曲线涨跌不一,显示出信用风险偏好在不同期限上的分化。整体来看,国债期货市场处于多空力量相对均衡的状态,未来走势仍需密切关注市场情绪和宏观政策变化。投资者应保持谨慎,结合自身风险偏好进行投资决策。
本报告有哪些风险提示?
本报告基于8月28日国债期货市场的公开信息进行分析,但市场情况瞬息万变,投资者需注意以下风险:首先,国债期货市场受多种因素影响,包括宏观经济、货币政策、市场情绪等,这些因素的变化可能导致市场走势与报告分析不符。其次,报告并未对投资决策提供任何建议,投资者应根据自身风险承受能力进行投资。此外,信用债收益率曲线涨跌不一,表明信用风险可能存在不确定性,投资者需关注信用债市场的变化。最后,央行公开市场操作对市场流动性有重要影响,投资者需密切关注相关政策动态。以上风险提示仅供参考,不构成投资建议。