猜你想问
这份生猪月报的核心内容是什么?
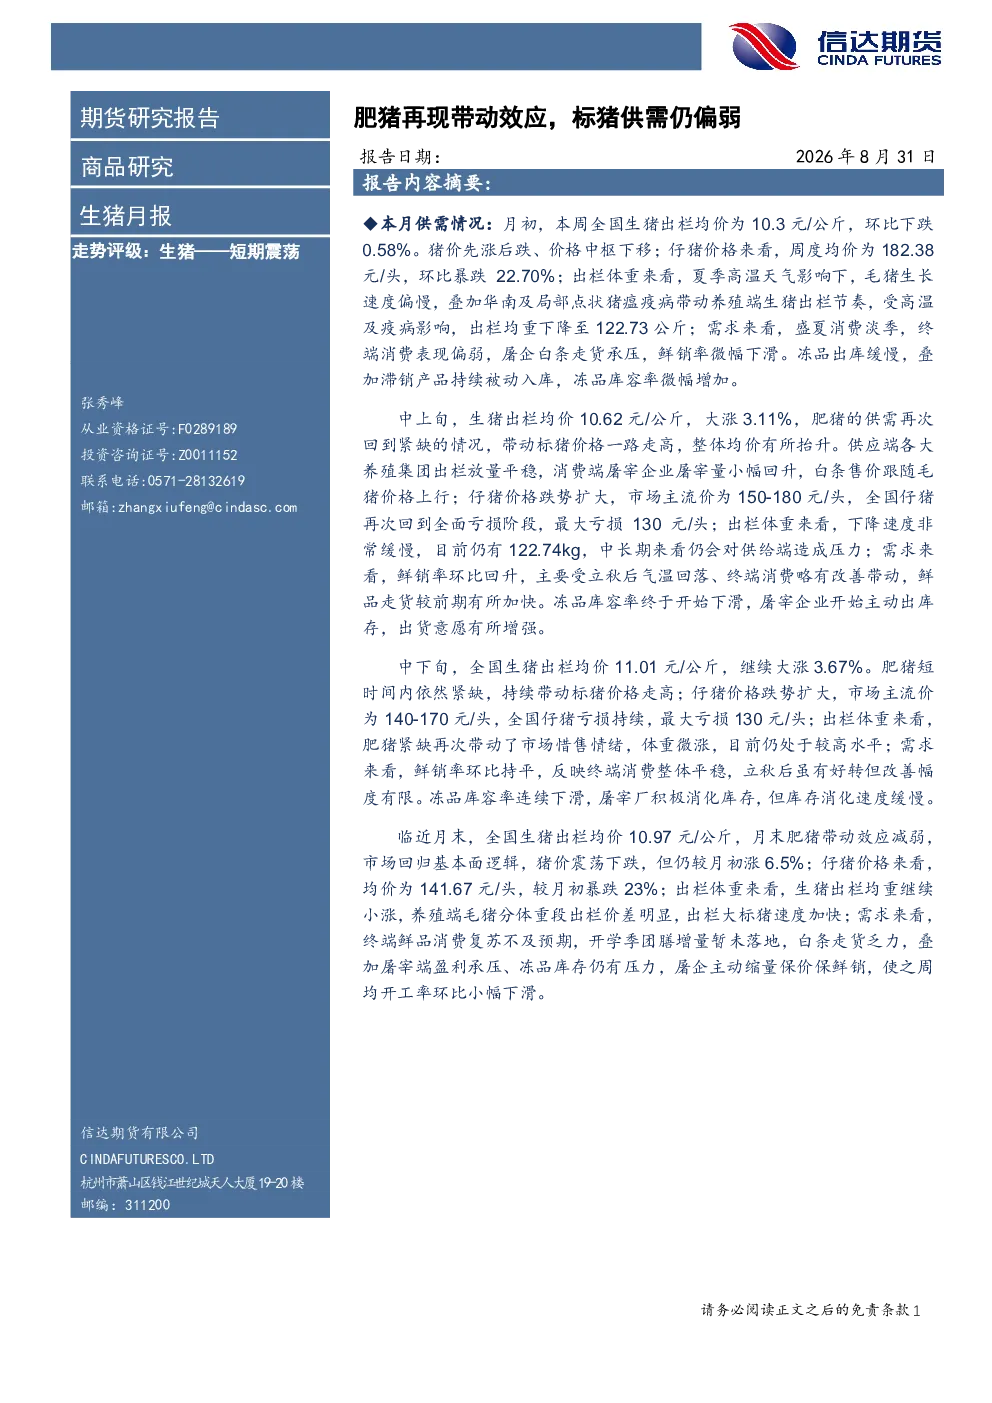
本月生猪价格呈现先涨后跌走势,整体价格中枢下移。月初均价10.3元/公斤,环比下跌0.58%;中上旬大涨3.11%至10.62元/公斤;中下旬继续大涨3.67%至11.01元/公斤;月末震荡下跌但仍上涨6.5%。仔猪价格环比暴跌22.70%,出栏均重降至122.73公斤。需求端因盛夏消费淡季,终端消费偏弱,鲜销率微幅下滑,冻品出库缓慢,库容率微幅增加。
生猪行业未来发展趋势如何?
当前处于第六轮猪周期下跌阶段,非洲猪瘟后市场份额快速增长,猪周期规律改变,单个周期时间跨度缩短为2年。2026年6月末全国能繁母猪存栏3780万头,累计去化7.35%。样本企业仔猪出生量连续四个月下降,预计供应峰值在9-10月。预计第七轮猪周期将在2026年下半年或2027年开启。
报告重点分析了哪些方向?
报告重点分析了生猪价格波动、供需关系及企业成本利润。肥猪价格对标猪带动明显,但标猪自身供需偏弱。牧原、温氏、新希望等24家上市猪企7月生猪销售约1693.92万头,市场份额约62.7%。企业成本方面,牧原11.5元/kg,温氏11.8元/kg,新希望12.5元/kg左右。河南地区现货约10.8元/公斤,低于行业养殖成本线。
当前生猪市场现状如何判断?
当前生猪市场呈现区域供需分化,南北价差维持南强北弱格局。生猪期现结构由近平水转为明显贴水再逐步收敛。玉米市场供强需弱,价格震荡偏弱;豆粕整体先抑后扬,重心上移。本月标猪价格上涨,行业亏损情况好转,但冻品库容率高企压制需求。
这份研报有哪些风险提示?
报告指出当前处于猪周期下跌阶段,市场对远月猪价预期转弱,期价本月先涨后跌,主力合约2611偏弱。需关注能繁母猪存栏去化速度、仔猪出生量变化及非洲猪瘟潜在影响。当前建议观望为主,避免盲目跟风操作。
你可能感兴趣
生猪周报:肥猪偏紧 带动标猪价格止跌反弹
华融融达期货2024-12-30
生猪周报:肥猪需求增强,标肥价差走阔,二育或增加,猪价存支撑
和合期货2024-12-27
生猪周报:西南需求逐渐增加,肥猪价格走高拉动标猪涨价
华融融达期货2023-11-21
生猪期货月报:大肥出栏压力仍存,猪价短期震荡偏弱
方正中期期货2021-05-05
饲料养殖产业4月报:生猪供需博弈加剧,鸡蛋主基调仍偏弱
长江期货2024-04-01
生猪月报:供需仍显宽松 震荡偏弱为主
建信期货2025-05-09
生猪月报:供需仍偏宽松 震荡偏弱为主
建信期货2025-10-09
生猪研究周报:肥标价差有所收窄 猪价或将偏弱整理
大有期货2023-08-11
生猪周报:肥标价差持续收窄警惕大猪出栏压力及需求持续偏弱
安信期货2024-04-02
生猪早报:大猪紧缺有所带动,供需仍疲软
信达期货2026-08-21