猜你想问
这份研报的核心内容是什么?
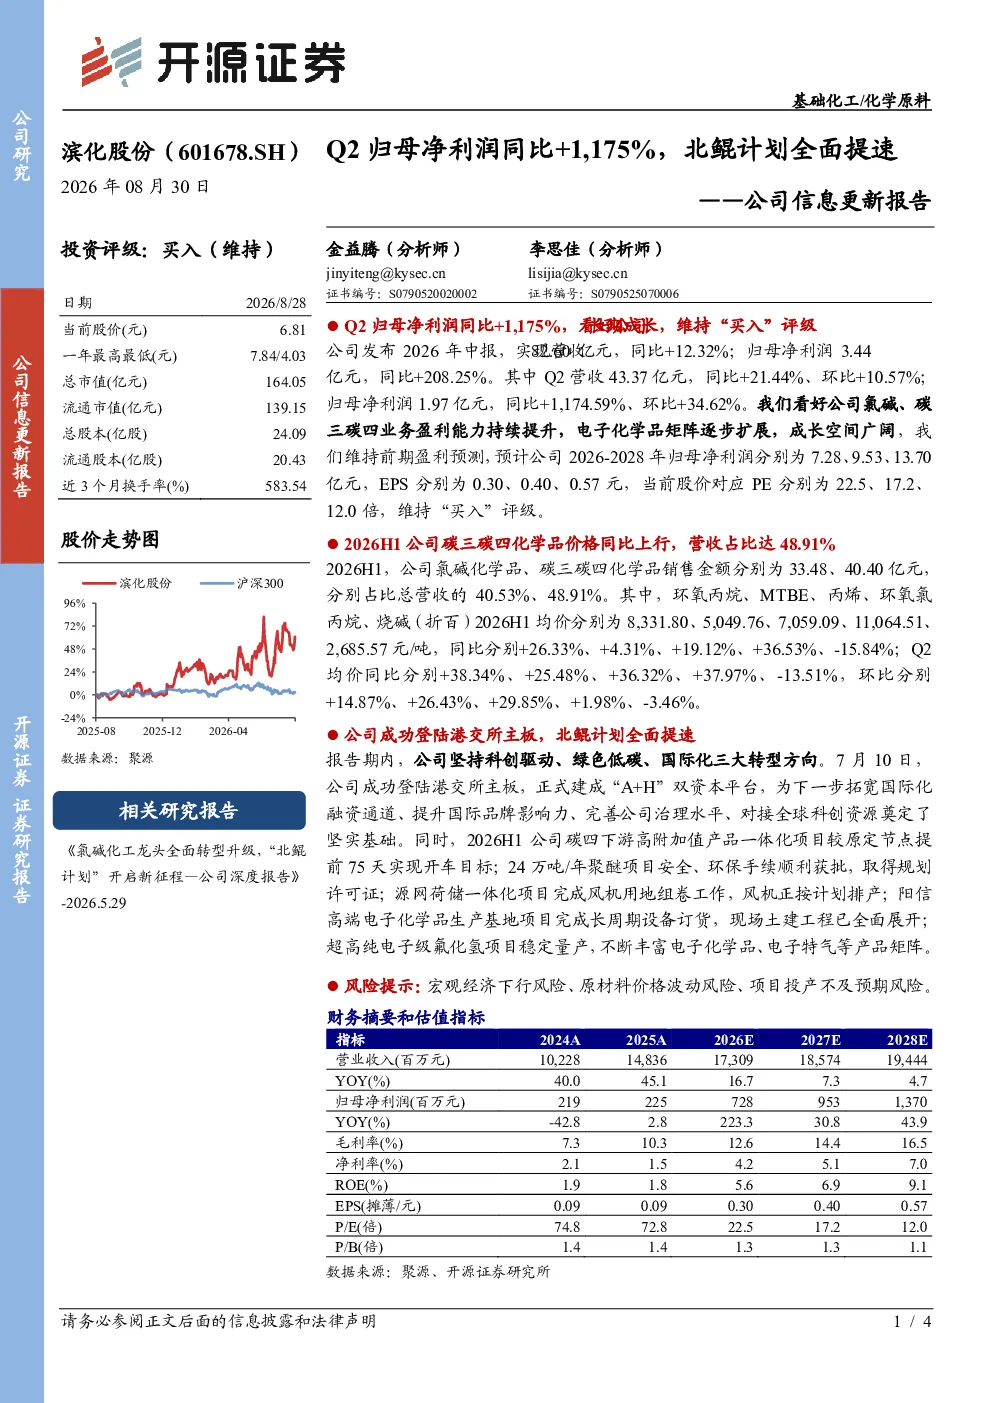
本报告看好公司长期成长,维持“买入”评级。核心在于公司氯碱、碳三碳四业务盈利能力持续提升,电子化学品矩阵逐步扩展,成长空间广阔。2026年中报显示营收82.60亿元(同比+12.32%),归母净利润3.44亿元(同比+208.25%),Q2归母净利润同比+1,174.59%。
基础化工行业的发展趋势如何?
基础化工行业正经历转型升级,碳三碳四、电子化学品等细分领域增长潜力大。本报告关注滨化股份在碳三碳四化学品(营收占比48.91%)和氯碱化学品(营收占比40.53%)的领先地位,以及电子化学品矩阵的逐步扩展。主要产品均价同比变化显示环氧丙烷、环氧氯丙烷显著提升,但烧碱价格下降,反映行业结构性分化。
报告重点分析了哪些方向?
报告重点分析了公司两大业务板块:一是碳三碳四业务,营收占比近半,产品均价普遍上涨,盈利能力增强;二是电子化学品业务,矩阵逐步扩展,成长空间广阔。同时关注公司登陆港交所后的“北鲲计划”,包括碳四下游高附加值产品一体化项目、24万吨/年聚醚项目等关键进展。
当前市场对基础化工行业的现状如何判断?
当前市场对基础化工行业呈现分化态势,高端化、特色化产品需求提升。滨化股份凭借碳三碳四业务的盈利能力提升和电子化学品布局,展现较强竞争力。行业层面,主要产品均价上涨反映供需关系改善,但部分传统产品如烧碱面临价格压力,企业需加速产品结构优化。
研报提示了哪些风险?
研报提示的主要风险包括:宏观经济下行可能影响化工品需求;原材料价格波动直接冲击成本端;项目投产不及预期会延缓公司成长速度。此外,行业竞争加剧、环保政策趋严也是潜在风险因素,需持续关注。
你可能感兴趣
公司信息更新报告坚定全球化发展战略,Q2归母净利润同比+39%
开源证券2026-09-01
公司信息更新报告:Q2归母净利润同比+1,545%,锂盐产品量价齐增带动业绩增长
基础化工开源证券2026-08-27
公司信息更新报告:Q2归母净利润同比+12.6%,功能性材料板块占比持续提升
基础化工开源证券2026-08-21
公司信息更新报告:Q2营收、归母净利润环比增长,密封胶、热熔胶、硅碳负极业务多点开花
基础化工开源证券2025-08-24
公司信息更新报告:Q2归母净利润环比增长,投建技改项目或提高效益
基础化工开源证券2025-08-26
公司信息更新报告:Q3归母净利润增长提速,航天军工材料景气向上
基础化工开源证券2020-10-28
公司信息更新报告:扣非归母净利润、经营性净现金流表现亮眼,Q2毛利率环比大幅提升
信息技术开源证券2024-08-28
公司信息更新报告:Q2扣非归母净利润扭亏为盈,拐点将至
机械设备开源证券2024-08-27
公司信息更新报告:归母净利润同比增长,“投资+培育”持续壮大
房地产开源证券2025-03-31
公司信息更新报告:归母净利润同比大幅增长,GTV水平稳健提升
房地产开源证券2025-10-30