猜你想问
这份研报的核心内容是什么?
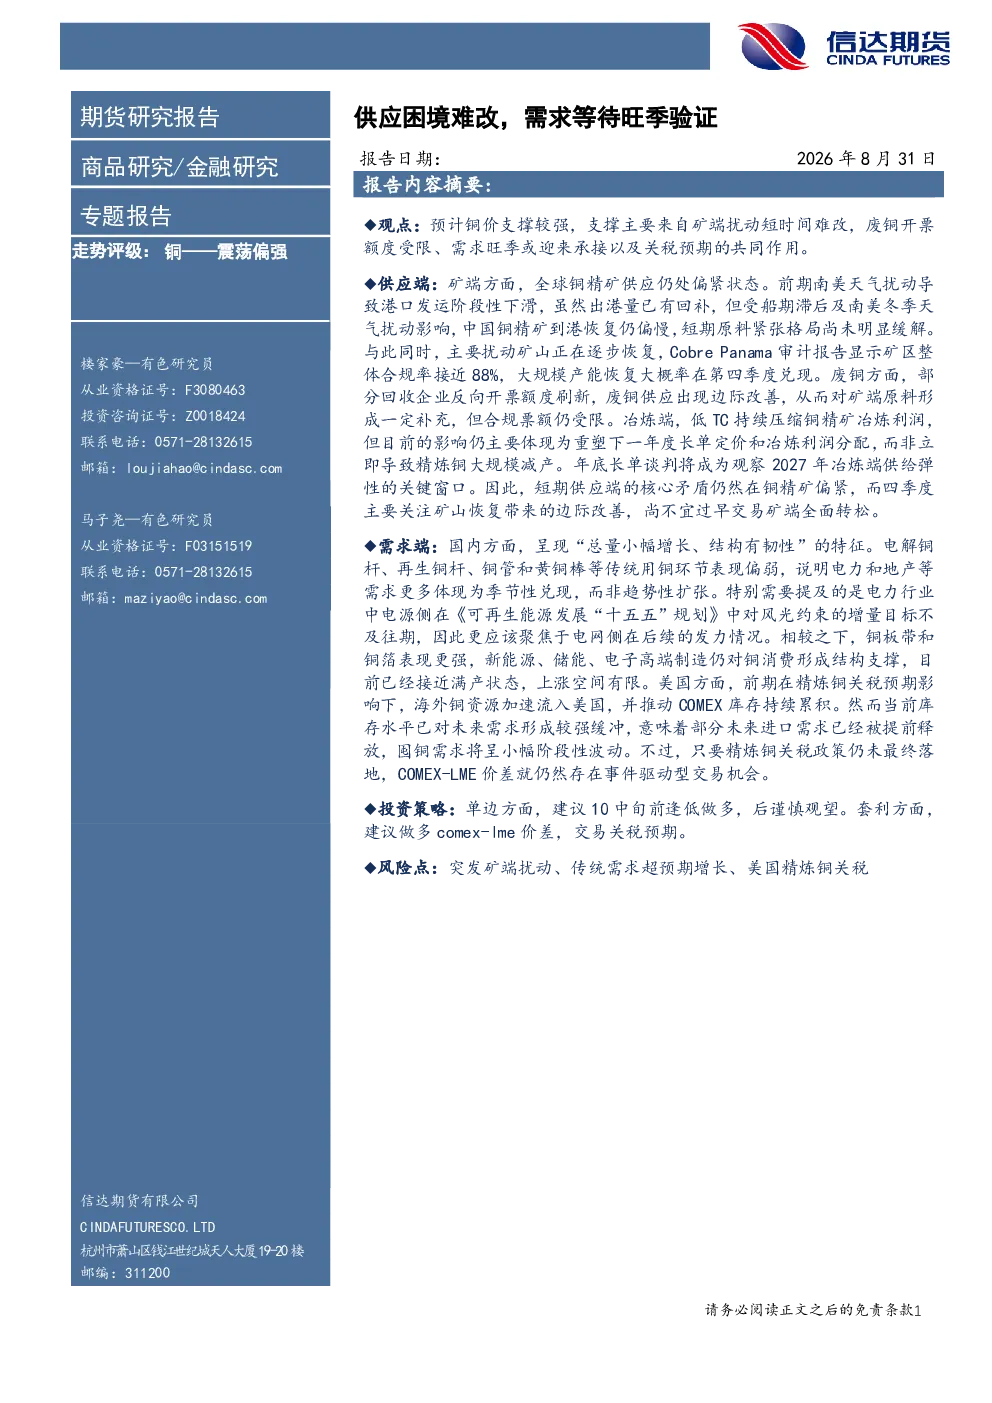
本报告分析全球铜精矿供应紧张,南美天气和矿山恢复缓慢导致中国到港量受限,废铜供应受合规票额约束改善有限。冶炼端低TC压缩利润但不会减产,美国精炼铜供应不足且关税政策关键。需求端中国总量小幅增长但结构分化,传统用铜环节受电力地产季节性影响偏弱,新能源等新兴领域支撑但已接近满产,美国囤铜需求受关税预期驱动但库存提供缓冲。
铜行业未来发展趋势如何?
铜行业未来供应端核心矛盾在铜精矿偏紧,四季度关注矿山恢复带来的边际改善。需求端总量小幅增长,结构分化延续,传统需求等待旺季验证,新兴需求如新能源等虽支撑但已接近满产状态。美国囤铜需求受关税预期驱动,COMEX-LME价差存在事件驱动型交易机会。整体看铜价支撑较强,主要来自矿端扰动、废铜额度、需求旺季预期及关税预期。
报告重点分析了哪些方向?
报告重点分析全球铜精矿供应紧张及南美天气扰动影响,中国到港量受限及废铜供应合规约束。冶炼端低TC利润压缩但不会减产,美国精炼铜供应能力及关税政策影响。中国铜需求总量小幅增长但结构分化,传统用铜环节受电力地产季节性影响,新能源等新兴领域支撑但已接近满产。美国囤铜需求及COMEX-LME价差交易关税预期。
当前铜市场现状如何判断?
当前铜市场供应端核心矛盾在铜精矿偏紧,南美天气扰动和矿山恢复缓慢导致中国到港量受限,废铜供应合规票额受限弹性有限。冶炼端低TC压缩利润但短期内不会导致精炼铜大规模减产。需求端中国总量小幅增长但结构分化明显,传统用铜环节受电力地产需求季节性影响偏弱,新能源等新兴领域支撑但已接近满产状态。美国囤铜需求受关税预期驱动,但当前库存水平已对未来需求形成较强缓冲。
研报提示哪些风险?
本报告提示铜精矿供应端风险主要来自南美天气持续扰动及主要矿山恢复缓慢可能加剧原料紧张。废铜供应合规票额受限可能持续影响供应弹性。需求端风险在于传统用铜环节受电力地产需求季节性影响可能持续偏弱,新兴领域虽支撑但已接近满产状态可能面临瓶颈。美国囤铜需求受关税预期驱动但政策变化可能影响需求持续性,COMEX-LME价差交易关税预期存在不确定性。