猜你想问
莱茵金属最新研报核心内容有哪些?
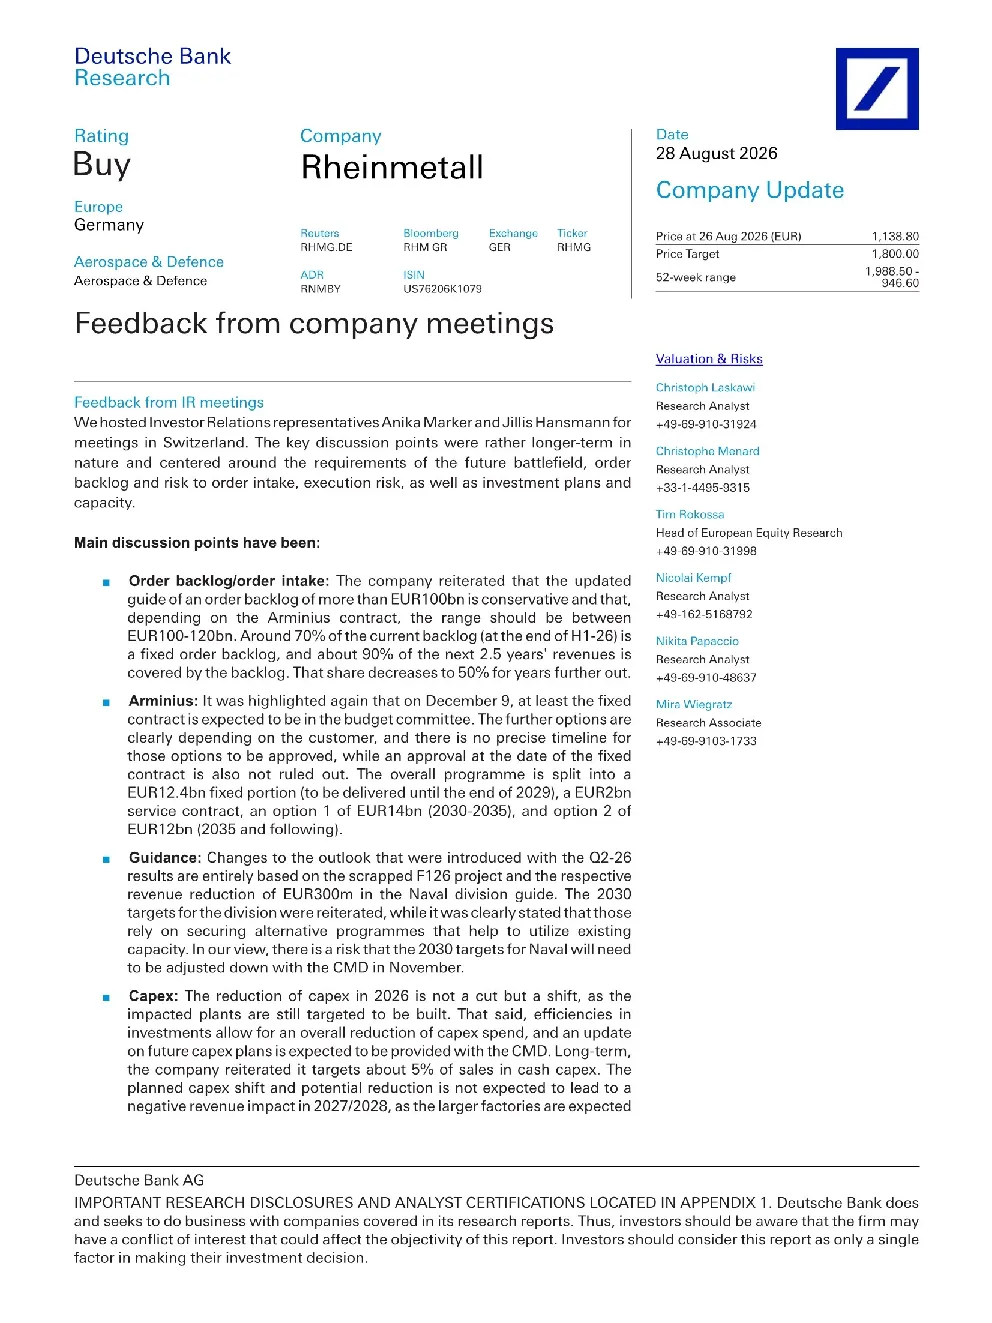
研报显示莱茵金属订单储备超10亿欧元,若含Arminius合同可达100-120亿欧元。70%订单为固定合同,未来2.5年营收约90%由储备覆盖,该比例将降至50%。Arminius合同固定部分预计12月9日获批,整体分12.4亿欧元固定部分(2029年前交付)、2亿欧元服务合同及未来选项。
报告如何分析行业发展趋势?
报告指出无人机与地面战车需求强劲,但扩军需十年以上产能。公司持有关键原材料库存,并采用木质棉绒替代方案应对供应链风险。半导体供应商约10家,公司通过导弹销售应对需求转向无人机的情况。
研报重点分析了哪些方向?
研报重点分析了莱茵金属的订单储备与摄入情况,Arminius合同细节,2026年Q2因F126项目取消导致海军部门营收减少3亿欧元但目标已重申,资本支出结构调整及长期目标为销售收入的5%,供应链与执行风险等。
报告对市场现状有何判断?
报告显示Christoph Laskawi维持“买入”评级,目标价从443.6欧元上调至606欧元。德银欧洲股票研究覆盖公司中,50%给予“买入”评级。但需关注11月CMD会议可能调整目标,资本支出调整预计不会影响2027/2028年营收。
研报提示了哪些风险?
研报提示订单储备可能保守,Arminius合同获批存在不确定性,资本支出调整可能影响长期发展,供应链风险(如棉绒库存、半导体供应商),以及需求转向无人机可能带来的产能挑战。
你可能感兴趣
国信金属:铀行业更新与投资分析
未知机构2026-08-19
【财通金属田源/田庆争】常州镍钴会议调研反馈1、 需求端:排产磷酸铁锂(
未知机构2022-11-07
美股下跌与策略应对会议要点1海外市场核心情况与风险分析
未知机构2026-06-08
AI风险与机遇对冲:FOMC会议及市场策略分析
美银证券2026-09-16
计算机行业基金配置变化分析:基金偏爱大市值、低估值、低风险公司
信息技术国信证券2017-05-12
公司信息更新报告:估值与业绩高增长错配,ICT龙头凸显投资价值
信息技术开源证券2021-08-30
公司信息更新报告:收入与利润快速增长,订阅模式强化强抗风险能力
开源证券2022-04-26
港股公司信息更新报告:股价新起点,基本面改善与估值修复共振
开源证券2021-02-25
公司更新报告:外卖壁垒与估值的再思考
国泰君安证券2019-07-24
公司信息更新报告:上半年业绩超预期,基本面改善与估值提升双击
信息技术开源证券2021-07-12