猜你想问
这份研报的核心内容是什么?
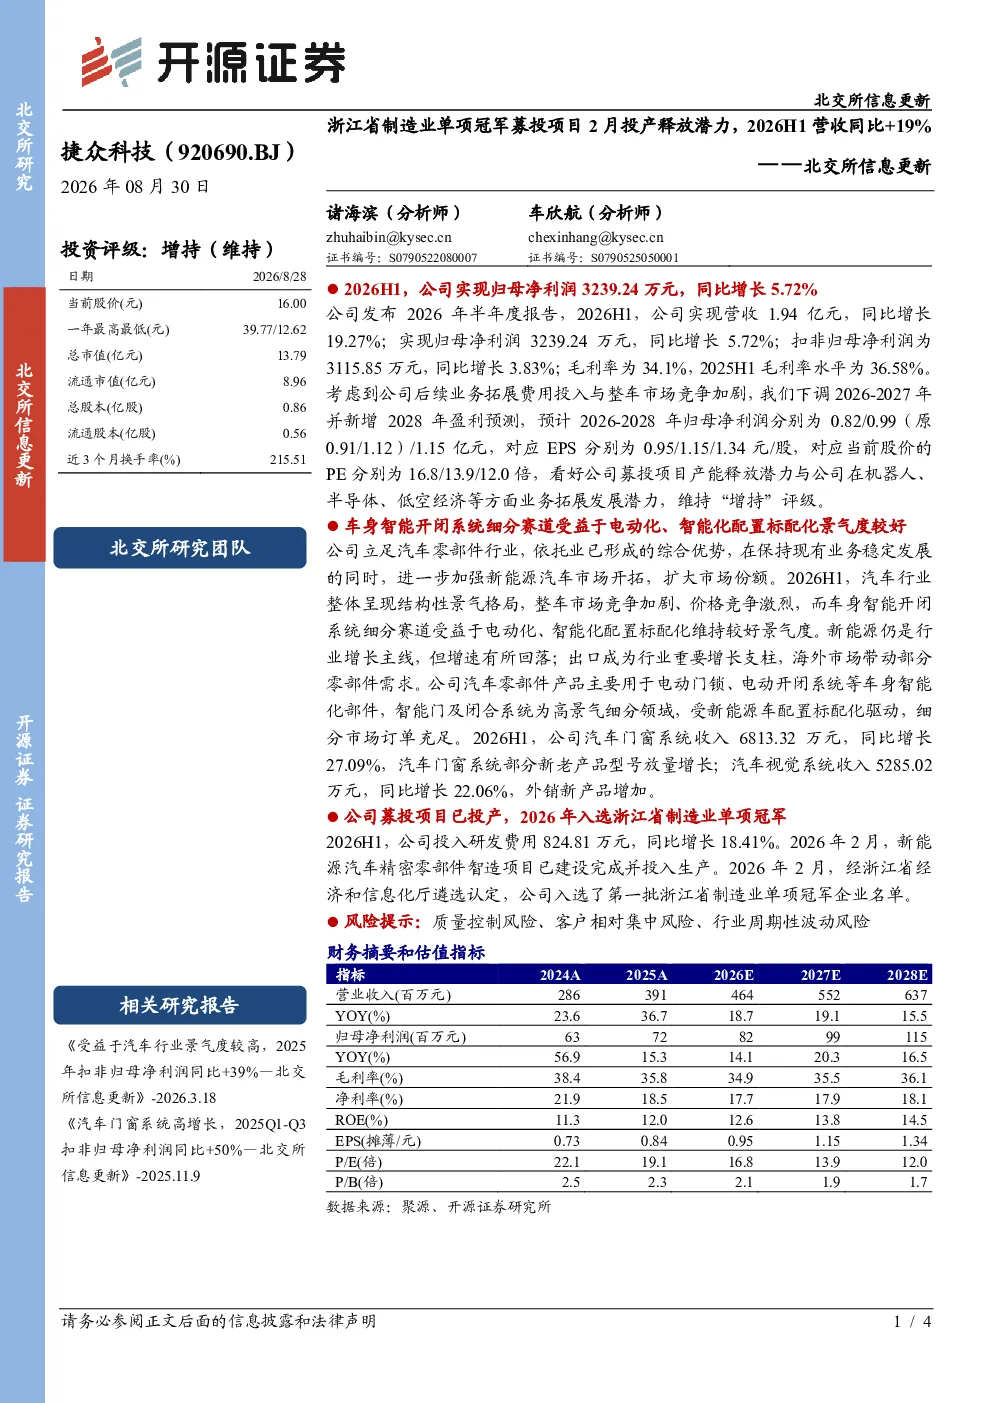
这份研报的核心观点是捷众科技2026年半年度业绩表现稳健,公司在车身智能开闭系统细分赛道受益于电动化、智能化配置标配化,景气度较好。公司募投项目已投产并入选浙江省制造业单项冠军,未来发展潜力看好。具体数据显示,2026H1公司营收1.94亿元,同比增长19.27%;归母净利润3239.24万元,同比增长5.72%。汽车门窗系统收入6813.32万元,同比增长27.09%;汽车视觉系统收入5285.02万元,同比增长22.06%。研发费用824.81万元,同比增长18.41%。
车身智能开闭系统赛道的发展趋势如何?
车身智能开闭系统赛道受益于汽车电动化、智能化的发展趋势,配置标配化程度不断提高,景气度持续向好。随着新能源汽车的普及,智能座舱和自动驾驶技术的应用,对车身智能开闭系统的需求不断增长。捷众科技作为该领域的领先企业,其募投项目投产并入选浙江省制造业单项冠军,表明公司在该赛道具有较强的竞争优势和未来发展潜力。
研报重点分析了捷众科技的哪些方面?
研报重点分析了捷众科技2026年半年度的业绩表现,包括营收、净利润、毛利率等关键数据,以及汽车门窗系统和汽车视觉系统的收入增长情况。此外,研报还关注了公司的研发投入和未来发展规划,指出公司在机器人、半导体、低空经济等领域的拓展潜力。通过对这些方面的分析,研报对捷众科技的未来发展持乐观态度。
当前车身智能开闭系统市场的现状如何?
当前车身智能开闭系统市场正处于快速发展阶段,随着新能源汽车的普及和智能化配置的标配化,市场需求不断增长。市场竞争也日益激烈,但捷众科技凭借其在车身智能开闭系统领域的领先技术和丰富的经验,已在该市场占据重要地位。公司募投项目的投产和产能释放,将进一步巩固其市场地位,并为其带来更多发展机遇。
研报提到了哪些风险提示?
研报提示了捷众科技面临的一些潜在风险,包括质量控制风险、客户相对集中风险和行业周期性波动风险。质量控制风险主要指产品生产过程中的质量问题,可能导致客户投诉和品牌声誉受损。客户相对集中风险指公司对少数客户的依赖程度较高,一旦这些客户流失,可能对公司业绩造成较大影响。行业周期性波动风险指汽车行业受宏观经济环境和政策变化的影响较大,可能导致市场需求波动,进而影响公司业绩。