猜你想问
这份研报主要分析了什么内容?
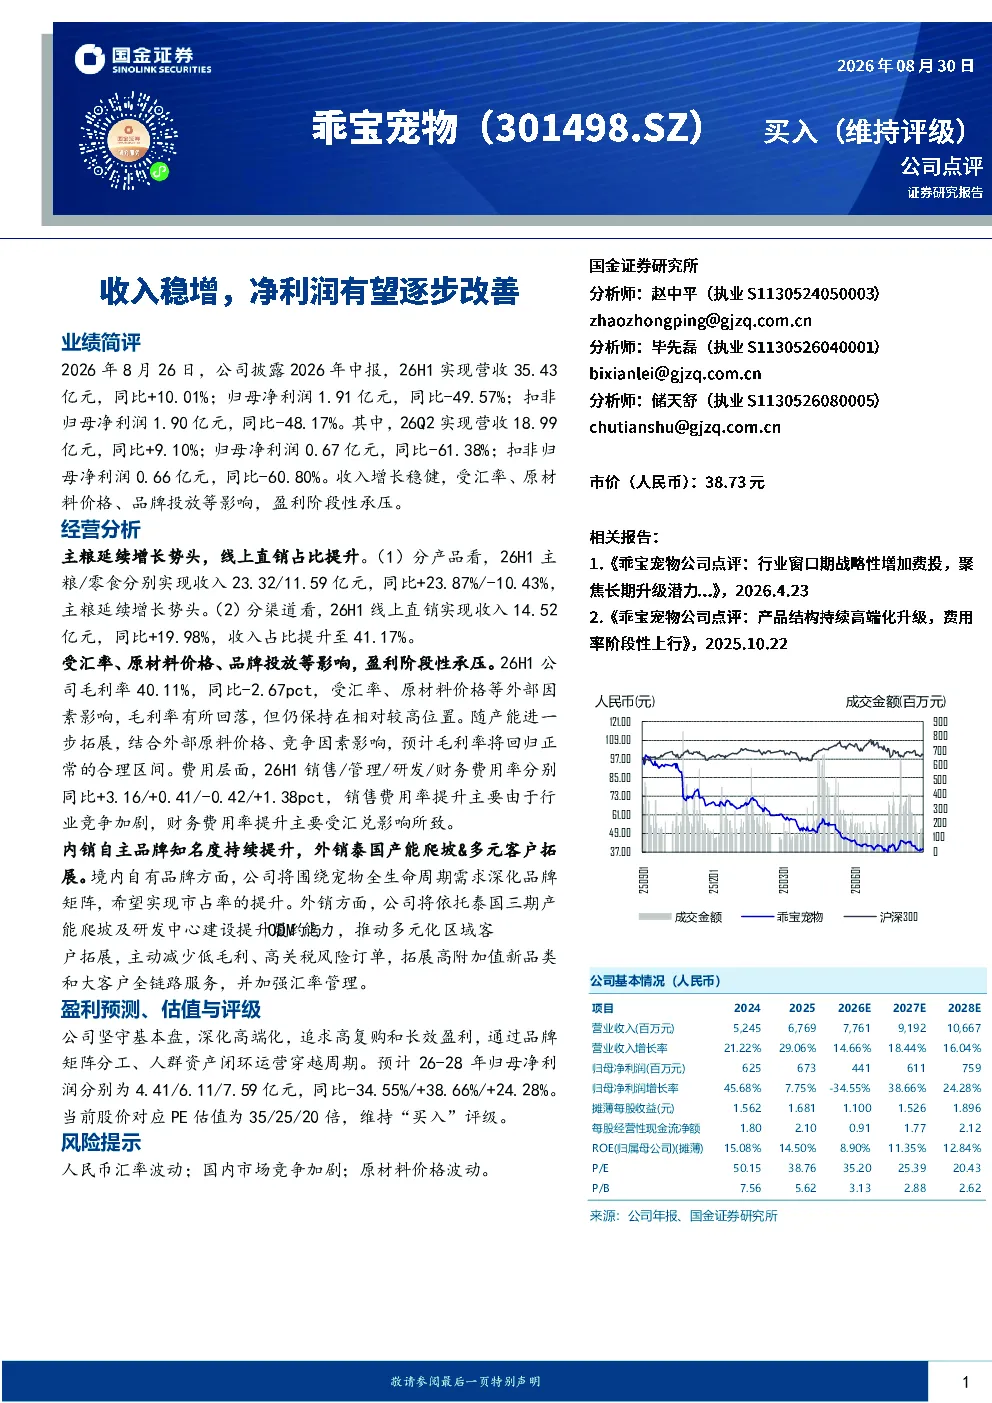
这份研报主要分析了食品饮料行业公司2026年中报业绩,显示公司营收35.43亿元同比增长10.01%,但归母净利润1.91亿元同比减少49.57%。报告详细分析了产品与渠道、盈利能力、市场拓展等方面,指出收入增长稳健但盈利受汇率、原材料价格及品牌投放等因素阶段性承压。
食品饮料行业未来发展趋势如何?
食品饮料行业未来发展趋势显示,主粮产品收入增长强劲,线上直销收入占比提升至41.17%,但零食产品收入有所下降。行业竞争加剧导致销售费用率上升,公司正通过深化品牌矩阵、拓展高附加值品类及多元化区域客户来应对挑战。
报告重点分析了哪些方面?
报告重点分析了公司产品结构变化,主粮产品收入占比提升,零食产品占比下降,线上渠道成为重要增长点。同时关注毛利率受汇率和原材料影响波动,费用率上升问题,以及公司通过外销和自主品牌建设拓展市场的策略。
当前市场对该公司有何判断?
当前市场判断显示,公司收入增长稳健但盈利能力面临压力,主要受汇率、原材料价格及品牌投放影响。公司正通过提升泰国产能、优化产品结构、拓展高附加值品类等措施改善盈利能力,但需关注市场竞争加剧和原材料价格波动等风险。
研报提示了哪些风险?
研报提示的主要风险包括人民币汇率波动可能导致财务费用增加,国内市场竞争加剧可能影响销售费用率,原材料价格波动可能影响毛利率水平。此外,公司外销业务拓展也面临区域客户拓展和低毛利订单风险,需关注这些因素对公司业绩的影响。
你可能感兴趣
归母净利润同比高增,有望受益下游需求逐步改善
信息技术国联证券2024-10-27
收入稳增业绩承压,23h2盈利能力有望改善
轻工制造东兴证券2023-09-08
2Q24扣非归母净利润同环比高增,需求逐步复苏业绩持续改善
国金证券2024-08-12
赛维时代(301381)财报点评:26Q1扣非净利润逐步修复,Q2有望实现低基数下高增
东方财富2026-08-07
收入延续稳增,净利润增幅扩大
交通运输国金证券2018-10-25
1H22净利润骤降至盈警下限,2H22有望逐步改善
中泰国际2022-08-11
2026年半年报点评Q2收入利润增速回正,需求逐步企稳
国联民生证券2026-08-19
22Q3业绩点评:收入/利润增速符合预期,扣非净利润高增反映公司盈利能力改善
德邦证券2022-11-07
净利润同比高增25.3%,零售弹性有望支撑收入增长
金融中泰证券2023-01-17
收入和净利润持续高增,DCU新品有望推动收入加速增长
山西证券2024-08-15