猜你想问
京沪高铁2026年上半年业绩表现如何?
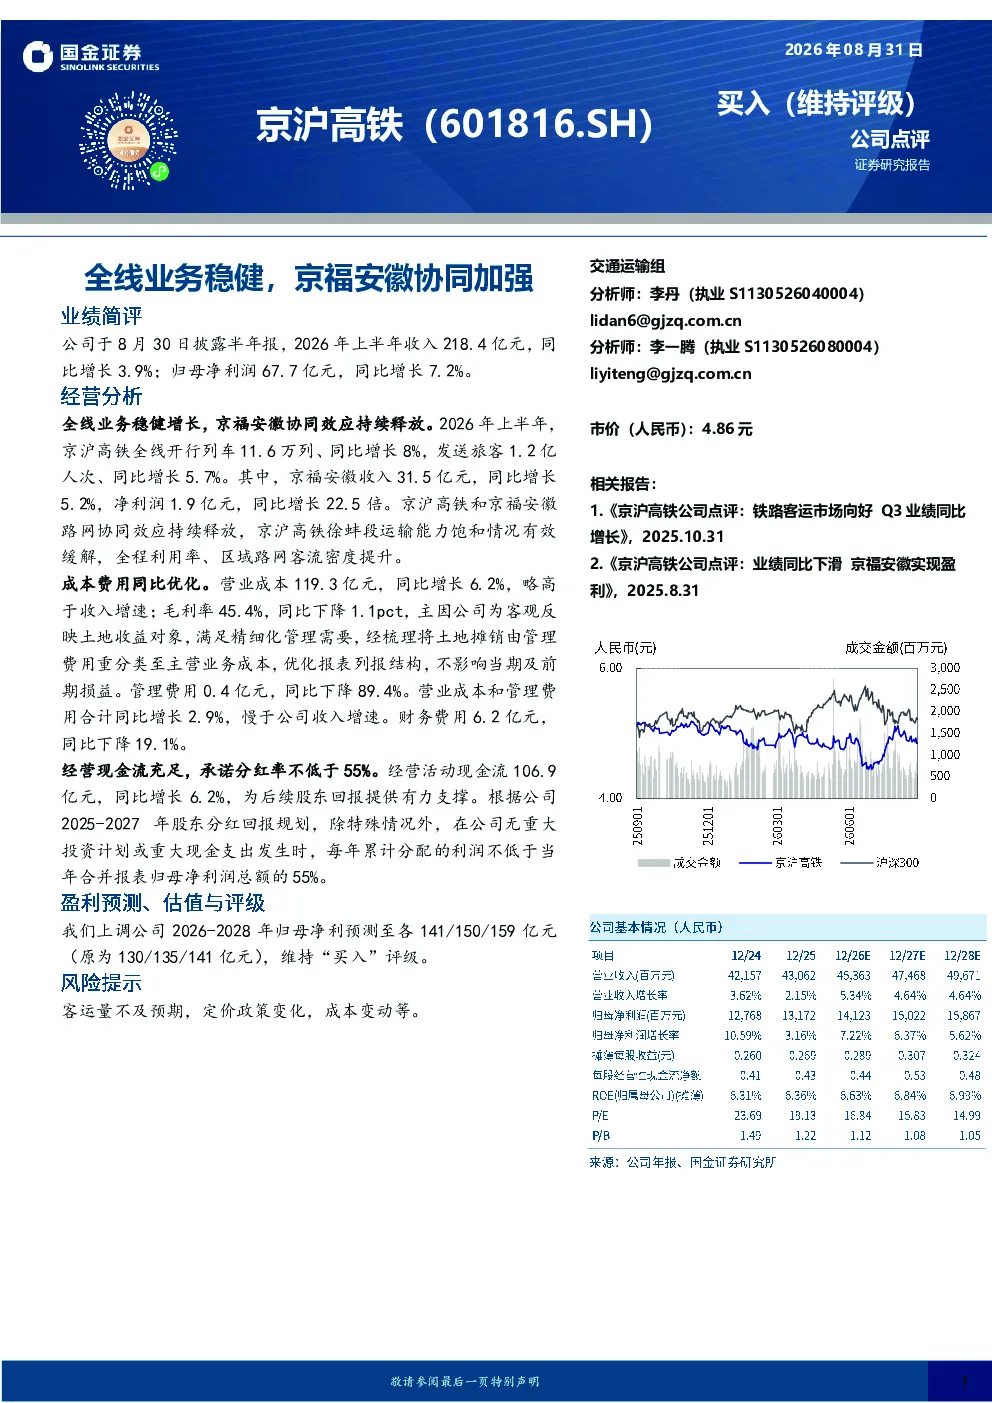
京沪高铁2026年上半年实现收入218.4亿元,同比增长3.9%;归母净利润67.7亿元,同比增长7.2%。全线业务稳定,开行列车11.6万列,同比增长8%;发送旅客1.2亿人次,同比增长5.7%。京福安徽段收入31.5亿元,同比增长5.2%,净利润1.9亿元,同比增长22.5倍,显示路网协同效应显著。成本费用同比优化,营业成本119.3亿元,同比增长6.2%,毛利率45.4%,同比下降1.1个百分点,主要因土地摊销重分类;管理费用0.4亿元,同比下降89.4%;财务费用6.2亿元,同比下降19.1%。经营现金流106.9亿元,同比增长6.2%,承诺分红率不低于55%
交通运输行业发展趋势如何?
交通运输行业持续受益于经济复苏和消费升级,铁路作为中长途客运主力,客流稳步增长。国家“十四五”规划强调交通强国建设,高铁网络持续延伸,区域路网协同效应增强,提升全程运输效率和客流密度。技术层面,智能化、绿色化转型加速,智慧车站、新能源车辆应用推广,推动行业高质量发展。市场竞争格局稳定,头部企业凭借网络优势和规模效应,盈利能力持续改善,但需关注油价、劳动力等成本波动影响
报告重点分析了哪些方面?
报告重点分析了京沪高铁2026年上半年业绩表现及协同效应。核心亮点包括全线业务稳健增长,客流和收入稳步提升;京福安徽段收入和利润大幅增长,路网协同显著提升全程利用率和区域客流密度。成本费用结构优化,管理费用大幅下降,财务费用减少。此外,报告上调了2026-2028年归母净利预测至141/150/159亿元,并维持“买入”评级。同时,报告也分析了土地摊销重分类对毛利率的影响及未来成本费用趋势
当前市场对交通运输行业的判断是什么?
当前市场对交通运输行业持积极态度,认为铁路作为刚需服务,受益于城镇化进程和消费升级,长期需求稳定。高铁网络持续扩张,区域路网协同效应增强,提升行业整体效率。技术进步推动智能化、绿色化转型,为行业带来新增长点。但需关注宏观经济波动、油价等成本因素对盈利能力的影响,以及客运量增长的不确定性
研报提示了哪些风险?
研报提示的主要风险包括:客运量不及预期,受宏观经济、季节性因素影响,可能导致收入增长放缓;定价政策变化,若政府调整票价机制,可能影响企业盈利水平;成本变动,原材料、能源、人力成本上涨可能侵蚀利润空间。此外,政策监管变化、技术迭代风险等也需关注