猜你想问
这份研报主要分析了什么内容?
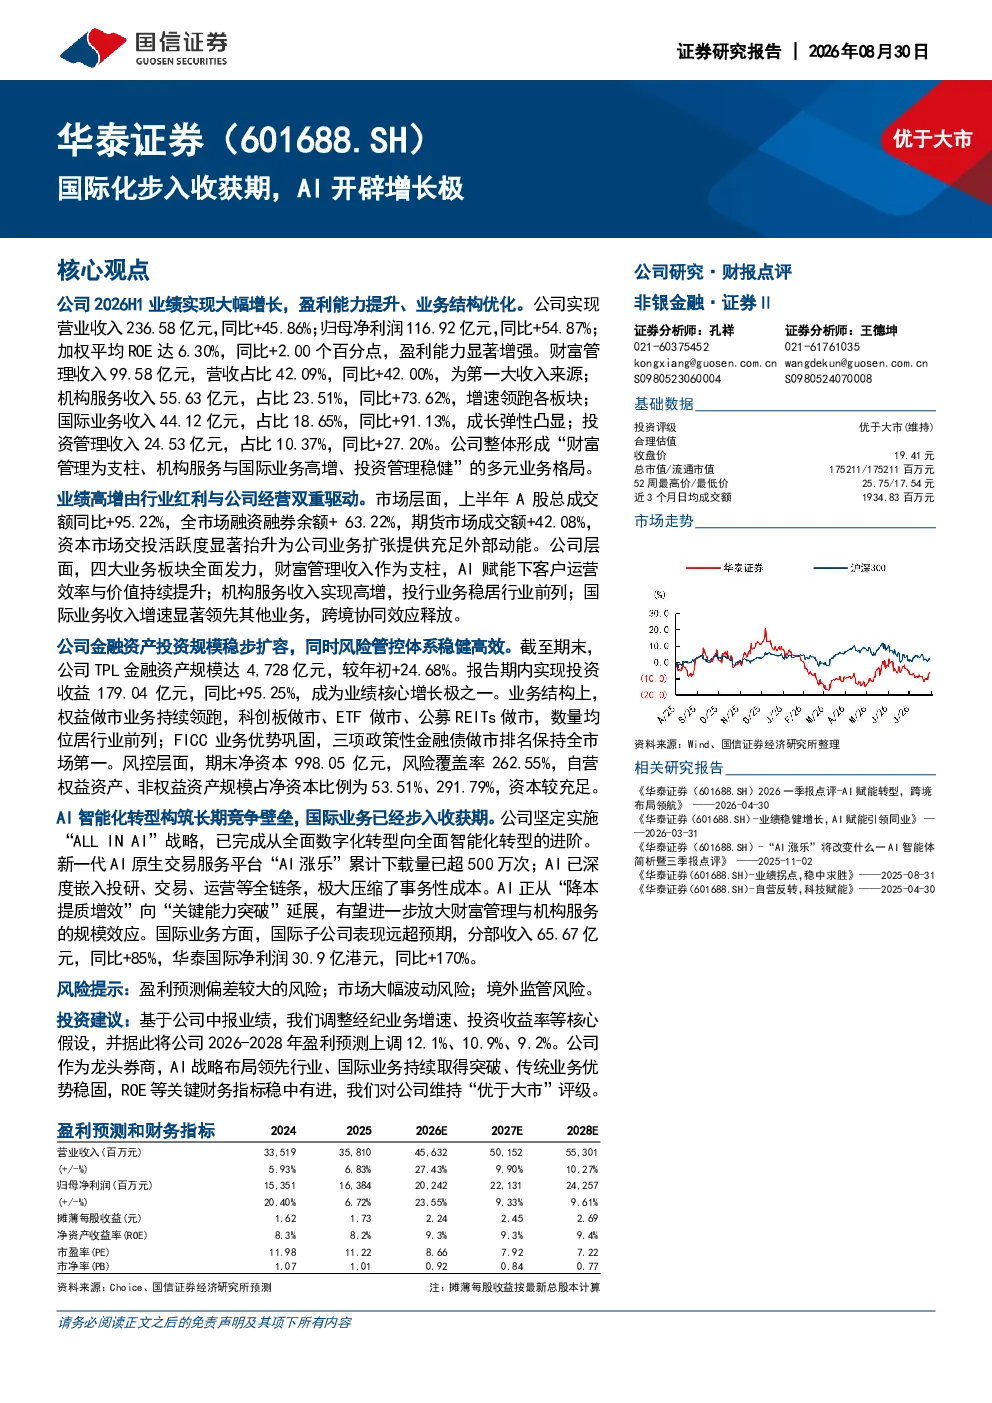
这份研报主要分析了华泰证券2026年上半年业绩实现大幅增长,盈利能力提升、业务结构优化。公司实现营业收入236.58亿元,同比+45.86%;归母净利润116.92亿元,同比+54.87%;加权平均ROE达6.30%,同比+2.00个百分点,盈利能力显著增强。财富管理收入99.58亿元,营收占比42.09%,同比+42.00%,为第一大收入来源;机构服务收入55.63亿元,占比23.51%,同比+73.62%,增速领跑各板块;国际业务收入44.12亿元,占比18.65%,同比+91.13%,成长弹性凸显;投资管理收入24.53亿元,占比10.37%,同比+27.20%。公司整体形成“财富管理为支柱、机构服务与国际业务高增、投资管理稳健”的多元业务格局。
金融行业未来发展趋势如何?
金融行业未来发展趋势呈现数字化智能化加速、业务结构多元化、国际化拓展加速等特点。AI技术正深度嵌入金融服务的全链条,提升运营效率与客户价值,成为行业核心竞争壁垒。财富管理、机构服务与国际业务协同发展,跨境业务增速显著领先,资本市场活跃度提升为行业扩张提供外部动能。金融资产投资规模稳步扩容,风险管控体系稳健高效,权益做市、FICC业务保持行业领先地位。
研报重点分析了华泰证券的哪些业务板块?
研报重点分析了华泰证券四大业务板块的业绩表现与结构优化。财富管理作为支柱板块,收入占比42.09%,同比+42.00%,AI赋能下客户运营效率与价值持续提升;机构服务收入实现高增,同比+73.62%,投行业务稳居行业前列;国际业务收入增速显著领先,同比+91.13%,跨境协同效应释放;投资管理收入稳健增长,同比+27.20%,形成多元业务格局。
当前资本市场现状如何?
当前资本市场现状呈现交投活跃度显著抬升的特点。上半年A股总成交额同比+95.22%,全市场融资融券余额+63.22%,期货市场成交额+42.08%。资本市场的高活跃度为券商业务扩张提供充足外部动能,尤其利好财富管理、机构服务与国际业务板块。同时,行业竞争加剧,AI智能化转型成为关键能力突破方向,推动券商从降本提质增效向关键能力突破演进。
研报提示了哪些主要风险?
研报提示了三方面主要风险:一是盈利预测偏差较大的风险,受市场波动与行业政策变化影响;二是市场大幅波动风险,资本市场情绪变化可能影响券商业务表现;三是境外监管风险,国际业务拓展面临不同监管环境挑战。需关注资本市场的动态变化与监管政策调整对公司业绩的影响。