猜你想问
这份报告的核心内容是什么?
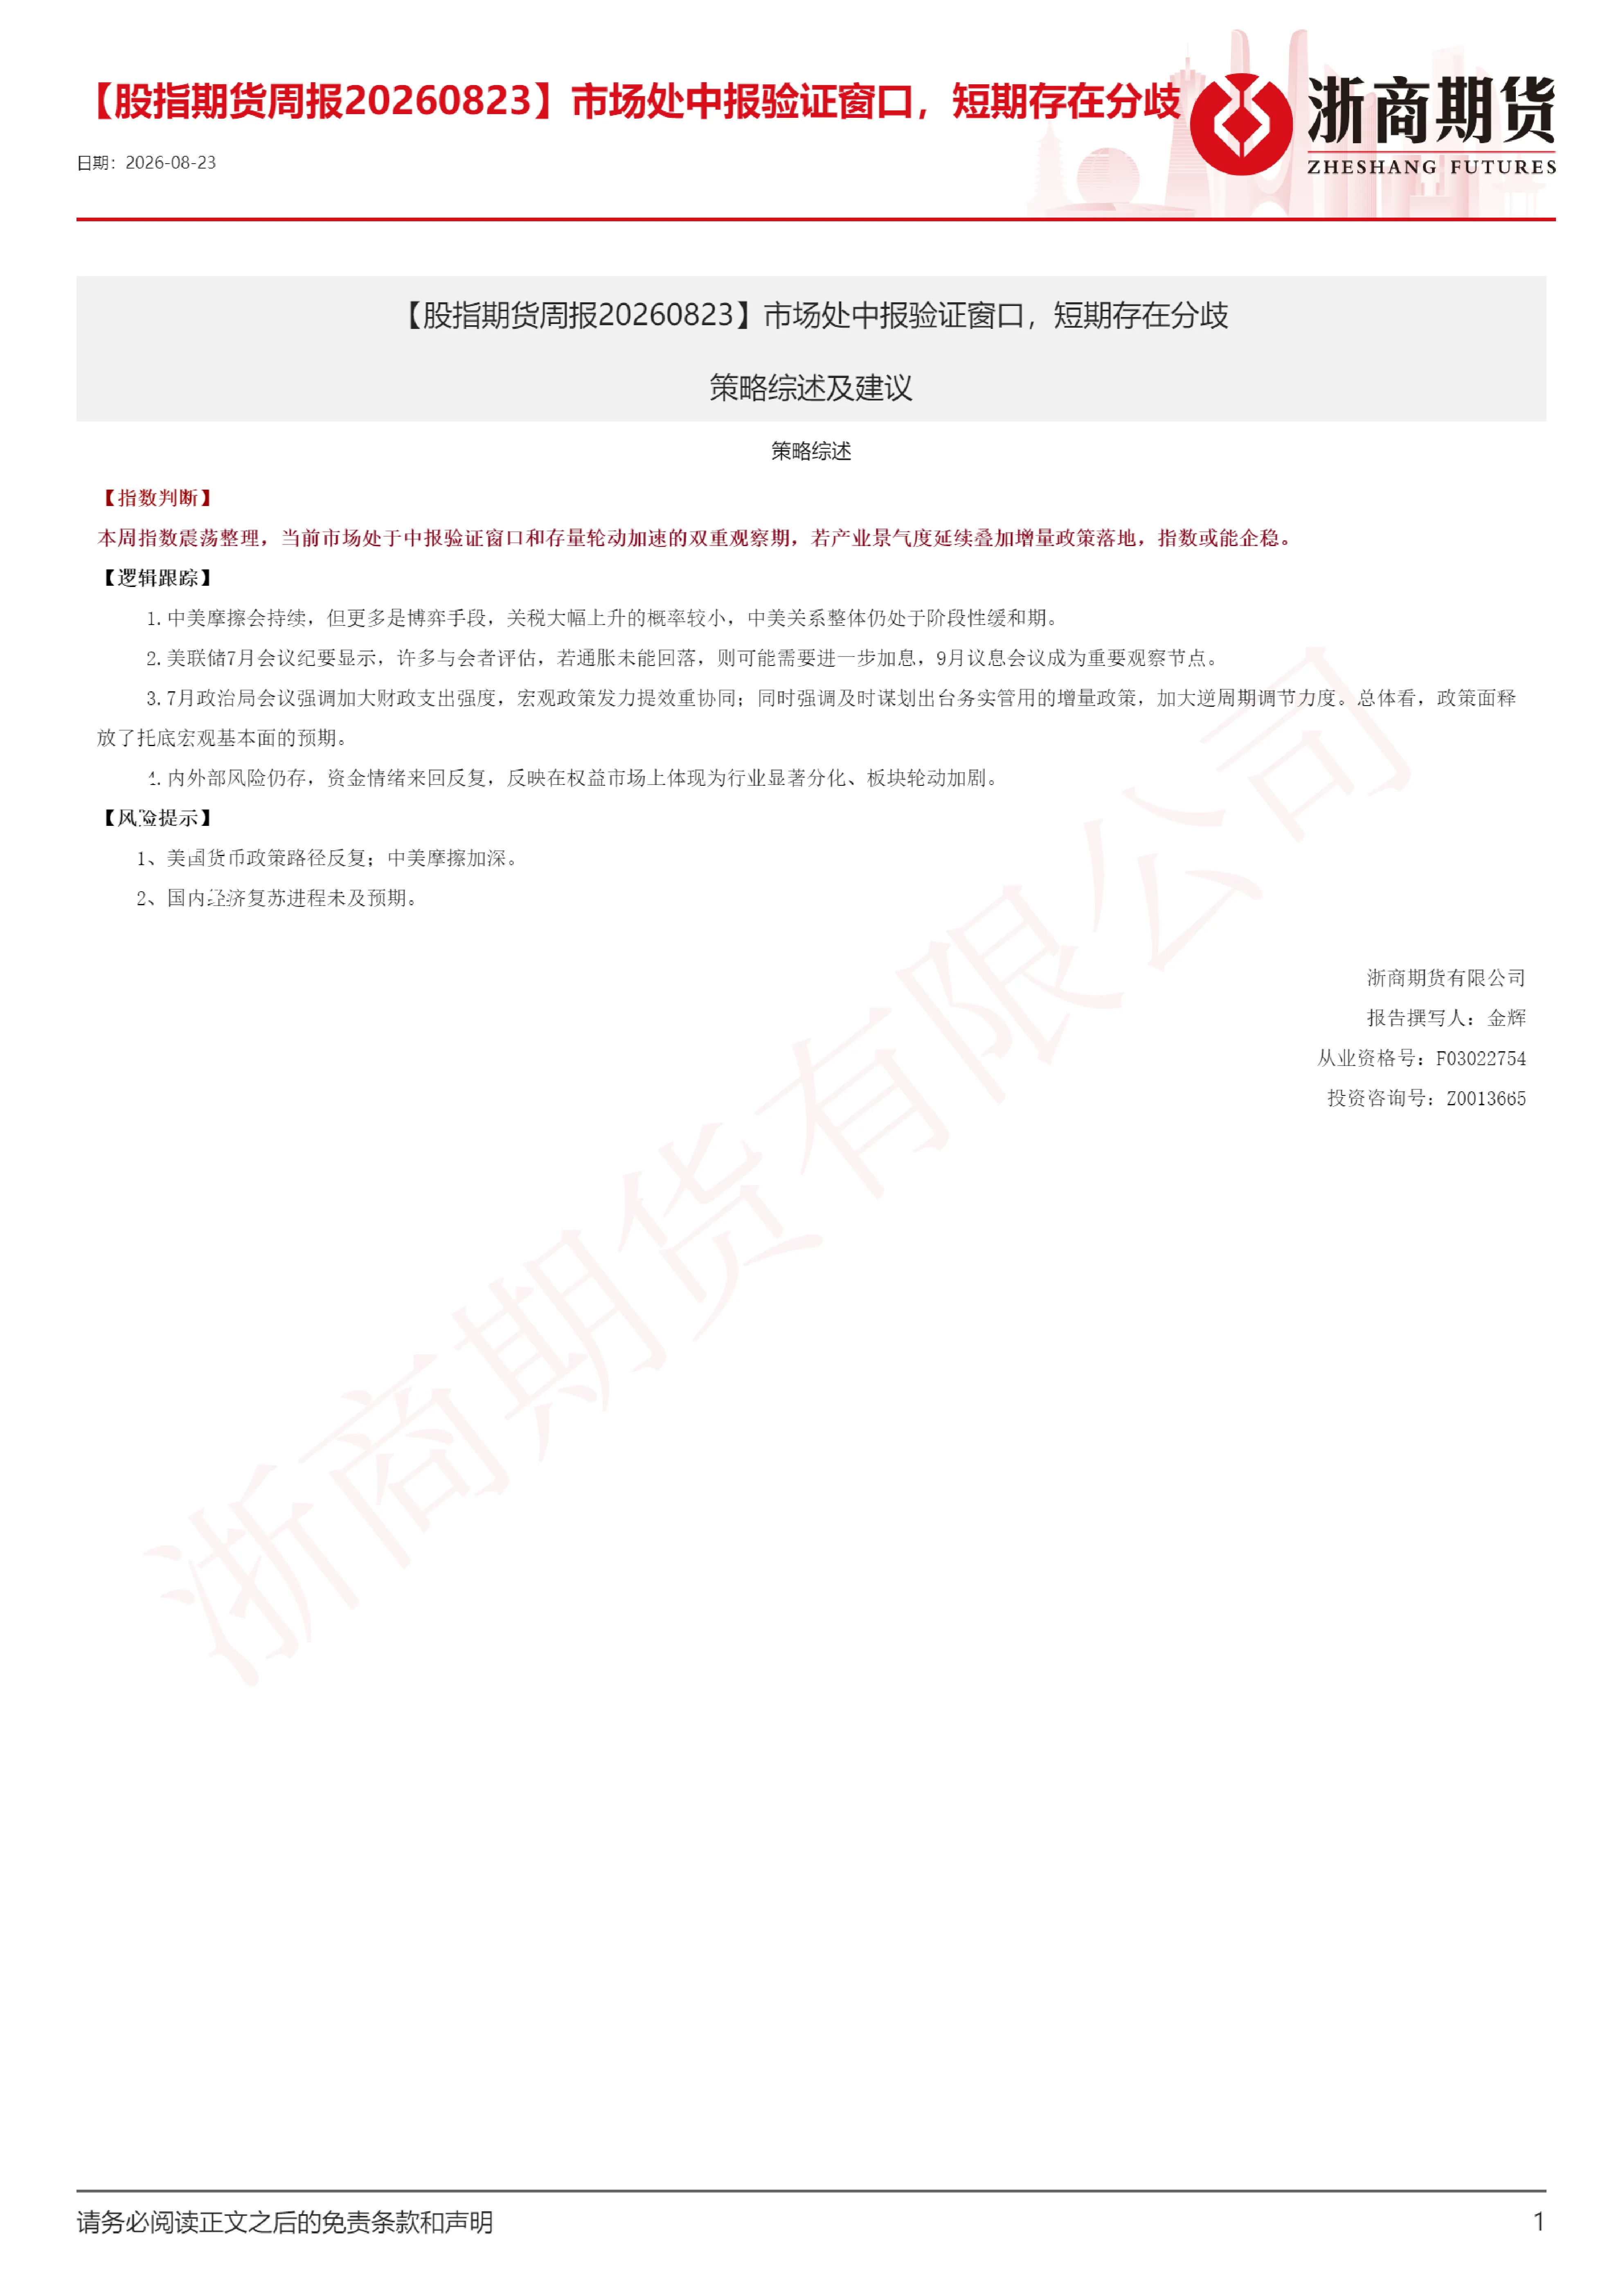
本报告聚焦股指期货市场,分析当前市场处于中报验证窗口期,短期存在分歧。报告指出国内经济复苏进程未达预期,2026年4月政治局会议强调财政政策好于2025年,货币政策更侧重结构型工具定向支持,地产维稳进入深水区,扩消费政策可期,新质生产力及反内卷主线不变。7月政治局会议明确下半年经济工作总基调为“稳中求进,加力逆周期调节”,财政端要求加快支出和债券资金使用进度,货币端强调综合运用并善治理体系。报告还提及2025年GDP累计同比5.00%,与全年目标持平,中证500重点关注2026-08-23。此外,美联储利率政策跟踪显示沃什在国会证词中释放对持久高通胀的“零容忍”信号,打击全球风险偏好。
报告分析的行业发展趋势如何?
报告分析国内经济复苏进程未达预期,但政策层面持续发力。2026年4月政治局会议显示财政政策将优于2025年,货币政策更强调结构型工具定向支持,地产维稳进入深水区,扩消费政策可期,新质生产力及反内卷主线不变。7月政治局会议进一步明确下半年经济工作总基调为“稳中求进,加力逆周期调节”,财政端要求加快支出和债券资金使用进度,货币端强调综合运用并善治理体系。这些政策导向显示政府正积极应对经济挑战,推动经济结构优化,但复苏进程仍面临不确定性。报告建议关注中证500在2026-08-23的表现,以评估市场对政策效果的反应。
报告的重点分析方向是什么?
报告重点分析股指期货市场在中报验证窗口期的短期表现,结合国内经济复苏进程和政策导向进行解读。报告指出经济复苏未达预期,但政策层面持续发力,财政政策将优于2025年,货币政策更强调结构型工具定向支持,地产维稳进入深水区,扩消费政策可期,新质生产力及反内卷主线不变。下半年经济工作总基调为“稳中求进,加力逆周期调节”,财政端要求加快支出和债券资金使用进度,货币端强调综合运用并善治理体系。报告还提及2025年GDP累计同比5.00%,与全年目标持平,中证500重点关注2026-08-23。此外,美联储利率政策跟踪显示沃什在国会证词中释放对持久高通胀的“零容忍”信号,打击全球风险偏好。
当前市场现状如何判断?
当前市场处于中报验证窗口期,短期存在分歧。报告指出国内经济复苏进程未达预期,但政策层面持续发力。2026年4月政治局会议强调财政政策好于2025年,货币政策更侧重结构型工具定向支持,地产维稳进入深水区,扩消费政策可期,新质生产力及反内卷主线不变。7月政治局会议明确下半年经济工作总基调为“稳中求进,加力逆周期调节”,财政端要求加快支出和债券资金使用进度,货币端强调综合运用并善治理体系。2025年GDP累计同比5.00%,与全年目标持平,中证500重点关注2026-08-23。美联储利率政策跟踪显示沃什在国会证词中释放对持久高通胀的“零容忍”信号,打击全球风险偏好。市场短期波动较大,需关注政策效果和经济数据变化。
研报存在哪些风险提示?
本报告观点基于可信公开资料或实地调研,但信息准确性和完整性不作保证,不构成投资建议,仅供参考,未经授权不得转载。报告分析国内经济复苏进程未达预期,政策效果存在不确定性,需关注经济数据和政策变化对市场的影响。美联储利率政策走向仍存在变数,可能对全球风险偏好产生重大影响。此外,报告未涉及具体个股分析,建议投资者结合自身风险承受能力进行投资决策。市场短期波动较大,需谨慎操作,避免盲目跟风。