猜你想问
2026年半年报核心内容有哪些?
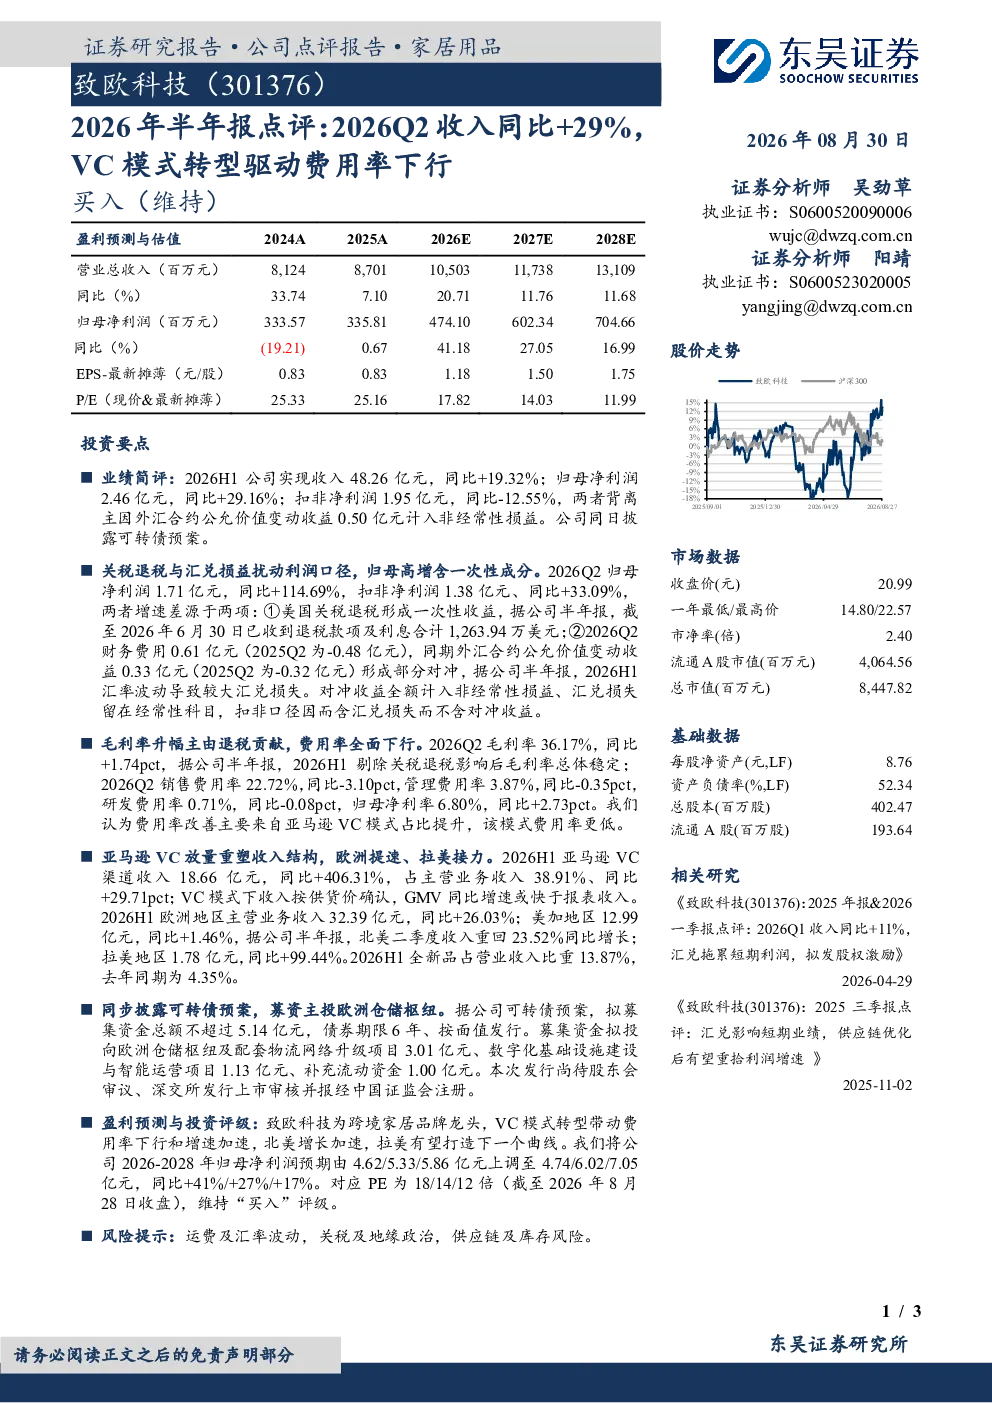
2026年上半年,公司实现收入48.26亿元,同比增长19.32%;归母净利润2.46亿元,同比增长29.16%。Q2归母净利润1.71亿元,同比增长114.69%,主要受美国关税退税及财务费用和汇兑损益影响。扣非净利润同比减少12.55%主要因外汇合约公允价值变动收益计入非经常性损益。
报告反映的行业发展趋势是什么?
报告显示亚马逊VC模式占比提升显著,上半年VC渠道收入同比增长406.31%,占主营业务收入38.91%。VC模式下收入按供货价确认,GMV增速或快于报表收入,反映跨境电商行业向平台供应链深度整合趋势。欧洲地区收入增长26.03%,北美二季度重回增长,拉美地区增长99.44%,体现全球市场结构性分化。
报告重点分析了哪些方面?
报告重点分析了VC模式对费用率的改善作用,Q2销售、管理、研发费用率均下行,归母净利率上升2.73个百分点。同时关注亚马逊VC模式下收入确认特点,以及欧洲仓储枢纽升级等资本开支计划。报告还对比了扣非净利润与归母净利润差异,揭示一次性收益影响。
当前市场对致欧科技的评价如何?
报告上调2026-2028年归母净利润预期至4.74/6.02/7.05亿元,对应PE为18/14/12倍,维持“买入”评级。市场关注VC模式收入占比提升及费用率改善,但需警惕汇率波动对利润端影响。北美市场复苏迹象及拉美市场爆发性增长是主要看点,欧洲物流网络升级或带来长期竞争优势。
报告提示了哪些风险?
报告提示需关注运费及汇率波动风险,2026年Q2扣非净利润增速慢于归母净利润主要受汇兑损失影响。此外,关税及地缘政治风险、供应链稳定性及库存管理也是潜在风险点。公司拟募资5.14亿元用于欧洲仓储枢纽升级等,项目审批进度存在不确定性。
你可能感兴趣
2026年半年报点评:国内收入承压,费用率提升显著
国联民生证券2026-08-14
2026年半年报点评:收入同比+33%,数贸中心写字楼交付驱动高增
商贸零售东吴证券2026-08-28
2016年半年报点评:费用率上升拖累盈利表现,大家居战略转型值得期待
纺织服装国信证券2016-08-05
2018年中报点评:订单驱动保障业绩,费用率下行利润保持高增速
建筑建材华安证券2018-09-07
瑞幸咖啡:2026Q2业绩点评:外卖费用率下降,利润表现持续改善
国泰海通证券2026-08-04
致欧科技(301376)半年报点评:VC转型驱动收入提速,Q2盈利显著修复
国泰海通证券2026-08-28
名创优品 2026 年一季报点评:26Q1 收入同比+29%,“腾笼换鸟”大店战略成效显现
东吴证券2026-05-28
2021年报及2022年一季报点评:国窖带动业绩快增长,费用率延续下行趋势
民生证券2022-05-24
2017年年报点评:收入增长加速,费用率迎来拐点
信息技术国泰君安证券2018-04-01
2019年报点评:业绩同比下降11%,Q4单位扣油成本、费用率有所提升,关注后续出行数据恢复节奏
交通运输华创证券2020-03-31