猜你想问
2026年中报核心数据有哪些?
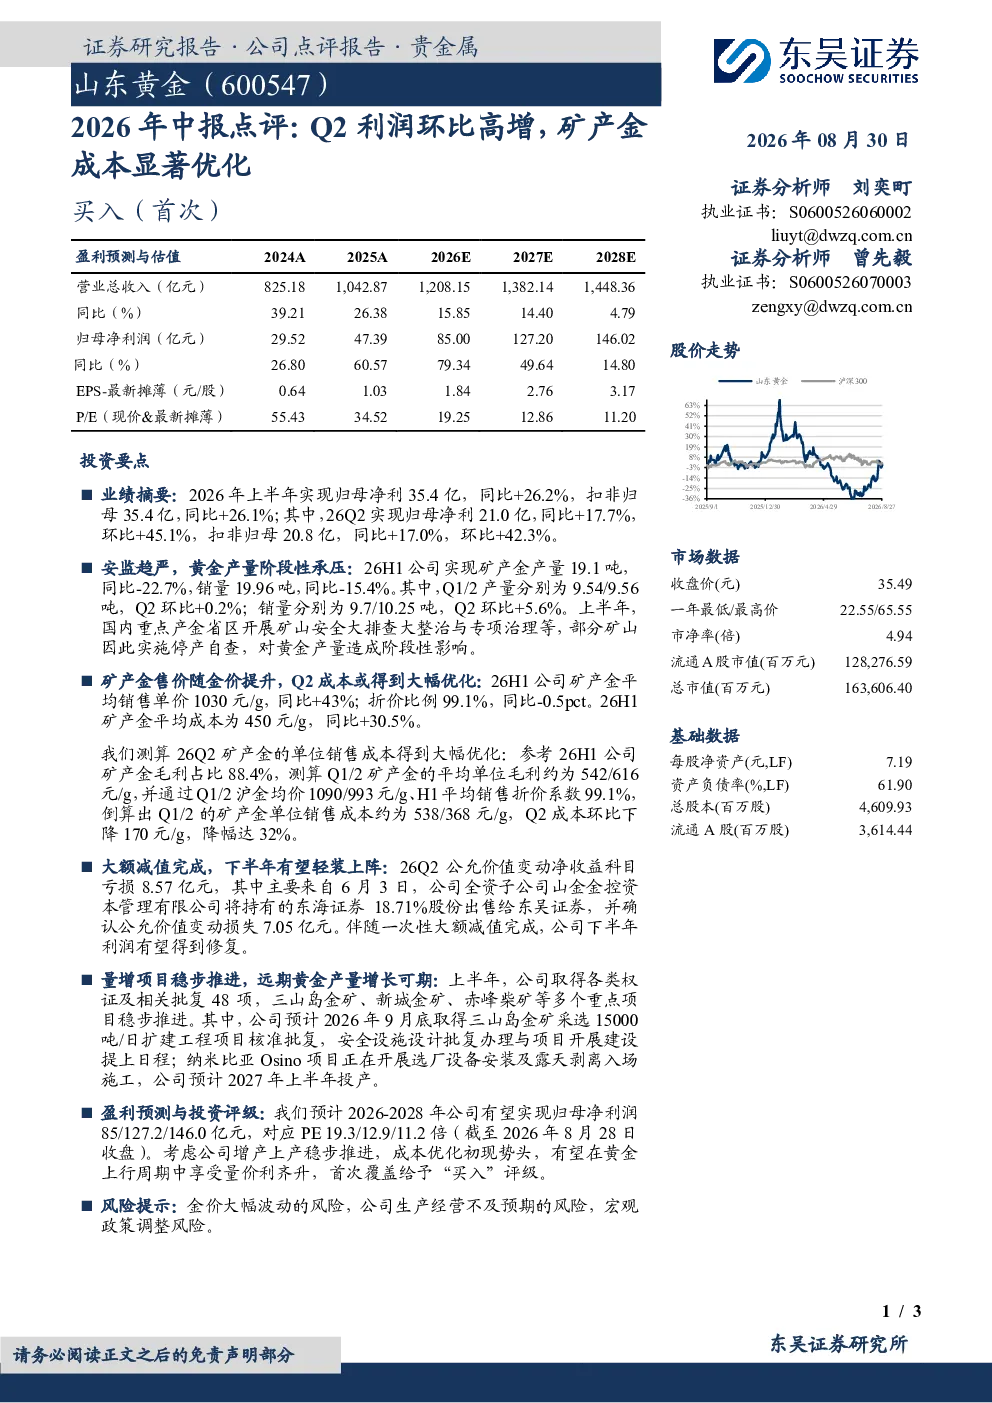
2026年上半年公司实现归母净利35.4亿,同比增长26.2%,扣非归母净利35.4亿,同比增长26.1%。Q2实现归母净利21.0亿,同比增长17.7%,环比增长45.1%,扣非归母净利20.8亿,同比增长17.0%,环比增长42.3%
黄金行业发展趋势如何?
安监趋严导致黄金产量阶段性承压,26H1公司矿产金产量19.1吨,同比减少22.7%。矿产金平均销售单价1030元/g,同比增长43%。公司上半年取得各类权证及相关批复48项,三山岛金矿等重点项目稳步推进,远期黄金产量增长可期
报告重点分析了哪些方面?
报告重点分析了公司Q2利润环比高增的原因,主要来自矿产金成本显著优化。26H1矿产金平均成本为450元/g,同比增长30.5%,但26Q2单位销售成本环比下降170元/g,降幅达32%。同时关注了大额减值完成对下半年利润的修复
当前黄金市场现状如何?
当前黄金市场受国内矿山安全大排查大整治影响,产量阶段性承压。公司矿产金售价随金价提升,但通过技术优化成本显著下降。预计2026-2028年公司归母净利润分别为85亿元、127.2亿元、146.0亿元
研报提示了哪些风险?
研报提示了金价大幅波动的风险,公司生产经营不及预期的风险,以及宏观政策调整风险。此外,报告还关注到公允价值变动净收益科目亏损8.57亿元,主要来自出售东海证券股份确认的公允价值变动损失7.05亿元
你可能感兴趣
2026年中报点评:特化与新能源材料共振,Q2业绩环比高增
中泰证券2026-08-27
2026年中报点评:Q2量利环比高增,单壁加速放量
东吴证券2026-08-25
2026年中报点评:Q2利润同比高增,高端工业母机与核心部件协同推进
机械设备东吴证券2026-09-01
中报业绩预告点评:Q2同环比高增,电解液利润超预期
建筑建材东吴证券2021-07-11
Q2业绩环增,矿产金成本持续表现优异
有色金属太平洋证券2025-08-24
公司事件点评报告:矿产金降本增效,Q2成本环比下滑
华鑫证券2023-08-23
2026年中报点评:一体化降本成效渐显,Q2业绩同比高增
中泰证券2026-08-27
2026年半年报点评:Q2扣非环比高增,金力出货加速盈利稳健
东吴证券2026-08-28
21年中报业绩预告点评:Q2环比高增,公司量利齐升
轻工制造东吴证券2021-07-01
2023年中报点评:Q2业绩同环比高增,看好公司资产回报率再上新台阶
交通运输华创证券2023-08-23