猜你想问
中金公司2026年中报主要财务数据表现如何?
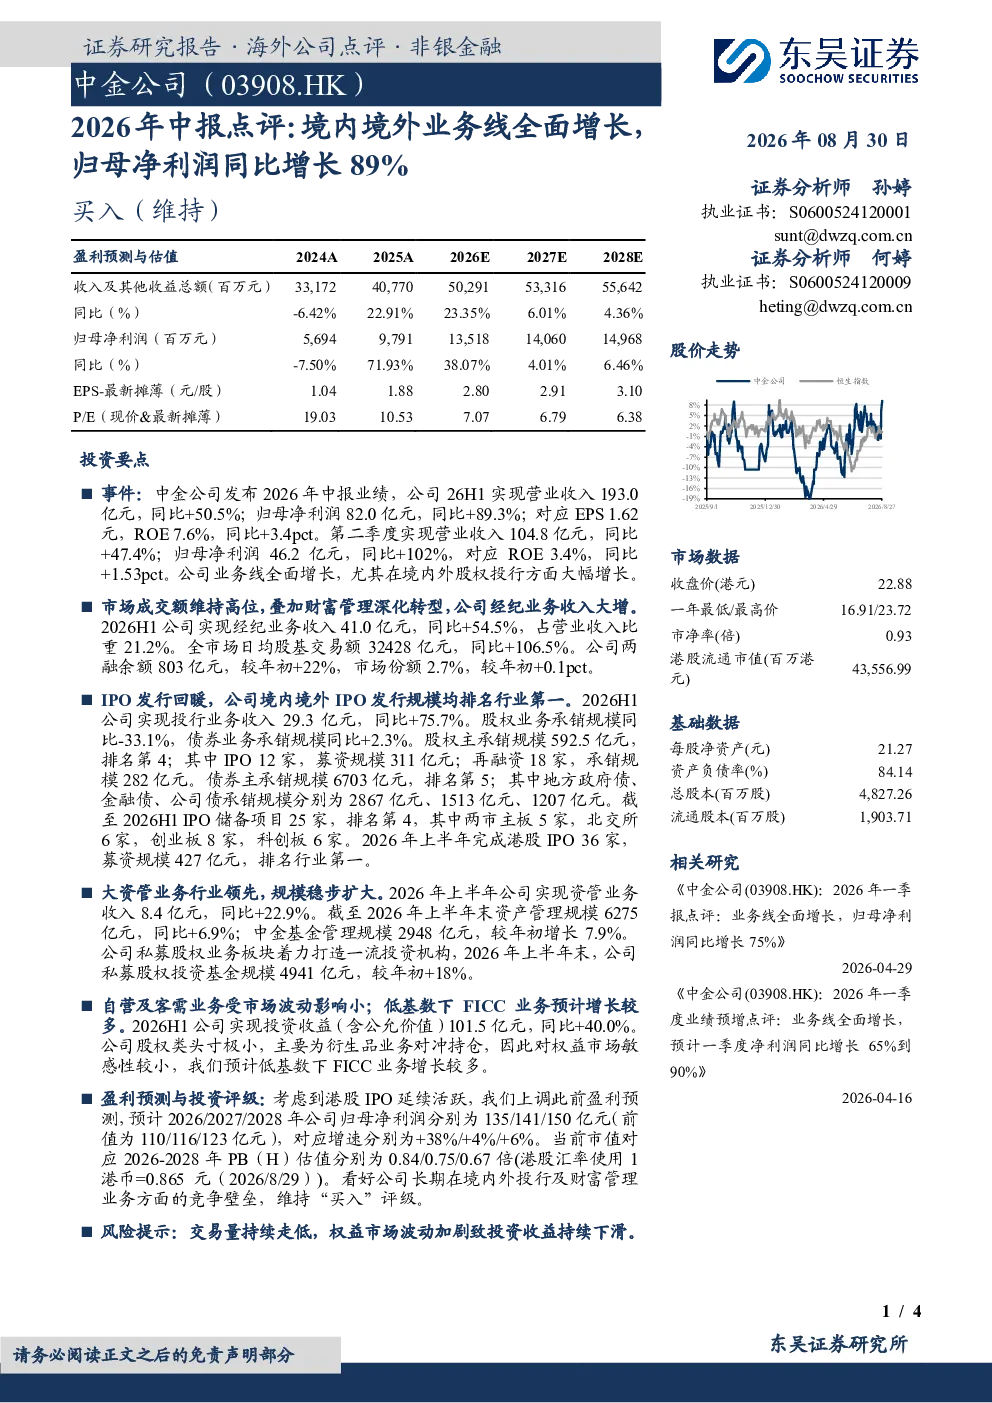
中金公司2026年中报显示,公司实现营业收入193.0亿元,同比增长50.5%;归母净利润82.0亿元,同比增长89.3%。EPS为1.62元,ROE达到7.6%,同比提升3.4个百分点。第二季度营业收入和归母净利润也保持高速增长,分别为104.8亿元和46.2亿元,同比增长47.4%和102%,ROE提升至3.4%。这些数据反映出公司整体经营状况良好,盈利能力显著增强。
财富管理业务对中金公司业绩有何影响?
财富管理业务是中金公司的重要收入来源,2026年中报显示,公司经纪业务收入41.0亿元,同比增长54.5%,占营业收入比重达21.2%。这主要得益于市场成交额维持高位以及财富管理业务的深化转型。全市场日均股基交易额同比增长106.5%,两融余额增长22%,市场份额提升至2.7%。这些数据表明财富管理业务正成为公司业绩增长的重要驱动力。
中金公司在投行业务方面的表现有何亮点?
中金公司在投行业务方面表现突出,2026年中报显示,公司投行业务收入29.3亿元,同比增长75.7%。在IPO发行方面,公司境内外IPO发行规模均排名行业第一,上半年完成港股IPO 36家,募资规模427亿元,同样位居行业首位。此外,公司IPO储备项目25家,涵盖两市主板、北交所、创业板和科创板。这些数据反映出中金公司在投行业务领域的领先地位和综合竞争力。
当前市场环境下,中金公司面临哪些行业发展趋势?
当前市场环境下,中金公司所处的行业发展趋势表现为财富管理业务深化转型,经纪业务收入显著增长。同时,投行业务方面,IPO发行回暖,公司境内外IPO承销规模均保持行业领先。资管业务规模稳步扩大,资产管理规模同比增长6.9%。这些趋势表明,中金公司在财富管理、投行和资管等领域均具备良好的发展前景。
研报中提示了哪些风险因素需要注意?
研报中提示的主要风险因素包括交易量持续走低可能影响经纪业务收入,以及权益市场波动加剧可能导致投资收益下滑。此外,虽然公司股权类头寸极小,但自营及客需业务仍可能受到市场波动的影响。这些风险因素需要投资者关注,以便更全面地评估公司未来的经营状况。