猜你想问
本周猪价为何承压?
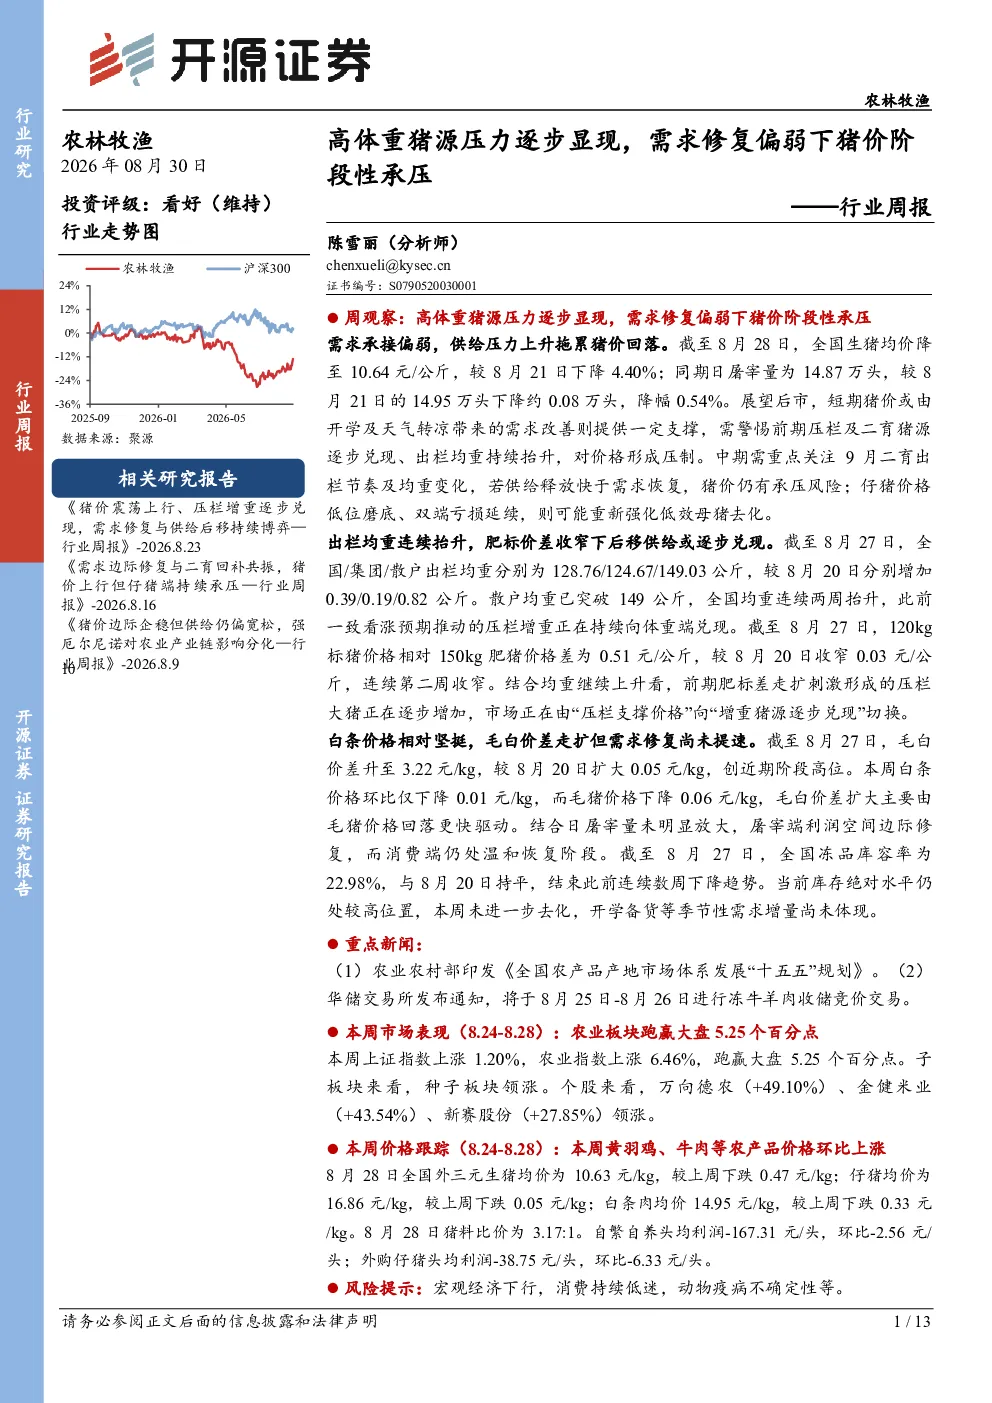
本周猪价承压主要因需求修复偏弱,供给压力上升。全国生猪均价降至10.64元/公斤,日屠宰量下降约0.08万头。短期虽有开学及天气转凉带来的需求改善支撑,但需警惕压栏及二育猪源兑现、出栏均重持续抬升对价格形成压制。中期需关注9月二育出栏节奏及均重变化,若供给释放快于需求恢复,猪价仍有承压风险;仔猪价格低位磨底、双端亏损延续,则可能重新强化低效母猪去化。
当前生猪出栏均重有何变化趋势?
当前生猪出栏均重呈持续抬升趋势。全国/集团/散户出栏均重分别为128.76/124.67/149.03公斤,连续两周抬升,散户均重已突破149公斤。肥标价差收窄,压栏大猪逐步增加,市场由“压栏支撑价格”向“增重猪源逐步兑现”切换,这对猪价形成一定压力。需关注均重持续抬升对市场供应的影响。
报告对行业发展趋势有何重点分析?
报告重点分析了供需关系变化对行业的影响。当前供给端出栏均重持续增加,而需求端恢复缓慢,白条价格相对坚挺但消费端仍处温和恢复阶段,冻品库容率虽结束下降趋势但绝对水平仍高。此外,仔猪价格跌势放缓,已明显低于断奶成本,部分企业减少外销、转自养育肥,规模场低价补栏对价格形成底部支撑。这些因素共同影响行业未来走势。
当前市场现状如何判断?
当前市场现状表现为供需错配,供给端压力大于需求端恢复。生猪价格阶段性承压,出栏均重持续增加,而消费端恢复缓慢,冻品库存高位,季节性需求增量尚未体现。仔猪价格低位磨底,规模场低价补栏提供底部支撑。整体来看,市场处于供需调整阶段,价格波动较大。
研报提示的主要风险有哪些?
研报提示的主要风险包括宏观经济下行可能导致消费持续低迷,动物疫病的不确定性可能影响养殖业稳定。此外,供给端出栏均重持续抬升可能加剧市场供应压力,而需求端恢复缓慢则限制价格上行空间。这些因素可能共同影响行业未来表现,需密切关注。
你可能感兴趣
农林牧渔行业点评报告:预计9月生猪供给增量需求偏弱,猪价或承压下行
农林牧渔开源证券2024-09-14
农林牧渔行业周报:猪价震荡上行、压栏增重逐步兑现,需求修复与供给后移持续博弈
农林牧渔开源证券2026-08-23
农林牧渔行业周报:需求边际修复与二育回补共振,猪价上行但仔猪端持续承压
农林牧渔开源证券2026-08-16
农林牧渔行业周报:猪价阶段性修复,大猪压力缓释但产能去化尚未加速
农林牧渔开源证券2026-04-25
农林牧渔行业周报:供给压力后置春节前后猪价承压,海外禽流感扰动引发祖代引种暂停
农林牧渔开源证券2026-01-25
农林牧渔行业周报:猪价震荡偏强,消费需求有望逐步回升
农林牧渔东亚前海证券2022-08-20
农林牧渔行业周报:生猪供给压力犹存,猪价持续承压
农林牧渔国金证券2026-04-12
农林牧渔行业周报:猪价依然震荡偏弱,年底供应压力仍存
农林牧渔民生证券2023-11-27
农林牧渔行业周报:猪价震荡偏弱,需关注月末需求提振及二育入场表现
农林牧渔国投证券2024-09-23
农林牧渔行业周报:生猪需求偏弱,猪价或旺季不旺
农林牧渔国金证券2023-11-26